当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『兄は家を建てる時に親から援助を受けていたのに、遺産は半分ずつ?』。相続の話し合いで、こんなモヤモヤを抱える方も多いはずです。
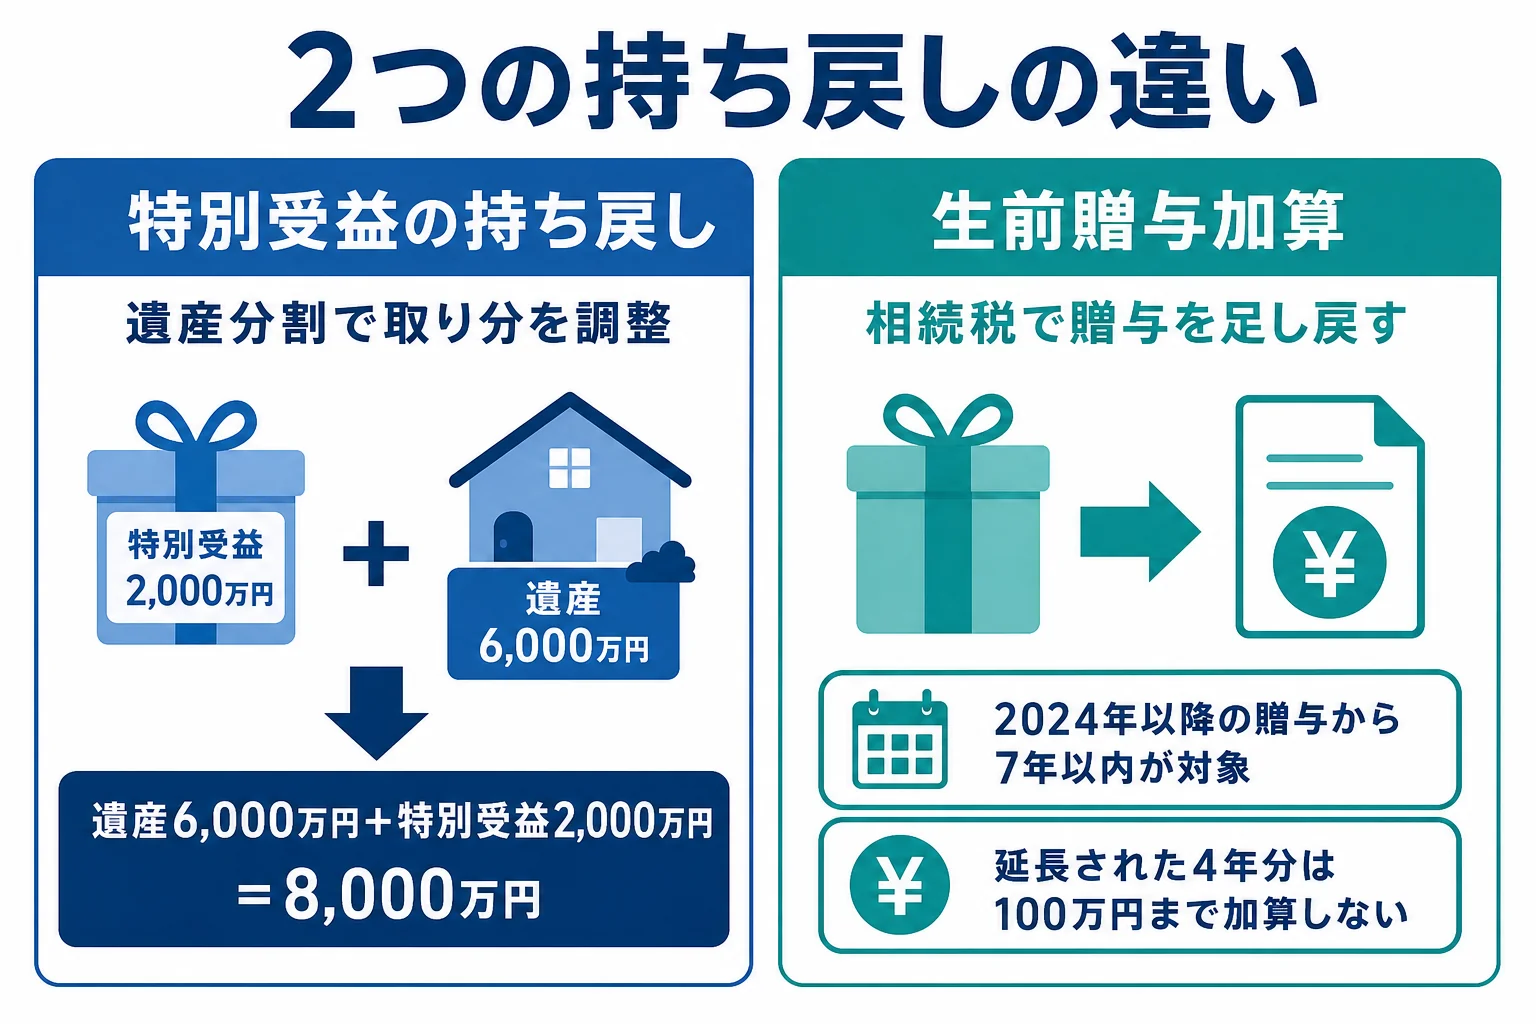
結論から言うと、相続の「持ち戻し」には2つの意味があります。1つは遺産の分け方の話(民法)、もう1つは相続税の計算の話(7年ルール)です。
この記事を読めば、2つの持ち戻しの違いと、自分の家族に当てはめた計算の仕方が分かります。
相続の持ち戻しとは?先に結論
- 特別受益の持ち戻しは、生前に多くもらった相続人の取り分を、遺産分割で調整する民法のルールです。
- 生前贈与加算は、亡くなる前7年以内の贈与を相続財産に足して相続税を計算する、税金のルールです。
- 2つは目的も対象も違うので、片方に当てはまってももう片方に当てはまるとは限りません。
- 婚姻期間20年以上の夫婦間の自宅の贈与は、遺産分割の持ち戻しが原則いらないと推定されます。
2つの持ち戻しの違い
| 項目 | 特別受益の持ち戻し(民法) | 生前贈与加算(相続税) |
|---|---|---|
| 目的 | 相続人の間の公平 | 相続税の課税 |
| 対象になる贈与 | 結婚・養子縁組・生計の資本としての贈与や遺贈 | 相続開始前7年以内の贈与(2024年以降の贈与) |
| 対象になる人 | 相続人 | 相続・遺贈で財産を取得した人 |
| 期間 | 相続開始から10年を過ぎると原則主張できない | 加算期間は段階的に7年へ |
『どっちの話をしているの?』と混乱しやすいので、まずはこの表で区別しておきましょう。
特別受益の持ち戻しとは?遺産分割での計算例
特別受益とは、相続人の一部が親から受けた、住宅資金や開業資金などの大きな援助のことです。遺産分割では、この援助を遺産に足し戻してから取り分を計算します。
例えば、父が亡くなり、相続人は長男と次男の2人。遺産は6,000万円で、長男は生前に住宅資金2,000万円をもらっていたケースです。
- 遺産6,000万円 + 長男の特別受益2,000万円 = みなし相続財産8,000万円
- 法定相続分は1/2ずつなので、1人4,000万円
- 長男は4,000万円 − 2,000万円 = 2,000万円を遺産から取得
- 次男は4,000万円を遺産から取得
持ち戻しをしないと、遺産を3,000万円ずつ分けて、長男は合計5,000万円、次男は3,000万円になります。持ち戻しで、この差がならされるんです。
例えばこんな話し合いになります。
「兄さんは家の頭金を出してもらっていたよね」
「それは特別受益として、遺産の分け方で考えよう」
持ち戻しが免除されるケース
亡くなった人が「持ち戻さなくていい」と意思を示していれば、持ち戻しはしません。遺言に書いておくと、家族にも意思が伝わります。
また、婚姻期間が20年以上の夫婦で、自宅の建物や土地を配偶者に贈与・遺贈した場合は、持ち戻し免除の意思があったと推定されます。
なお、2023年4月1日施行の改正民法で、相続開始から10年を過ぎると、原則として特別受益を主張できなくなりました。話し合いを先延ばしにしないことも大切です。
相続税の7年ルールとは?生前贈与加算の計算例
相続税では、亡くなる前の一定期間の贈与を相続財産に足し戻します。2024年1月1日以降の贈与から、この期間が3年から7年に延びました。
ただし、一気に7年になるわけではありません。加算期間は2027年1月以降の相続から段階的に伸び、2031年1月以降の相続で7年になります。
| 項目 | 内容 |
|---|---|
| 対象 | 相続・遺贈で財産を取得した人が受けた贈与 |
| 加算期間 | 相続開始前7年以内(2031年1月以降の相続で完全に7年) |
| 延長された4年分 | 合計100万円までは加算しない |
| 対象外 | 孫など財産を取得しない人への贈与(原則) |
例えば、2031年以降に父が亡くなり、長男が7年間、毎年110万円の贈与を受けていたとします。
直前3年分の330万円は全額を加算します。それより前の4年分440万円からは100万円を引いて340万円。合計670万円が相続財産に足し戻されます。
『非課税の110万円の範囲でもらっていたのに?』と驚きますよね。実は、7年以内の贈与は110万円以下でも加算の対象なんです。
生前贈与の記録が多い家庭や、特別受益で兄弟の意見が分かれそうな家庭は、遺産分割と相続税の両方を見ながら進める必要があります。贈与の加算額の計算は、税理士に確認してから申告すると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
大学の学費も特別受益になりますか?
親が子の扶養として通常払う範囲の学費は、特別受益にならないと考えられることが多いです。兄弟の間で大きく差がある場合などは、個別に判断されます。
孫への贈与は7年ルールの対象になりますか?
孫が相続や遺贈で財産を取得しなければ、原則として対象外です。遺言で孫に財産を残す場合は、孫への贈与も加算の対象になります。
相続時精算課税の贈与は持ち戻しの対象ですか?
相続税では、精算課税の贈与は期間に関係なく相続財産に足します。ただし2024年以降の年110万円の基礎控除の部分は足しません。
まとめ
- 持ち戻しには、遺産分割の「特別受益の持ち戻し」と相続税の「生前贈与加算」の2つがある
- 特別受益の持ち戻しは、生前の援助を足してから取り分を計算する
- 生前贈与加算は2024年以降の贈与から7年に延び、2031年以降の相続で完全に7年
- 延長された4年分は合計100万円まで加算しない
遺産の分け方で揉めそうな時は、相続争い・相続問題も参考にしてみてください。相続全体の流れは相続手続きの流れで確認できます。