当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『実家を相続したら、不動産取得税の通知が来るの?』と心配になっている方も多いはずです。
結論から言うと、相続で不動産を取得した場合、不動産取得税はかかりません。ただし、相続人以外が遺言でもらった場合や、亡くなる前に贈与でもらった場合などは課税されます。この記事を読むと、自分のケースがどちらに当たるかと、相続時に実際にかかる税金が分かります。
相続で不動産取得税はかかる?
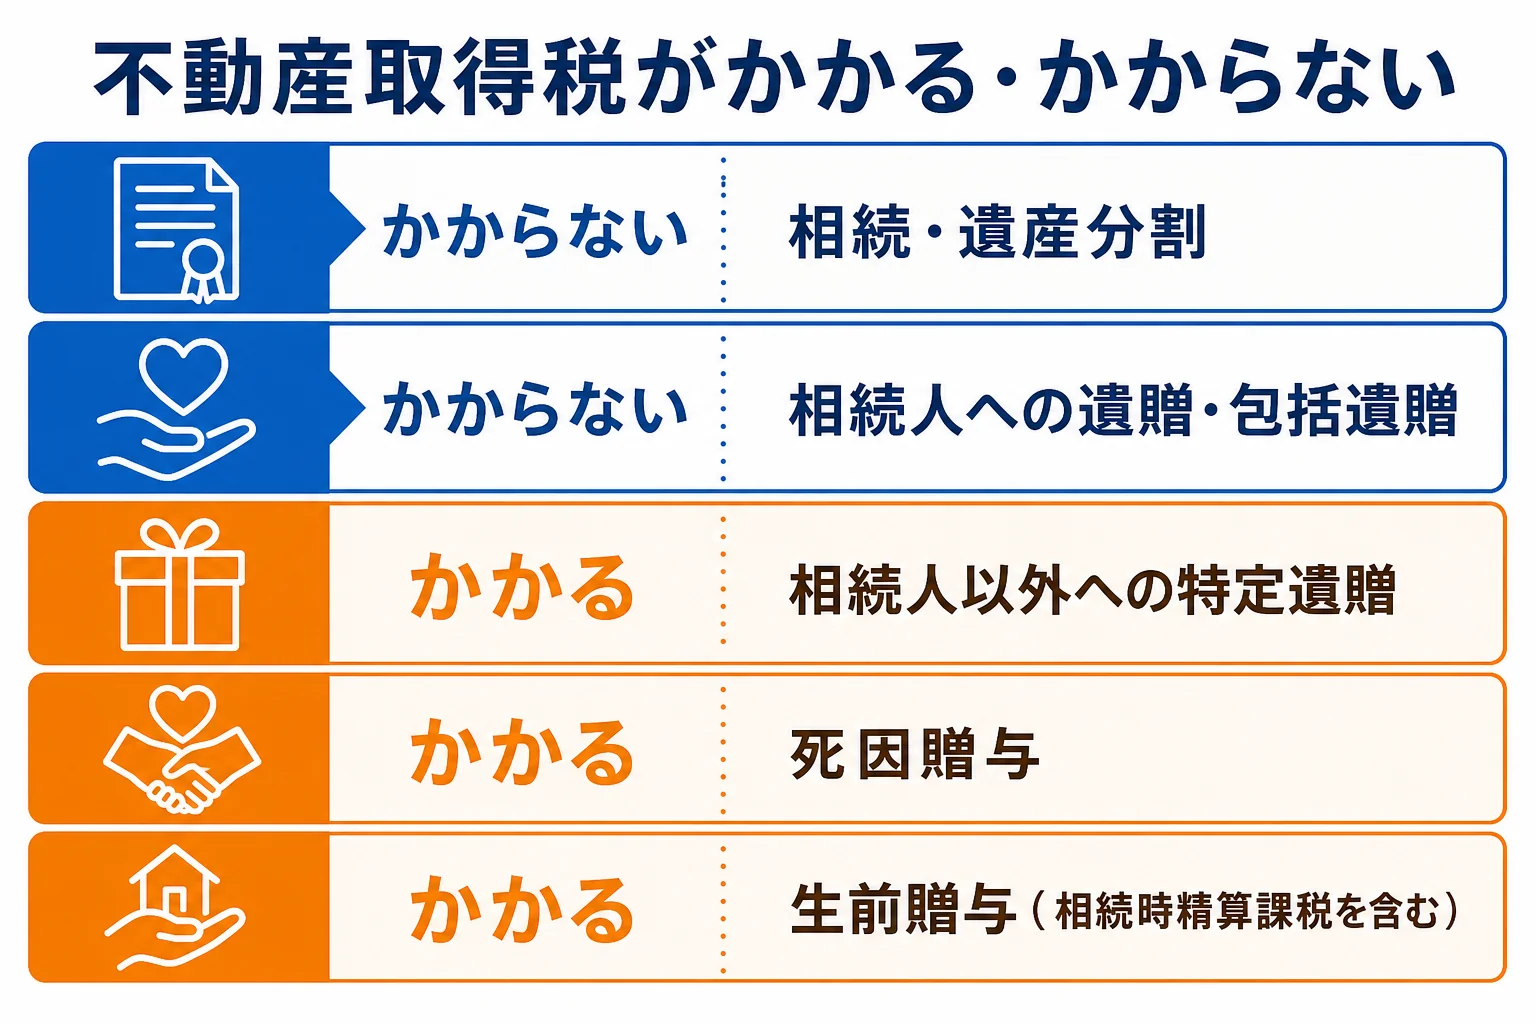
相続(遺産分割や遺言で相続人が取得する場合を含む)による不動産の取得には、不動産取得税はかかりません。一方、相続人以外への特定の財産の遺贈、死因贈与、生前贈与で取得した場合は課税されます。
不動産取得税は、土地や家屋を買ったり、贈与でもらったり、家を建てたりした時に、都道府県がかける税金です。
相続は、亡くなった人の財産をそのまま引き継ぐものなので、形式的な所有者の移転と考えられ、非課税とされているんです。
例えばこんな場面です。
「父の家を相続したんですが、不動産取得税の申告はいりますか」
「相続による取得なら、不動産取得税はかかりませんよ」
相続した家の名義変更の流れは不動産の相続手続きで確認できます。
不動産取得税がかかるケース・かからないケース
『遺言でもらった場合はどうなるの?』と迷う方もいますよね。ここが大事なところです。取得のしかたで扱いが分かれます。
| 取得のしかた | 不動産取得税 |
|---|---|
| 法定相続・遺産分割による相続 | かからない |
| 遺言で相続人が取得(相続させる遺言・相続人への遺贈) | かからない |
| 包括遺贈(財産の何割をと割合で指定する遺贈) | かからない |
| 相続人以外への特定遺贈(この土地を、と特定する遺贈) | かかる |
| 死因贈与(亡くなったらあげるという契約) | かかる |
| 生前贈与(相続時精算課税を選んだ贈与を含む) | かかる |
| 相続した後に他の相続人から買い取る | かかる |
注意したいのが、相続時精算課税です。
『相続時に精算するんだから、相続と同じ扱いでは?』と思いがちですよね。ただ、相続時精算課税は贈与税の制度なので、不動産取得税の上では贈与として扱われます。
孫や内縁の配偶者など、相続人でない人に遺言で土地を特定して残す場合も、受け取った人に不動産取得税がかかります。遺言を作る時は、この点も頭に入れておきましょう。
課税されるケースの税率や軽減措置は都道府県が案内しています。具体的な税額は、不動産がある都道府県の税事務所に確認してみてください。
相続した不動産にかかる税金は?
不動産取得税はかからなくても、相続ではほかの税金がかかります。
| 税金 | かかる場面 | ポイント |
|---|---|---|
| 相続税 | 遺産の合計が基礎控除を超えた時 | 基礎控除は3,000万円 + 600万円 × 法定相続人の数 |
| 登録免許税 | 相続登記をする時 | 固定資産税評価額 × 0.4% |
| 固定資産税 | 不動産を持っている限り毎年 | 名義を変えていなくても相続人が納める |
| 所得税・住民税 | 相続した不動産を売った時 | 取得費・取得時期は亡くなった人から引き継ぐ |
登録免許税は、例えば固定資産税評価額が2,500万円の土地と家なら、2,500万円 × 0.4% = 10万円です。
相続登記は2024年4月1日から義務になり、相続で取得したことを知った日から3年以内に登記が必要です。正当な理由なく怠ると、10万円以下の過料の対象になります。
相続した不動産を売った時の税金は相続した不動産を売却した時の税金で詳しく解説しています。
生前贈与と相続、不動産の税金はどう違う?
『親が元気なうちに家をもらっておいた方がいい?』と考える方もいますよね。不動産を受け取る方法によって、かかる税金が変わります。
| 税金 | 相続で取得 | 生前贈与で取得 |
|---|---|---|
| 不動産取得税 | かからない | かかる |
| 登録免許税 | 評価額 × 0.4% | 評価額 × 2% |
| 相続税・贈与税 | 基礎控除を超えたら相続税 | 年110万円を超えたら贈与税(精算課税は別の計算) |
例えば、評価額2,500万円の家を贈与でもらうと、登録免許税は2,500万円 × 2% = 50万円です。相続なら10万円なので、差は40万円になります。
ただし、婚姻期間20年以上の夫婦間で居住用不動産を贈与する場合は、贈与税の配偶者控除で最高2,000万円まで控除できます。生前贈与が向いているかどうかは、税金の合計で比べることが大事なんです。
遺言で不動産を残す時の注意
遺言で不動産を残す時は、受け取る人が相続人かどうかで税金が変わります。相続人に残すなら、不動産取得税はかからず、登録免許税は0.4%です。
相続人ではない孫や、内縁の配偶者に特定の不動産を残す場合は、不動産取得税がかかり、登録免許税も2%になります。孫は2割加算の対象にもなるので、遺言を作る前に税金の合計を確かめておきましょう。
相続した後に兄弟の持ち分を買い取る時
実家をいったん兄弟の共有で相続し、後から1人が持ち分を買い取る、というケースもあります。
この買い取りは相続ではなく売買なので、不動産取得税がかかります。登録免許税も相続の0.4%ではなく、売買の税率になります。最初の遺産分割で、家を相続する人と、代わりにお金を払う代償分割の形にしておけば、相続として扱われます。分け方を決める段階で、後の税金まで考えておくのが大事なんです!
相続税の評価と不動産の関係
相続税は、不動産の時価ではなく、決められた方法で評価した金額でかかります。
- 土地:市街地は路線価方式、それ以外は倍率方式(固定資産税評価額 × 倍率)
- 建物:固定資産税評価額
- 自宅の敷地:小規模宅地等の特例で、330㎡まで80%減額できることがある
例えば、自宅の土地の評価額が3,000万円で、小規模宅地等の特例が使えると、3,000万円 × 80% = 2,400万円が減額され、評価額は600万円になります。
ただし、特例を使うには相続税の申告が必要です。同居していたか、持ち家があるかなどの要件があるので、使えるかどうかは税理士に確認しておきましょう。評価の方法は不動産の相続税評価額の調べ方で確認できます。
土地が複数ある、貸している土地がある、特例が使えるか分からない、という方は、評価の段階から税理士に相談すると、申告まで一度に進められます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続した家に不動産取得税の通知が来ることはありますか?
相続による取得は非課税ですが、取得の経緯を確認する書類が都道府県から届くことがあります。相続で取得した旨を回答してください。
遺言で孫に土地を残すと不動産取得税はかかりますか?
孫が相続人でなく、土地を特定した遺贈なら課税されます。孫が代襲相続人の場合や、割合で指定する包括遺贈の場合は非課税です。
遺産分割で代わりにお金を払って家を取得した場合は?
遺産分割による相続の取得として、不動産取得税はかかりません。相続後に別の売買として買い取った場合は課税されます。
相続時精算課税で受け取った家に不動産取得税はかかりますか?
かかります。相続時精算課税は贈与税の制度なので、不動産取得税の上では贈与として扱われます。
不動産を相続した時の登録免許税はいくらですか?
固定資産税評価額の0.4%です。相続人以外への遺贈や贈与の場合は2%になります。
まとめ
- 相続による不動産の取得に、不動産取得税はかからない
- 相続人への遺贈や包括遺贈も非課税
- 相続人以外への特定遺贈、死因贈与、生前贈与(精算課税を含む)は課税される
- 相続登記の登録免許税(評価額 × 0.4%)や相続税は別にかかることがある
- 評価や特例の判断は税理士に確認すると安心