当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
一人暮らしの親が亡くなり、実家を相続することになった。でも自分は別の場所で賃貸暮らし。『同居していないと、土地の特例は使えないの?』と迷っている方も多いはずです。
結論から言うと、持ち家がないなどの要件を満たせば「家なき子特例」で実家の土地の評価を80%減らせます。
この記事では、家なき子特例の要件と、相続税がどれくらい変わるかを計算例つきで確認できます。
家なき子特例とは?先に結論
- 家なき子特例は、小規模宅地等の特例(特定居住用宅地等)を、親と別居している子が使えるようにする要件のことです。
- 認められると、亡くなった人の自宅の土地のうち330㎡までの評価額が80%減ります。
- 「配偶者がいない」「同居していた相続人がいない」「3年以内に自分や身内の持ち家に住んでいない」などの要件があります。
- 特例で相続税が0円になっても、申告は必要です。
小規模宅地等の特例は、自宅の土地を相続した時に評価額を大きく下げられる制度です。ふつうは配偶者か、同居していた親族が使います。
ただ、親が一人暮らしで、子は賃貸に住んでいる家庭もありますよね。そんな子でも使えるようにしたのが、いわゆる家なき子特例なんです。
特例全体の仕組みは小規模宅地等の特例とはで詳しく解説しています。
家なき子特例の要件は?6つをチェック
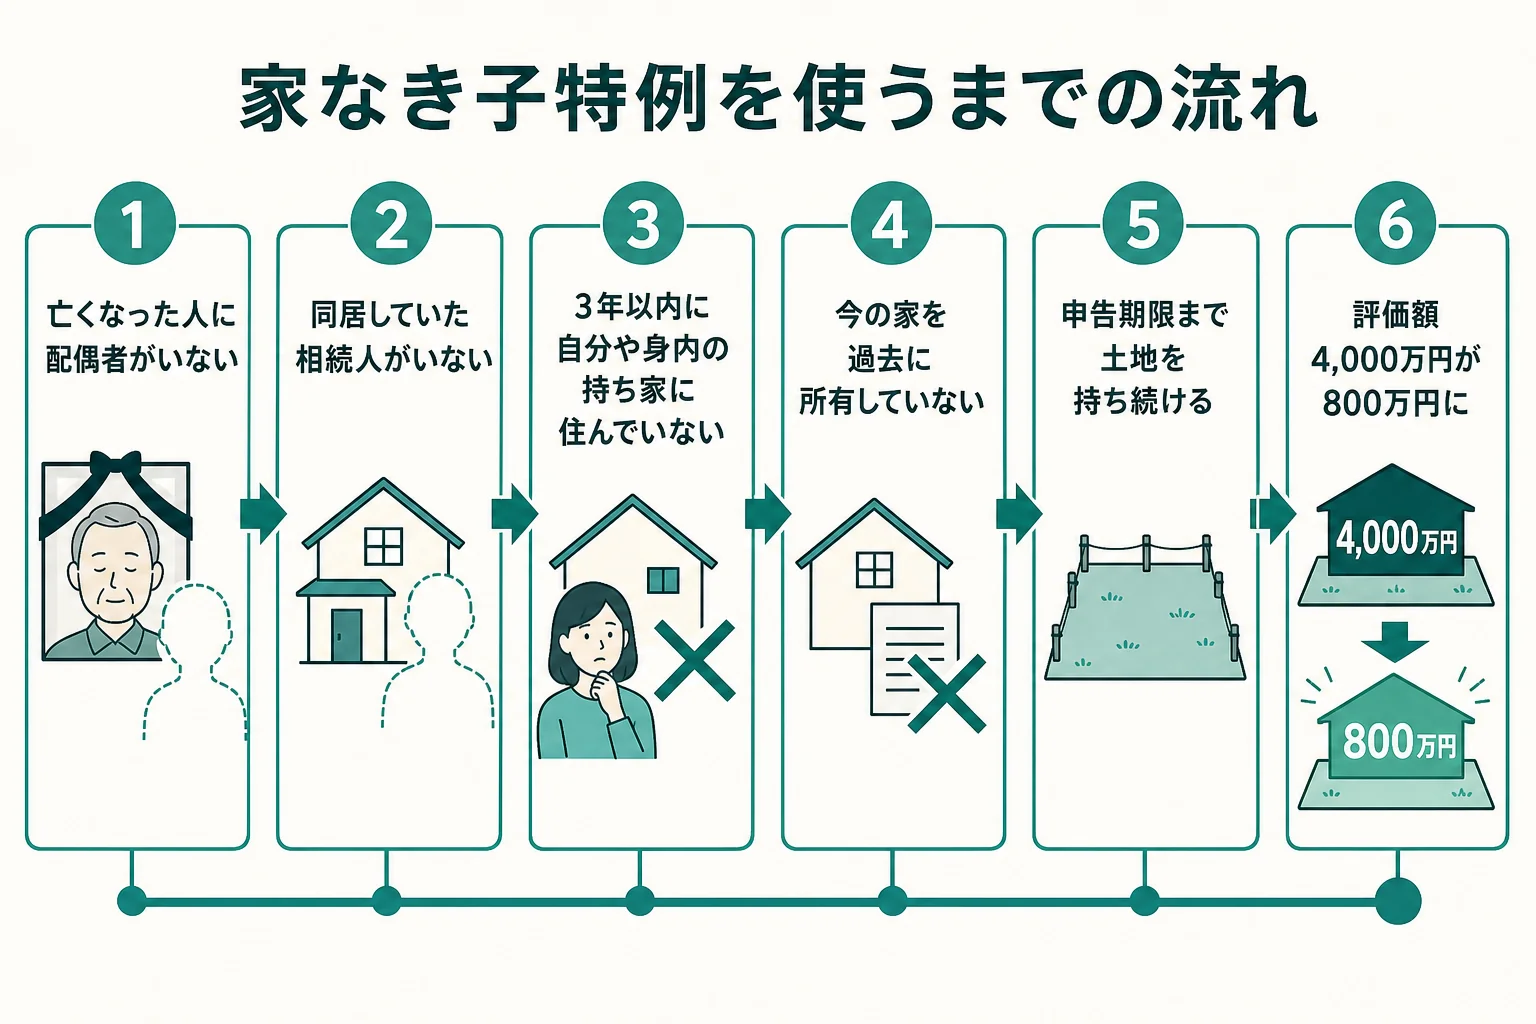
国税庁が示している要件は次のとおりです。すべてに当てはまる必要があります。
- 亡くなった人に配偶者がいない
- 亡くなった人と同じ家に住んでいた相続人がいない
- 相続開始前3年以内に、自分・自分の配偶者・3親等内の親族・特別な関係のある法人が持つ家に住んだことがない
- 今住んでいる家を、過去に一度も所有したことがない
- その土地を相続税の申告期限まで持ち続ける
- 海外に住んでいる場合は、国籍などの条件を満たす
使えない典型的なケース
『賃貸に住んでいるから大丈夫』と思いがちですが、ここが落とし穴です。
例えば、妻の名義のマンションに住んでいる人は、3年以内に配偶者の持ち家に住んだことになるので使えません。義理の親の家に住んでいる場合も、3親等内の親族の持ち家なので対象外です。
もう1つは、自宅を売ったり身内に譲ったりして、同じ家に賃貸で住み続けるケース。今住む家を過去に所有していたので、使えないんです。
申告期限の前に実家を売ってしまうのもNGです。売る予定があるなら、時期に注意しておきましょう。
家なき子特例で相続税はいくら変わる?
例えば、父はすでに亡くなっていて、母が一人暮らし。相続人は別居の長男と長女の2人で、どちらも賃貸住まいのケースで考えてみます。
母の財産は、自宅の土地(200㎡・評価額4,000万円)と預金2,000万円。長男が自宅の土地を相続し、家なき子特例を使う場合です。
| 項目 | 特例なし | 家なき子特例あり |
|---|---|---|
| 自宅の土地の評価額 | 4,000万円 | 800万円 |
| 遺産の合計 | 6,000万円 | 2,800万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 1,800万円 | 0円 |
| 相続税の総額 | 180万円 | 0円 |
特例なしの場合、1,800万円を2人で分けると900万円ずつ。税率10%で1人90万円、2人で180万円です。
特例を使うと、土地の評価は4,000万円の80%にあたる3,200万円が減って800万円に。遺産の合計が基礎控除を下回るので、相続税はかかりません。
『税金が0円なら申告しなくていいよね』と思うかもしれません。でも、特例を使うには申告が必要です。期限は亡くなったことを知った日の翌日から10か月以内です。
要件の判断は、住まいの履歴や親族の持ち家まで確認が要ります。土地がある相続で家なき子特例を使いたいなら、要件を満たすかを税理士に確認してから申告すると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
家なき子特例を使う時の申告と書類
家なき子特例は、相続税の申告書に特例を使う旨を書き、要件を満たすことが分かる書類を付けて申告します。
主に必要になるのは、相続開始前3年以内の住所が分かる書類と、今住んでいる家が自分や身内の持ち物でないことが分かる書類です。賃貸なら賃貸借契約書などが当てはまります。
『遺産分割がまだまとまらない』という場合も、あきらめなくて大丈夫です。申告書に「申告期限後3年以内の分割見込書」を付けておけば、3年以内に分割が決まった時に特例を使って更正の請求ができます。
よくある質問
社宅に住んでいる場合でも家なき子特例は使えますか?
社宅は会社の持ち物なので、ほかの要件を満たせば対象になり得ます。ただし、会社が自分や親族と特別な関係のある法人だと使えません。
実家の土地を兄弟で分けた場合、家なき子特例は全員使えますか?
特例が使えるのは、要件を満たす人が取得した部分だけです。要件を満たさない兄弟が取得した部分は減額されません。
親が老人ホームに入っていた場合はどうなりますか?
一定の条件を満たせば、老人ホームに入る前の自宅も対象になり得ます。介護認定の状況などで判断が分かれるので、税理士に確認しておきましょう。
まとめ
- 家なき子特例は、別居で持ち家のない子が自宅の土地の評価を80%減らせる仕組み
- 配偶者や同居の相続人がいないこと、3年以内に自分や身内の持ち家に住んでいないことが要件
- 今住む家を過去に持っていた人や、申告期限前に売った人は使えない
- 税金が0円になっても申告は必要
土地の評価額の出し方から知りたい方は、土地の相続税評価額の調べ方も読んでみてください。