当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
実家の土地を調べたら、地目が「公衆用道路」の細長い土地や、道路から奥まった旗竿地が含まれていて、『これも普通の土地と同じ評価なの?』と迷っている方もいますよね。
結論から言うと、私道や形の悪い土地、道路に接していない土地は、相続税の評価で減額できる仕組みがあります。通り抜けに使われている私道なら、評価しない(0円)扱いになることも。
この記事では、特殊な土地ごとの評価の考え方を見ていきます。
公衆用道路・私道の相続税評価はどうなる?
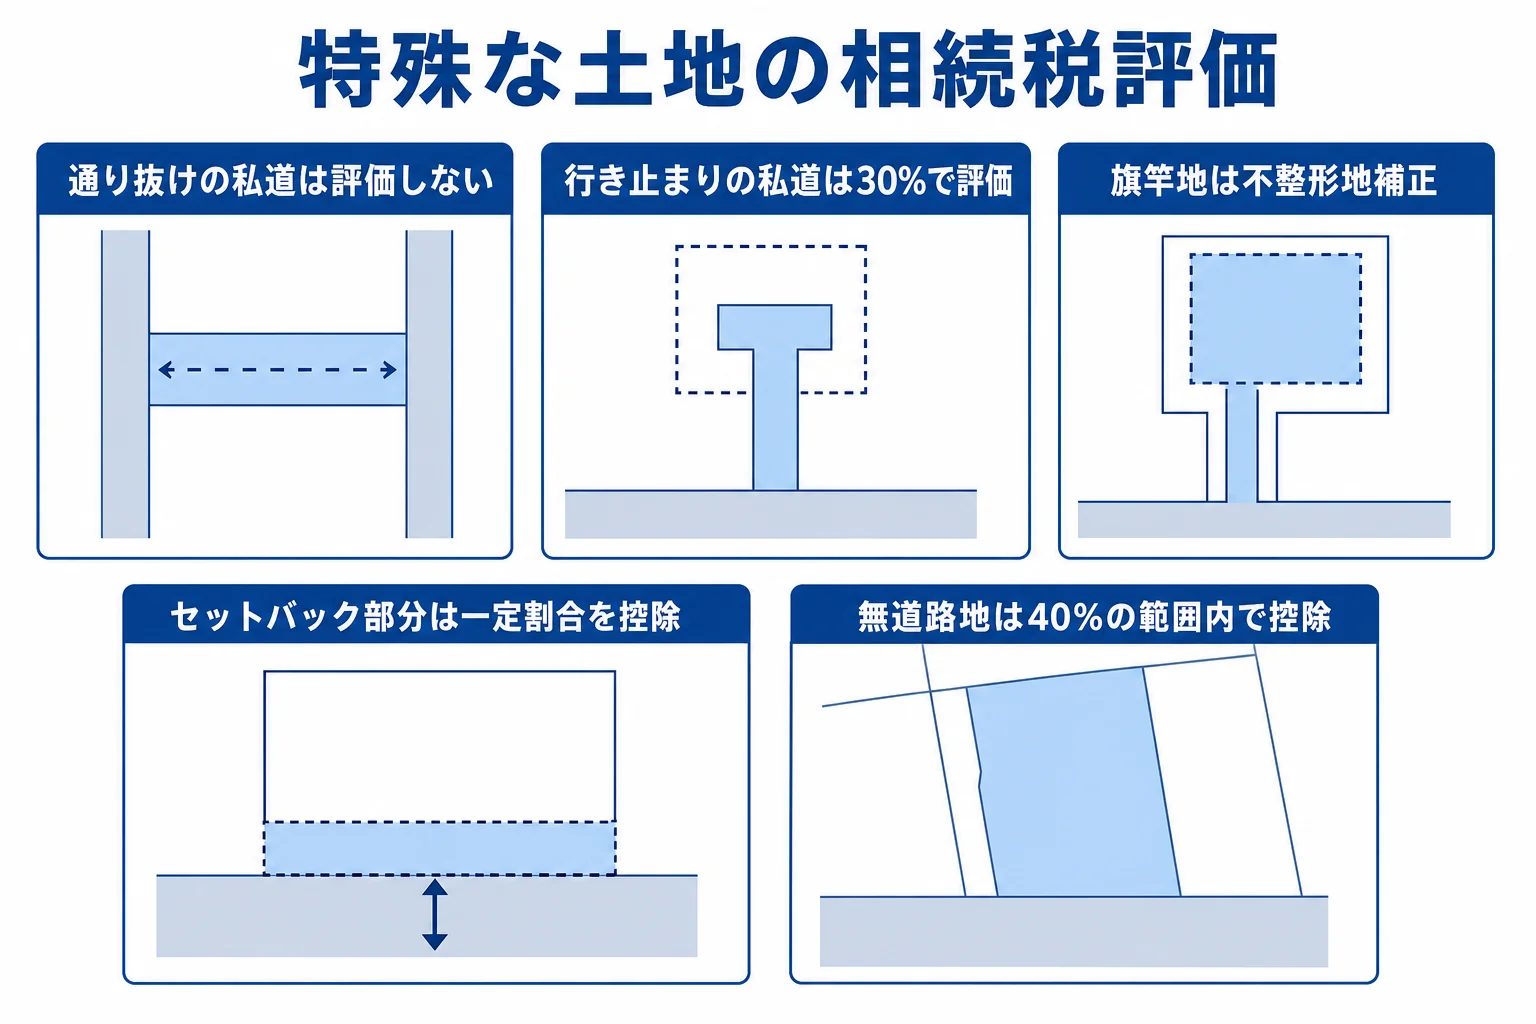
- 不特定多数の人が通り抜けに使う私道(公衆用道路など)は、評価しません。
- 行き止まりなど、特定の人だけが通る私道は、私道でないとした価額の30%で評価します。
- 自分の家に入るためだけの通路部分(旗竿地の竿の部分)は、私道ではなく家の敷地と一体で評価します。
国税庁のタックスアンサー(No.4622)では、私道を2種類に分けています。
| 私道の種類 | 評価 |
|---|---|
| 通り抜け道路(不特定多数が通る) | 評価しない |
| 行き止まり道路(特定の人だけが通る) | 私道でないとした価額×30% |
| 自分の敷地への専用通路 | 隣の宅地と一体で評価 |
登記簿の地目が「公衆用道路」でも、実際の使われ方で判断されます。近所の人が自由に通り抜けているか、袋小路で数軒しか使っていないかを確かめておきましょう。
行き止まり私道の計算例
例えば、行き止まりの私道50㎡で、路線価が1㎡あたり20万円のケースを考えます(補正率は省いた簡単な例です)。
20万円×50㎡=1,000万円、これに30%を掛けて300万円が評価額です。私道でなければ1,000万円だった土地が、300万円で済む計算です。
『何人かで持ち合っている私道はどうなるの?』という方も多いはずです。共有の場合は、私道全体の評価額に自分の持分を掛けて計算します。
旗竿地・セットバック・再建築不可の土地は?
ここからは、形や道路との関係で使いにくい土地の話です。
旗竿地は不整形地として補正する
旗竿地のように形がいびつな土地は、「不整形地補正」で評価を下げます。間口が狭い、奥行きが長い場合も、それぞれの補正率で減額します。
セットバックが必要な土地
建築基準法の2項道路に面している土地は、建て替える時に道路として土地を一部提供(セットバック)しなければなりません。
この提供が必要な部分については、相続税評価で一定の割合を差し引けます(財産評価基本通達24-6)。差し引く割合の計算は国税庁の通達で確認してみてください。
道路に接していない無道路地・再建築不可の土地
道路に接していない土地や、接していても建築に必要な間口が足りない土地は「無道路地」として評価します(タックスアンサー No.4620)。
無道路地は、不整形地として計算した価額から、その40%の範囲内で、通路を開設するのに必要な部分の金額を差し引きます。再建築不可と言われる土地の多くは、この考え方で評価を下げられる可能性があります。
『うちの土地、どれに当てはまるか分からない』と感じますよね。
高低差や騒音がある土地
道路より極端に高い・低い土地、騒音や日照の悪さがひどい土地は、利用価値が下がっている部分について、その10%を差し引いて評価できる場合があります(タックスアンサー No.4617)。ただし、路線価などがすでにその事情を考えて付けられている時は使えません。
水路として使われている土地(用悪水路など)も、使い道が限られる事情があります。どのように評価するかは土地ごとに違うので、個別に確かめるのが安全です。
複数の減額が重なることもある
例えば、旗竿地で、しかも前の道路が2項道路という土地もあります。不整形地の補正とセットバックの控除のように、複数の減額が重なることも。
どの順番で計算するかで結果が変わるので、評価明細書の様式に沿って計算しましょう。
特殊な土地の評価で気をつけたいこと
こうした減額は、申告する側が気づいて計算しないと反映されません。
- 登記簿の地目と、実際の使われ方を確かめる
- 公図や測量図で、道路との接し方を確認する
- 市区町村で、前の道路が2項道路かどうかを調べる
- 路線価図で、私道に特定路線価が付いていないか見る
特殊な土地は、補正率の選び方や面積の測り方で評価額が大きく変わります。土地の評価全体は土地の相続税評価額の調べ方で解説しています。
自宅の敷地なら、小規模宅地等の特例で330㎡まで80%減額できることもあります。特例の要件は小規模宅地等の特例とはで確認できます。
私道や旗竿地、再建築不可の土地がある家は、土地評価の経験が多い税理士に頼むと、減額の見落としを防ぎやすくなります。現地を見て判断する場面が多い分野だからです。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
公衆用道路の相続税評価はいくらですか?
不特定多数の人が通り抜けに使っている私道なら評価しません(0円)。行き止まりで特定の人だけが使う私道は、私道でないとした価額の30%で評価します。
旗竿地は相続税評価で安くなりますか?
形がいびつな土地として不整形地補正をかけ、間口の狭さや奥行きの長さも補正して評価します。普通の形の土地より評価が下がることが多いです。
再建築不可の土地はどう評価しますか?
建築に必要な道路への接し方を満たしていない土地は、無道路地として評価し、40%の範囲内で通路開設に必要な部分の金額を差し引けます。
まとめ
- 通り抜けの私道は評価しない、行き止まりの私道は30%で評価
- 旗竿地は不整形地補正などで評価を下げる
- セットバックが必要な部分は一定割合を差し引ける
- 無道路地は40%の範囲内で通路部分の金額を差し引く