当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
使っていない土地があるなら、『アパートを建てれば相続税対策になる』と聞いたことがある方も多いはずです。
結論から言うと、土地に賃貸住宅を建てて貸すと、土地も建物も相続税の評価額が下がります。条件を満たせば、小規模宅地等の特例でさらに減らせる場合もあります。
この記事を読めば、土地活用で評価額が下がる仕組みと、計算例、始める前に確かめたいことが分かります。
土地活用が相続税対策になるのはなぜ?
- 土地に貸家を建てると、土地は「貸家建付地」として、借地権割合×借家権割合×賃貸割合の分だけ評価額が下がります。
- 貸家の建物は、固定資産税評価額から借家権割合(30%)×賃貸割合の分が差し引かれます。
- 貸付事業用宅地等にあたれば、小規模宅地等の特例で200㎡まで評価額を50%減らせる場合があります。
- 空室が多いと評価の下がり方が小さくなり、借入の返済リスクもあります。
土地を貸すと、持ち主が自由に使えなくなりますよね。その分、相続税の評価では「使い勝手が落ちた土地」として低く見てもらえるんです。
更地のままなら自用地として、市街地なら路線価で評価されます。そこに貸家を建てると、借りている人の権利の分だけ評価が下がる、という考え方です。
路線価図では、路線価の右隣にAからGの記号で借地権割合が示されています。Aが90%、Gが30%で、10%刻みです。自分の土地の割合は相続税の仕組みとあわせて、路線価図で確認してみてください。
計算例:更地1億円の土地にアパートを建てた場合
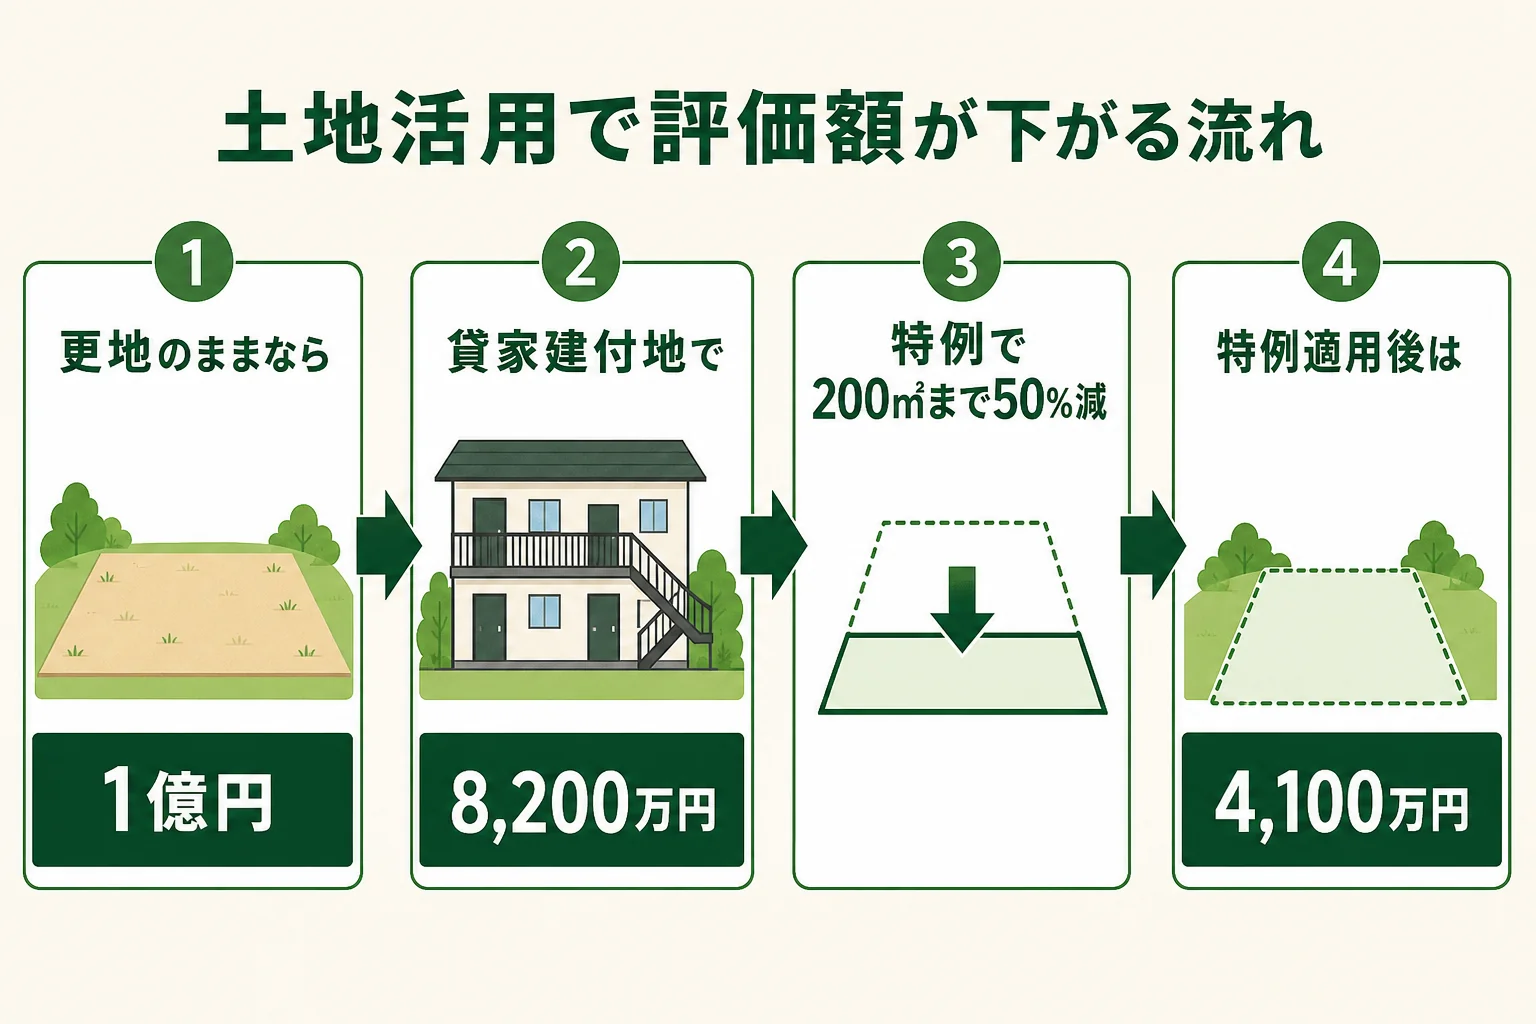
例えば、自用地としての評価額が1億円、借地権割合60%(D)の地域にある200㎡の土地に、アパートを建てて全室貸しているケースで計算してみます。
貸家建付地の評価は、自用地評価に「1から、借地権割合×借家権割合×賃貸割合を引いた割合」をかけて計算します。この例では、1から0.6×0.3×1=0.18を引いた0.82をかけます。
| 計算の段階 | 評価額 |
|---|---|
| 更地(自用地)のまま | 1億円 |
| 貸家建付地(1億円×0.82) | 8,200万円 |
| 貸付事業用宅地等の特例を適用(200㎡まで50%減) | 4,100万円 |
土地だけで、1億円の評価が4,100万円まで下がる計算です。特例が使えるかは要件しだいなので、税理士に確認しておきましょう。
建物も評価が下がります。例えば、固定資産税評価額が3,000万円のアパートを全室貸していれば、借家権割合30%の分が差し引かれ、3,000万円×0.7で2,100万円です。
『全部の部屋が埋まっていないとダメ?』という疑問もあると思います。賃貸割合は、貸している部屋の割合です。空室が多いと、評価の下がり方は小さくなります。
小規模宅地等の特例の要件は小規模宅地等の特例とは、アパートでの対策はアパート経営の相続税対策で詳しく解説しています。
特例を使う時の注意
小規模宅地等の特例は、相続税の申告をしないと使えません。特例を使って税額が0円になる場合も、10か月以内に申告が必要です。
また、自宅の土地の特例(330㎡まで80%減)と貸付事業用宅地等の特例を両方使う時は、使える面積が調整されます。どの土地に使うと有利かは、計算して比べる必要があります。
計算はあくまで評価額の話で、実際の相続税は家族構成やほかの財産で変わります。土地がいくつかある、借入を考えている、家族で意見が分かれている、という時は、建てる前に税理士にシミュレーションしてもらうと判断しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
土地活用の相続税対策で気をつけたいこと
評価額が下がるからといって、土地活用が誰にとっても得とは限りません。ここが大事なところです。
- 賃貸の需要がある場所か(空室が続かないか)
- 借入をする場合、家賃収入で返済できる計画か
- 建物の修繕費や管理の手間を誰が負担するか
- 相続した後、誰が賃貸経営を引き継ぐか
- 相続人で分ける時に、共有にならないか
『借金をすれば相続税が減る』と聞いたことがある方もいるかもしれません。
借入金は相続税の計算で差し引けますが、借りたお金で建てた建物の評価は、建てた費用より低くなります。借金そのものが財産を減らす、というわけではない点は押さえておきましょう。
家族で話し合う時は、こんな確認をしておくと安心です。
「アパートを建てたら、将来は誰が管理する?」
「近くに住んでいる私が引き継ぐなら、建物の分は私が相続かな」
相続税を減らすことだけを目的に建てて、空室で赤字が続いては元も子もありません。収支の見通しと、相続の分け方をセットで考えてみてください。
よくある質問
自宅の敷地でも土地活用の対策はできますか?
自宅の土地は、要件を満たせば特定居住用宅地等として330㎡まで80%減額できる場合があります。貸家を建てる前に、今の特例とどちらが有利かを比べてみましょう。
土地活用をすると相続税はゼロになりますか?
いいえ。評価額が下がるだけで、ほかの財産や家族構成によっては相続税がかかります。
土地活用と生前贈与はどちらがいいですか?
目的が違うので、どちらか一方とは限りません。財産の中身や家族構成によって組み合わせ方が変わります。
まとめ
- 貸家を建てると、土地は貸家建付地、建物は貸家として評価額が下がります。
- 更地1億円の土地が、貸家建付地で8,200万円、特例を使うと4,100万円になる計算例があります。
- 空室が多いと評価の下がり方は小さくなります。
- 借入の返済や管理の引き継ぎまで含めて、始める前に検討します。