当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続した実家や土地を売ることになり、『相続税も払ったのに、売った時にまた税金がかかるの?』とモヤモヤしていませんか。
結論から言うと、相続税を払った人が一定期間内に相続財産を売れば、払った相続税の一部を「取得費」に足して、売った時の税金を減らせます。この記事では、取得費加算の特例の要件と計算式、確定申告で出す計算明細書の書き方がわかります。
相続税の取得費加算の特例とは?
取得費加算の特例とは、相続や遺贈で取得した財産を、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売った場合、その財産に対応する相続税額を取得費に加えられる制度です。取得費が増える分、譲渡所得が減り、所得税・住民税が安くなります。
相続した不動産を売ると、売った利益(譲渡所得)に所得税と住民税がかかります。譲渡所得は、ざっくり言うと次の式で出します。
譲渡所得 = 売った金額 −(取得費 + 譲渡費用)
取得費加算の特例を使うと、この「取得費」に相続税の一部を足せます。同じ財産に相続税と所得税が二重にかかる負担を、少し軽くする仕組みなんです。
相続した不動産の取得費は、亡くなった人が買った時の金額を引き継ぎます。売る前の名義変更などは不動産の相続手続きもあわせて確認しておきましょう。
取得費加算の特例の要件
国税庁のタックスアンサーでは、次の3つが要件とされています(国税庁 No.3267 相続財産を譲渡した場合の取得費の特例)。
- 相続や遺贈で財産を取得した人であること
- その財産を取得した人に相続税が課税されていること
- 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売っていること
相続税の申告期限は、亡くなった日の翌日から10か月以内です。つまり、亡くなってから最長でおよそ3年10か月以内に売れば対象になります。
例えば、2025年1月10日に亡くなった場合、相続税の申告期限は2025年11月10日です。特例が使えるのは、その翌日から3年を経過する2028年11月10日までに売った場合になります。申告期限が土日祝日に当たる年は日付の数え方が変わることもあるので、売る時期が近い時は税務署や税理士に確認してみてください。
『相続税を払っていないけど使える?』と思う方もいますよね。基礎控除以下で相続税がかからなかった人や、配偶者の税額軽減で相続税が0円だった人は、加える相続税がないので使えません。
不動産だけでなく、相続した株式などを売った場合も対象です。
取得費に加算できる相続税の計算式
取得費に加える金額は、次の式で計算します。
その人の相続税額 × その人が売った財産の相続税評価額 ÷(その人の相続税の課税価格 + その人の債務控除額)
分母は、債務や葬式費用を差し引く前の、その人が相続で取得した財産の合計です。自分の相続税額や課税価格の出し方は相続税の計算方法で確認できます。
計算例
例えば、こんなケースで計算してみます。
- 長男の相続税額:600万円
- 長男が売った土地の相続税評価額:3,000万円
- 長男の課税価格 + 債務控除額:1億円
- 土地を売った金額:5,000万円
- 亡くなった親が土地を買った時の取得費:1,000万円
- 仲介手数料などの譲渡費用:150万円
| 項目 | 特例なし | 特例あり |
|---|---|---|
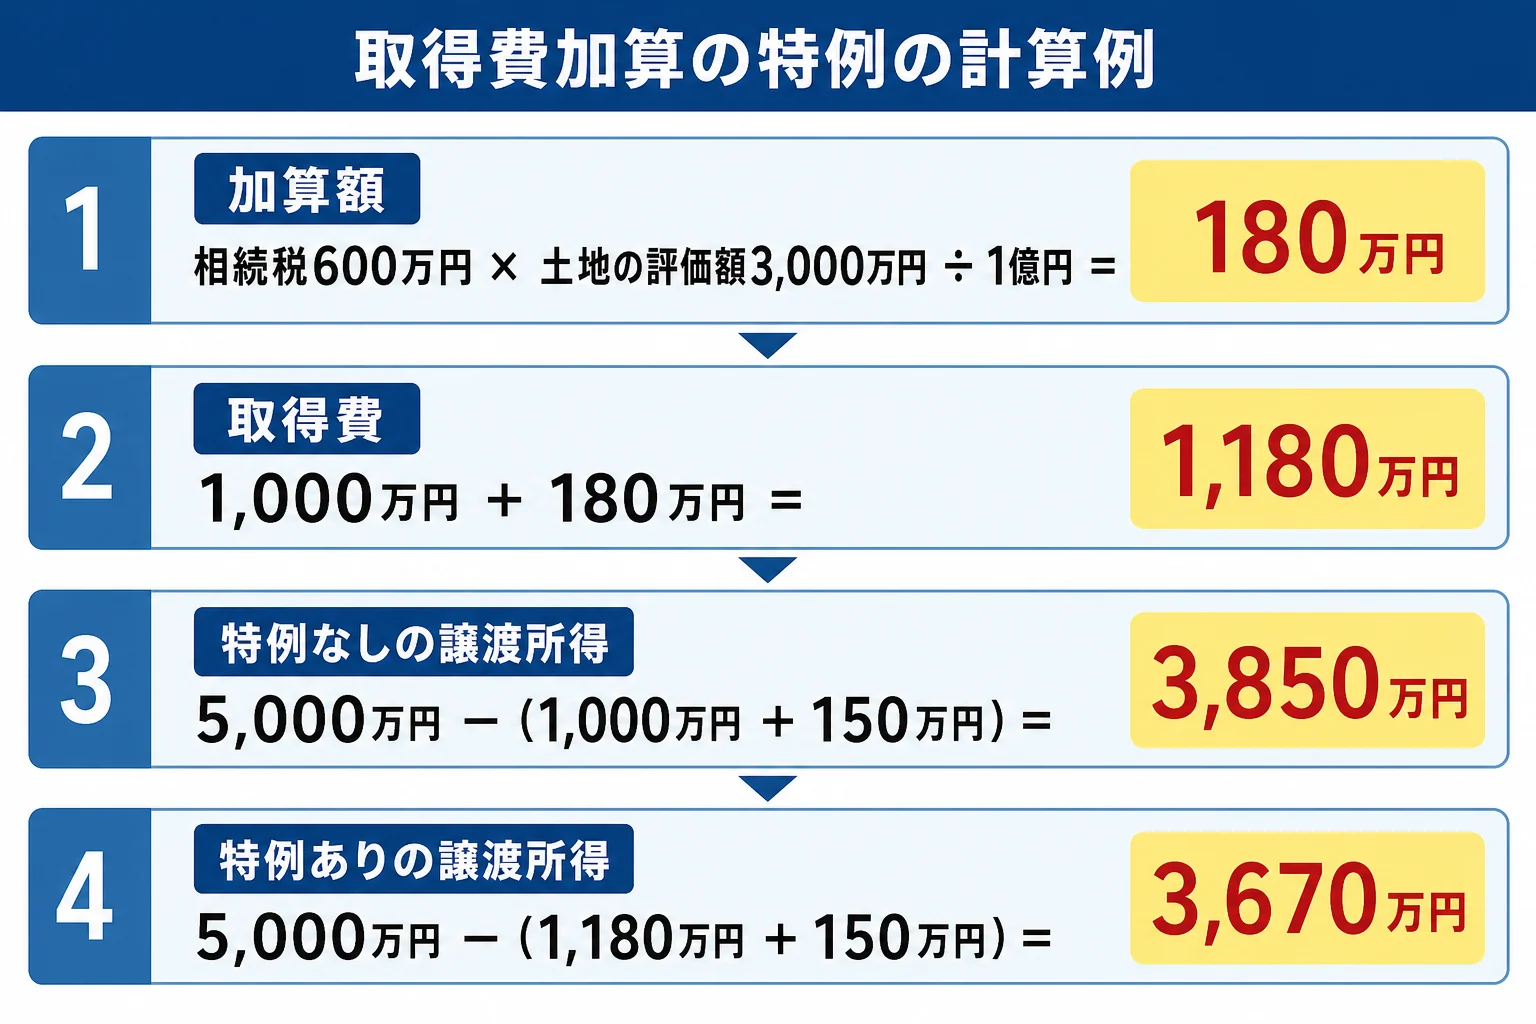
| 取得費に加える相続税 | 0円 | 600万円 × 3,000万円 ÷ 1億円 = 180万円 |
| 取得費 | 1,000万円 | 1,180万円 |
| 譲渡所得 | 5,000万円 −(1,000万円 + 150万円)= 3,850万円 | 5,000万円 −(1,180万円 + 150万円)= 3,670万円 |
特例を使うと、譲渡所得が180万円減ります。その分、所得税・住民税が安くなります。
加算できるのは譲渡益まで
『相続税が多ければ、その分だけ得をするの?』と思うかもしれません。ただ、加算できる金額は、特例を使わないで計算した譲渡益が上限です。もともと利益が出ていない場合は、特例を使っても税金は減りません。
相続財産の取得費に加算される相続税の計算明細書の書き方
特例を使う時は、売った年の翌年の確定申告で、次の書類を出します。
- 相続財産の取得費に加算される相続税の計算明細書
- 譲渡所得の内訳書(土地・建物用)または株式等に係る譲渡所得等の金額の計算明細書
計算明細書は国税庁のホームページからダウンロードできます。記載例も一緒に載っているので、手元に置いて書いてみてください。
- 相続税の申告書(第1表・第11表・第13表など)を手元に用意する
- 相続税の申告書から、自分の相続税額を書き写す
- 自分の課税価格と債務控除額を書き写し、合計して分母を出す
- 売った財産の所在地・種類・面積・相続税評価額を書く
- 計算式で取得費に加える相続税額を出し、譲渡所得の内訳書の取得費欄に反映する
「相続税の申告書、どこにしまったかな…」
「計算に使う数字は全部そこに載っているので、まず探してみましょう」
相続税の申告を税理士に頼んでいた場合は、申告書の控えを税理士事務所が持っていることも多いです。
複数の財産を売った時・相続税を修正した時
同じ年に複数の財産を売った場合は、財産ごとに相続税評価額を書いて計算します。相続税の修正申告や更正があった場合は、修正後の相続税額で計算し直します。
取得費加算の特例で気をつけたいこと
空き家の3,000万円特別控除とは併用できない
亡くなった人が住んでいた古い家(1981年5月31日以前に建築)を売った時の3,000万円特別控除とは、どちらか一方しか使えません。
一般に、控除額の大きい3,000万円特別控除の方が有利になりやすいですが、要件を満たさない場合は取得費加算を使います。どちらが得かは計算して比べてみてください。
期限を1日でも過ぎると使えない
売る時期が申告期限の翌日以後3年を過ぎると、特例は使えません。売買契約の日と引渡しの日のどちらで判断するかで結論が変わることもあるので、売る前に確認しておきましょう。
相続税がかからない人は使えない
同じ相続でも、相続税を払った人だけが対象です。配偶者の税額軽減で0円になった配偶者が売った場合は使えません。
取得費加算の計算は、相続税の申告書の数字を正しく読めるかがカギです。複数の土地を売った、相続税の申告を自分でした、空き家の特例と比べたい、という方は、譲渡所得の確定申告まで税理士に見てもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税の取得費加算の特例はいつまでに売れば使えますか?
相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売った場合が対象です。申告期限は亡くなった日の翌日から10か月以内なので、おおむね亡くなってから3年10か月以内です。
取得費加算の特例を使うと、いくら加算できますか?
その人の相続税額 × 売った財産の相続税評価額 ÷(その人の課税価格 + 債務控除額)で計算した金額です。ただし、特例を使わずに計算した譲渡益が上限です。
計算明細書はどこで手に入りますか?
国税庁のホームページからダウンロードできます。確定申告の時に、譲渡所得の内訳書と一緒に提出します。
まとめ
- 相続税を払った人が期限内に相続財産を売ると、相続税の一部を取得費に加えられる
- 期限は相続税の申告期限の翌日以後3年を経過する日まで
- 加算額は、相続税額 × 売った財産の評価額 ÷(課税価格 + 債務控除額)
- 確定申告で計算明細書と譲渡所得の内訳書を出す
- 空き家の3,000万円特別控除とは併用できないので、有利な方を選ぶ