当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『子供のいない叔母の遺産を相続することになった。相続税が高くなるって本当?』と不安になっていませんか。
結論から言うと、兄弟姉妹や甥姪が相続すると、相続税は通常の1.2倍になります。これが相続税の2割加算です。この記事を読むと、2割加算の対象になる人とならない人、実際にいくら増えるかが計算例でわかります。
相続税の2割加算とは?
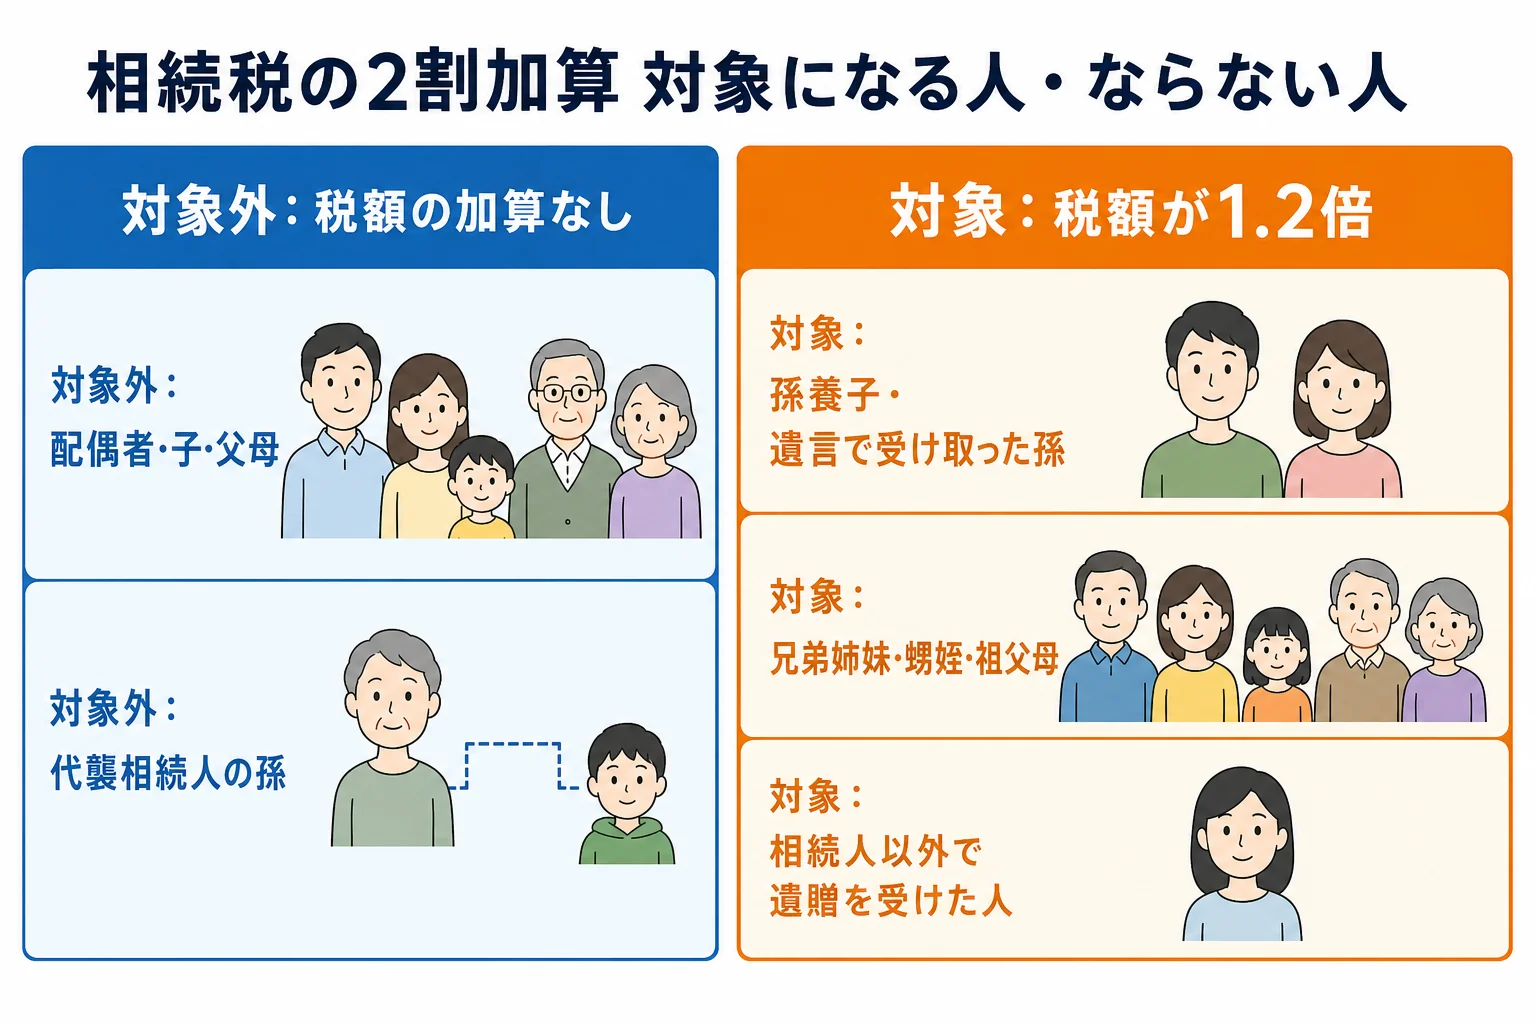
相続税の2割加算とは、配偶者と一親等の血族(子・父母)以外の人が相続や遺贈で財産を取得した時に、その人の相続税額が2割増しになる仕組みです。兄弟姉妹・甥姪・孫養子は対象で、子が先に亡くなって代わりに相続する孫(代襲相続人)は対象外です。
相続税の2割加算は、亡くなった人との関係が遠い人ほど負担を重くする仕組みなんです。
例えば、本来の相続税が100万円なら、2割加算の対象者は120万円を納めることになります。
『どうして2割も多く取られるの?』と思いますよね。理由のひとつは、孫に直接財産を渡すと、子から孫への相続で1回分の相続税がかからなくなるためです。また、配偶者や子に比べると、財産を受け取るのが偶然に近い面がある、と考えられています。
相続税の全体の流れは相続税とは?仕組み・かかる人・計算の流れで確認できます。
2割加算の対象になる人・ならない人
対象になるかどうかは、次の表で確認できます。
| 財産を受け取る人 | 2割加算 |
|---|---|
| 配偶者 | 対象外 |
| 子(養子を含む) | 対象外 |
| 父母 | 対象外 |
| 代襲相続人の孫(子が先に亡くなっている) | 対象外 |
| 孫養子(孫を養子にした場合) | 対象 |
| 孫(遺言で財産を受け取った) | 対象 |
| 祖父母 | 対象 |
| 兄弟姉妹 | 対象 |
| 甥・姪(代襲相続人を含む) | 対象 |
| 内縁の配偶者など相続人以外で遺贈を受けた人 | 対象 |
孫は「代襲相続」かどうかで変わる
同じ孫でも、扱いが分かれるので注意しておきましょう。
子が先に亡くなっていて、孫が子の代わりに相続する代襲相続の場合は、2割加算はかかりません。一方、孫を養子にしていた場合(孫養子)は、子と同じ相続人であっても2割加算の対象です。
甥・姪は代襲相続でも対象
兄弟姉妹が先に亡くなっていて、甥や姪が代わりに相続する場合も、2割加算の対象になります。孫の代襲相続とは扱いが違うので、ここは間違えやすいところです。
2割加算の計算方法
2割加算は、相続税の計算の最後の方で行います。
- 遺産の合計から基礎控除を引いて、課税遺産総額を出す
- 法定相続分で分けたと仮定して、速算表で相続税の総額を出す
- 総額を、実際に受け取った割合で各人に割り振る
- 2割加算の対象者は、割り振られた税額を1.2倍にする
- 配偶者の税額軽減などの税額控除を差し引く
基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。速算表の使い方は相続税の税率と速算表で確認できます。
計算例1: 子供のいない叔母から相続した場合
例えば、子供のいない叔母が亡くなり、夫も両親もすでに亡くなっているケースです。相続人は、叔母の兄と、先に亡くなった姉の子(甥)の2人とします。
- 遺産の合計: 6,000万円
- 基礎控除: 3,000万円 + 600万円 × 2人 = 4,200万円
- 課税遺産総額: 1,800万円
| 項目 | 兄 | 甥 |
|---|---|---|
| 法定相続分 | 1/2(900万円) | 1/2(900万円) |
| 速算表での税額 | 900万円 × 10% = 90万円 | 900万円 × 10% = 90万円 |
| 実際の取得割合(1/2ずつ)で割り振った税額 | 90万円 | 90万円 |
| 2割加算後 | 108万円 | 108万円 |
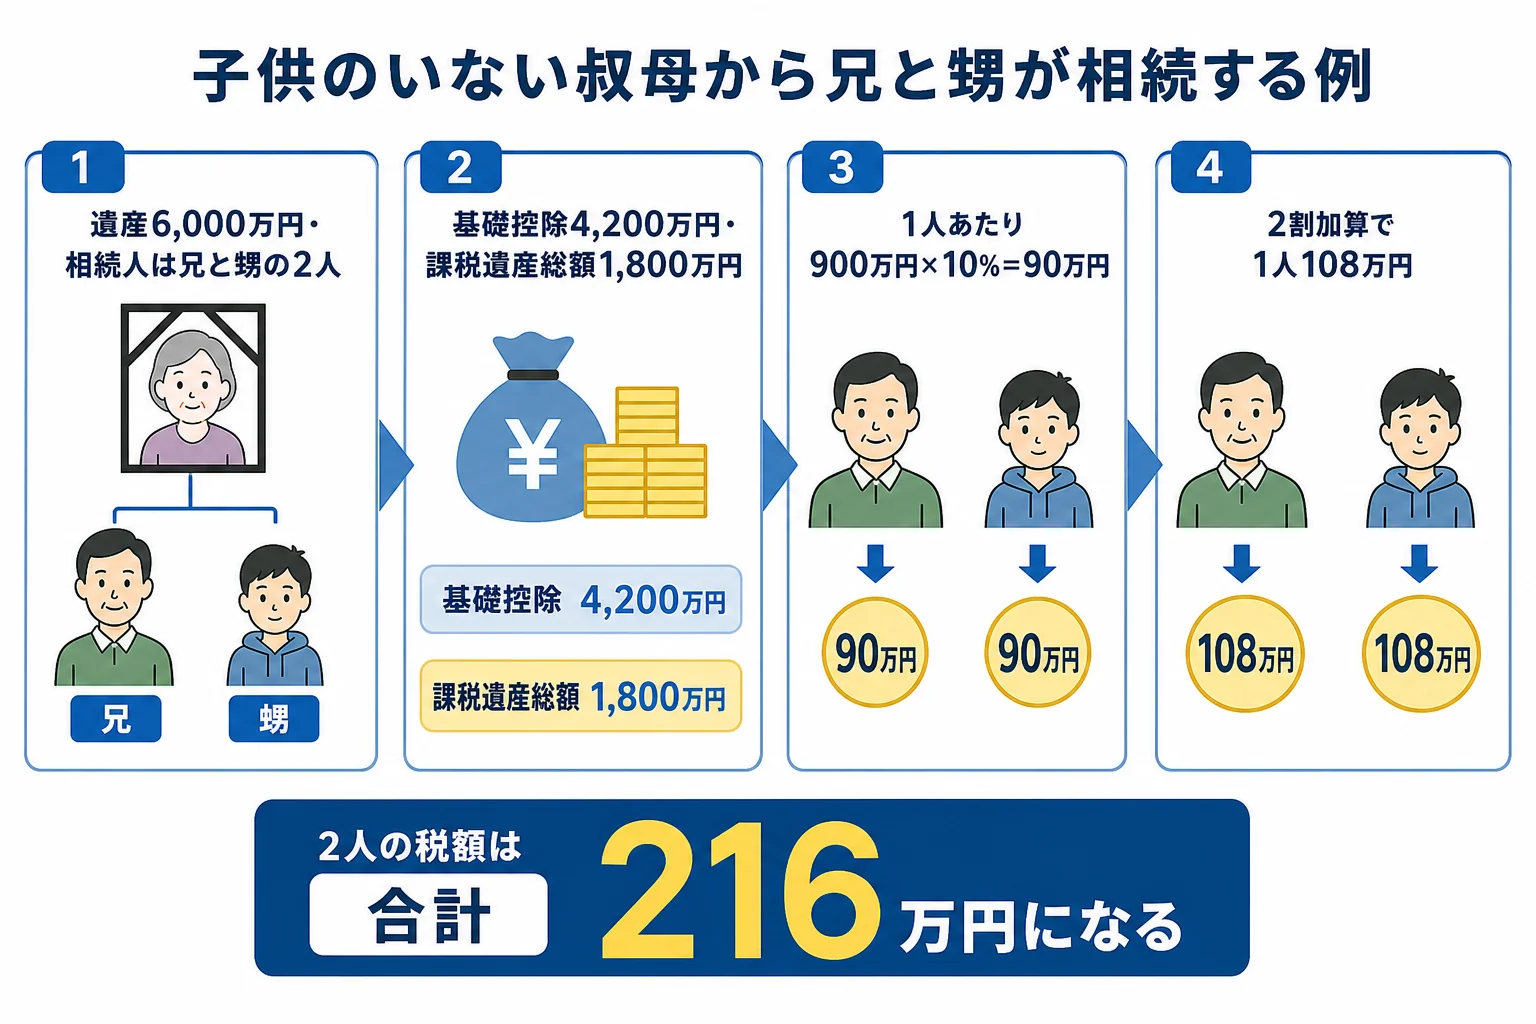
相続税の総額180万円に対して、2割加算で2人あわせて36万円増え、実際に納めるのは216万円になります。
例えばこんな会話になりがちです。
「叔母さんの遺産、基礎控除を超えるから相続税がかかるらしいよ」
「しかも兄弟と甥だから、2割加算で1.2倍になるんだって」
叔母の遺産は誰が相続する?
『そもそも、叔母の遺産を自分が相続するの?』と戸惑う方も多いはずです。
配偶者は常に相続人で、そのほかは順位で決まります。第1順位は子、第2順位は父母・祖父母、第3順位は兄弟姉妹です。子供のいない叔母で、両親もすでに亡くなっていれば、叔母の兄弟姉妹が相続人になります。
兄弟姉妹が先に亡くなっている場合は、その子である甥・姪が代わりに相続します。ただし、甥・姪の子までは代襲しません。
叔母に夫がいる場合は、夫が3/4、兄弟姉妹(甥姪)が1/4を分ける形です。夫は配偶者なので2割加算の対象外で、兄弟姉妹や甥姪の分だけが1.2倍になります。
計算例2: 孫養子がいる場合
次に、配偶者はすでに亡くなっていて、相続人が子1人と孫養子1人のケースです。
- 遺産の合計: 1億円
- 基礎控除: 3,000万円 + 600万円 × 2人 = 4,200万円
- 課税遺産総額: 5,800万円
- 法定相続分で分けた額: 1人2,900万円
- 速算表での税額: 2,900万円 × 15% − 50万円 = 385万円(1人あたり)
- 相続税の総額: 770万円
2人が半分ずつ受け取ると、子は385万円、孫養子は385万円 × 1.2 = 462万円を納めます。
『孫を養子にすれば基礎控除が増えて得なのでは?』という声もありますよね。たしかに相続人が1人増えるので基礎控除は600万円増えます。ただ、孫養子は2割加算がかかるので、トータルで得になるかは試算してみないとわかりません。
相続人以外への遺贈も対象
遺言で、相続人ではない人に財産を渡す場合も注意が必要です。例えば、長年お世話になった内縁の配偶者や、子の配偶者(お嫁さん)に遺贈すると、受け取った人の相続税は2割加算になります。
2割加算で注意したいこと
- 甥・姪は代襲相続でも2割加算の対象
- 孫養子は相続人でも2割加算の対象
- 遺言で孫や相続人以外に財産を渡すと、受け取った人に2割加算がかかる
- 配偶者の税額軽減は、2割加算の後の税額から差し引く
兄弟姉妹や甥姪が相続する時は、相続人が多くなりがちです。戸籍を集めて相続人を確定するだけでも時間がかかるので、10か月の申告期限を意識して早めに動いておきましょう。
叔母や叔父からの相続で相続人が多い、孫養子がいる、遺言で相続人以外に財産を渡している、といった場合は、計算が複雑になります。2割加算を含めた税額は税理士に確認してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税の2割加算はどんな人が対象になりますか?
配偶者と一親等の血族(子・父母)以外の人です。兄弟姉妹、甥姪、祖父母、孫養子、遺言で財産を受け取った孫や相続人以外の人が対象になります。
孫が相続する場合はいつでも2割加算されますか?
いいえ。子が先に亡くなっていて孫が代わりに相続する代襲相続の場合は対象外です。孫養子や、遺言で財産を受け取った孫は対象になります。
子供のいない叔母の遺産を相続したら相続税は増えますか?
甥・姪や兄弟姉妹として相続する場合は、2割加算の対象なので、本来の税額の1.2倍になります。基礎控除以下なら相続税はかかりません。
まとめ
- 2割加算は、配偶者と子・父母以外が財産を受け取った時に税額が1.2倍になる仕組み
- 兄弟姉妹・甥姪・孫養子は対象、代襲相続の孫は対象外
- 計算は、各人に割り振った相続税額を1.2倍にしてから税額控除を差し引く
- 叔母から甥姪が相続する時は、代襲相続でも2割加算がかかる