当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続財産を書き出してみて、『お墓や仏壇にも相続税がかかるの?』と不安になった方もいるはずです。
結論から言うと、お墓・仏壇・位牌などの祭祀財産には相続税がかかりません。死亡保険金や死亡退職金も、「500万円×法定相続人の数」までは非課税です。
この記事を読めば、どの財産が相続税の対象外になるのかと、非課税枠の計算方法が分かります。
相続税がかからない非課税財産の一覧
- 墓地・墓石・仏壇・仏具・位牌など、日常的に礼拝している物は非課税です。
- 死亡保険金と死亡退職金は、それぞれ「500万円×法定相続人の数」まで非課税です。
- 骨董的価値がある仏具や、投資目的で持っている物は相続税の対象になります。
国税庁が「相続税がかからない財産」として挙げているものを、身近な順にまとめました。
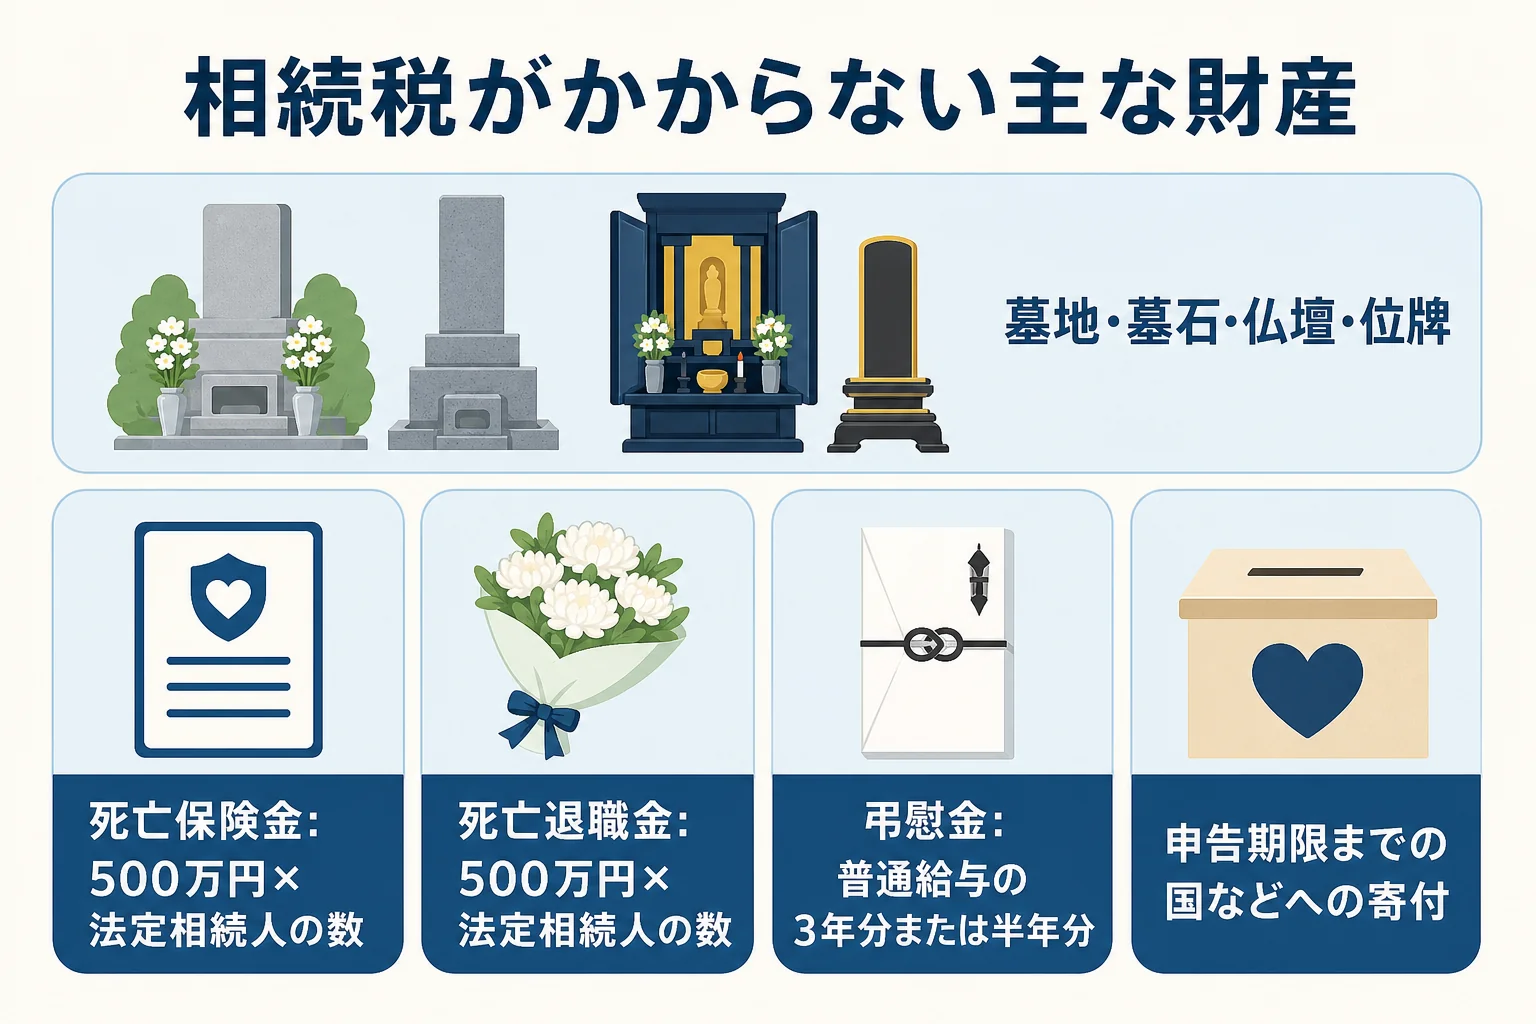
| 非課税財産 | 非課税になる範囲 |
|---|---|
| 墓地・墓石・仏壇・仏具など | 日常礼拝している物(骨董品・商品は対象外) |
| 死亡保険金 | 500万円×法定相続人の数まで |
| 死亡退職金 | 500万円×法定相続人の数まで |
| 弔慰金 | 業務上の死亡は普通給与の3年分、それ以外は半年分まで |
| 国・地方公共団体などへの寄付 | 申告期限までに寄付した財産 |
| 心身障害者共済制度の給付金の受給権 | 条例に基づく制度のもの |
| 公益事業に使う財産 | 宗教・慈善・学術などの公益事業を行う一定の個人が取得し、公益事業に使うもの |
このほか、遺族年金・未支給年金・死亡一時金にも相続税はかかりません。
墓・仏壇・位牌は相続税がかからない
お墓や仏壇は、先祖を祀るための「祭祀財産」と呼ばれます。祭祀財産は、ほかの遺産とは別に扱われ、相続税の対象外です。
位牌・神棚・仏具なども、日常的に手を合わせているものなら非課税になります。
ただ、ここが大事なところです。非課税になるのは「礼拝のための物」だけなんです。
- 純金の仏具や、骨董的価値がある仏像
- 投資目的で持っている金の仏像
- 仏具店が商品として持っている在庫
例えば、こんな相談がよくあります。
「純金の仏像なら、仏具だから非課税ですよね?」
「礼拝用ではなく資産として持っていると見られると、相続税の対象になります」
位牌も、手を合わせるための物なら非課税で、相続税の控除という形ではなく、最初から財産に含めない扱いです。
『それなら、生前にお墓や仏壇を買っておけば節税になる?』と考える方もいますよね。実際、亡くなる前に現金で買っておけば、その分の現金が財産から減ります。
ただし、相続税を逃れるためだけに高額な仏具を買うと、礼拝用とは認められないこともあります。常識的な範囲で考えておきましょう。
死亡保険金の非課税枠は500万円×法定相続人の数
死亡保険金は、亡くなった人が保険料を払っていた場合、民法上の遺産ではなくても相続税では「みなし相続財産」として課税されます。
その代わり、「500万円×法定相続人の数」の非課税枠があります。
| 法定相続人の数 | 死亡保険金の非課税限度額 |
|---|---|
| 1人 | 500万円 |
| 2人 | 1,000万円 |
| 3人 | 1,500万円 |
| 4人 | 2,000万円 |
例えば、夫が亡くなり、妻と子2人が相続人のケースで、死亡保険金が2,000万円だったとします。非課税枠は500万円×3人=1,500万円なので、相続税の対象になるのは500万円だけです。
複数の相続人が受け取った場合は、受け取った金額の割合で非課税枠を分けます。
非課税枠を使えない人に注意
非課税枠が使えるのは、相続人が受け取った保険金だけです。
- 孫や相続人でない人が受取人になっている
- 相続放棄をした人が受け取った(保険金自体は受け取れる)
- 保険料を払っていたのが亡くなった人ではない
相続放棄をしても、相続人の人数には数えます。そのため非課税枠の計算には入りますが、放棄した本人が受け取った分には枠を使えないので、気をつけておきましょう。
死亡退職金も、保険金と同じく「500万円×法定相続人の数」まで非課税です。こちらは保険金とは別枠なので、両方受け取った場合はそれぞれの枠が使えます。
非課税枠でどれくらい相続税が変わる?
例えば、配偶者はすでに亡くなっていて、子2人が預金6,000万円を相続するケースで比べてみます。
| ケース | 課税される遺産 | 相続税の合計 |
|---|---|---|
| 全額が預金のまま | 6,000万円 | 180万円 |
| 1,000万円を子が受取人の死亡保険金にしていた | 5,000万円 | 80万円 |
子2人なら非課税枠は1,000万円です。基礎控除4,200万円を引いて1人あたり400万円に10%をかけると40万円、2人で80万円になります。
同じ6,000万円を残すのでも、受け取り方で相続税が100万円変わる計算です。生前の対策として保険を考える方が多いのは、こうした理由からなんです。
弔慰金・寄付も非課税になる
弔慰金
勤務先から受け取る弔慰金は、次の範囲までは相続税がかかりません。
- 業務上の死亡: 死亡した時の普通給与の3年分
- 業務上でない死亡: 死亡した時の普通給与の半年分
この範囲を超えた部分は、退職手当金として扱われ、死亡退職金の非課税枠の計算に入ります。
国や公益法人などへの寄付
相続した財産を、相続税の申告期限までに国・地方公共団体・公益法人・認定NPO法人に寄付すると、その財産には相続税がかかりません。
『母校や地元に役立ててほしい』という場合、期限内に寄付することが条件です。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
非課税財産を除いた遺産が「3,000万円+600万円×法定相続人の数」の基礎控除を超えるかどうかで、相続税がかかるかが決まります。詳しくは相続税の基礎控除とはを見てみてください。
保険金の受取人や受け取った人の続柄で非課税枠が使えるかは変わります。保険が複数ある・受取人に孫が入っている・相続税がかかるか微妙なラインという家は、税理士に一度見てもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
非課税財産でよくある勘違い
最後に、「非課税だと思っていたら違った」という例を見ておきます。
| よくある勘違い | 実際の扱い |
|---|---|
| 生命保険金は全額非課税 | 500万円×法定相続人の数を超えた分は課税 |
| 家族名義の預金は対象外 | 実質が亡くなった人のお金なら相続財産(名義預金) |
| 香典返しの費用も差し引ける | 香典返しは葬式費用に入らない |
| 葬儀の後の法要費用も控除できる | 四十九日などの法要や墓石の購入費は葬式費用に入らない |
借入金や葬式費用は、非課税とは別に「債務控除」として遺産から差し引けます。どれが差し引けるかは相続税の計算方法で確認しておくと迷いません。
よくある質問
仏壇や位牌は相続税の申告で書く必要がありますか?
日常礼拝している仏壇や位牌は非課税財産なので、相続税の課税価格には含めません。骨董的価値がある物や投資目的の物は課税対象になります。
死亡保険金の非課税枠は誰が受け取っても使えますか?
相続人が受け取った保険金だけに使えます。孫など相続人でない人や、相続放棄をした人が受け取った分には使えません。
遺族年金に相続税はかかりますか?
遺族年金には相続税がかかりません。所得税もかかりません。
まとめ
- 墓地・墓石・仏壇・位牌など日常礼拝している物は、相続税の非課税財産です。
- 死亡保険金と死亡退職金は、それぞれ500万円×法定相続人の数まで非課税です。
- 弔慰金は普通給与の3年分(業務上)または半年分まで、国などへの寄付は申告期限内なら非課税です。
- 純金や骨董的価値のある仏具、投資目的の物は課税対象になります。