当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が会社を経営していた、あるいは個人で商売をしていた。『会社そのものにも相続税がかかるの?』と不安になりますよね。
結論から言うと、相続税の対象になるのは「会社」ではなく、亡くなった人が持っていた株式や事業用の財産です。株式会社でも有限会社でも、自社株の評価額が相続財産に入ります。
この記事を読めば、会社や事業を相続した時に何に相続税がかかり、どう評価されるのかが分かります。
会社を相続すると何に相続税がかかる?
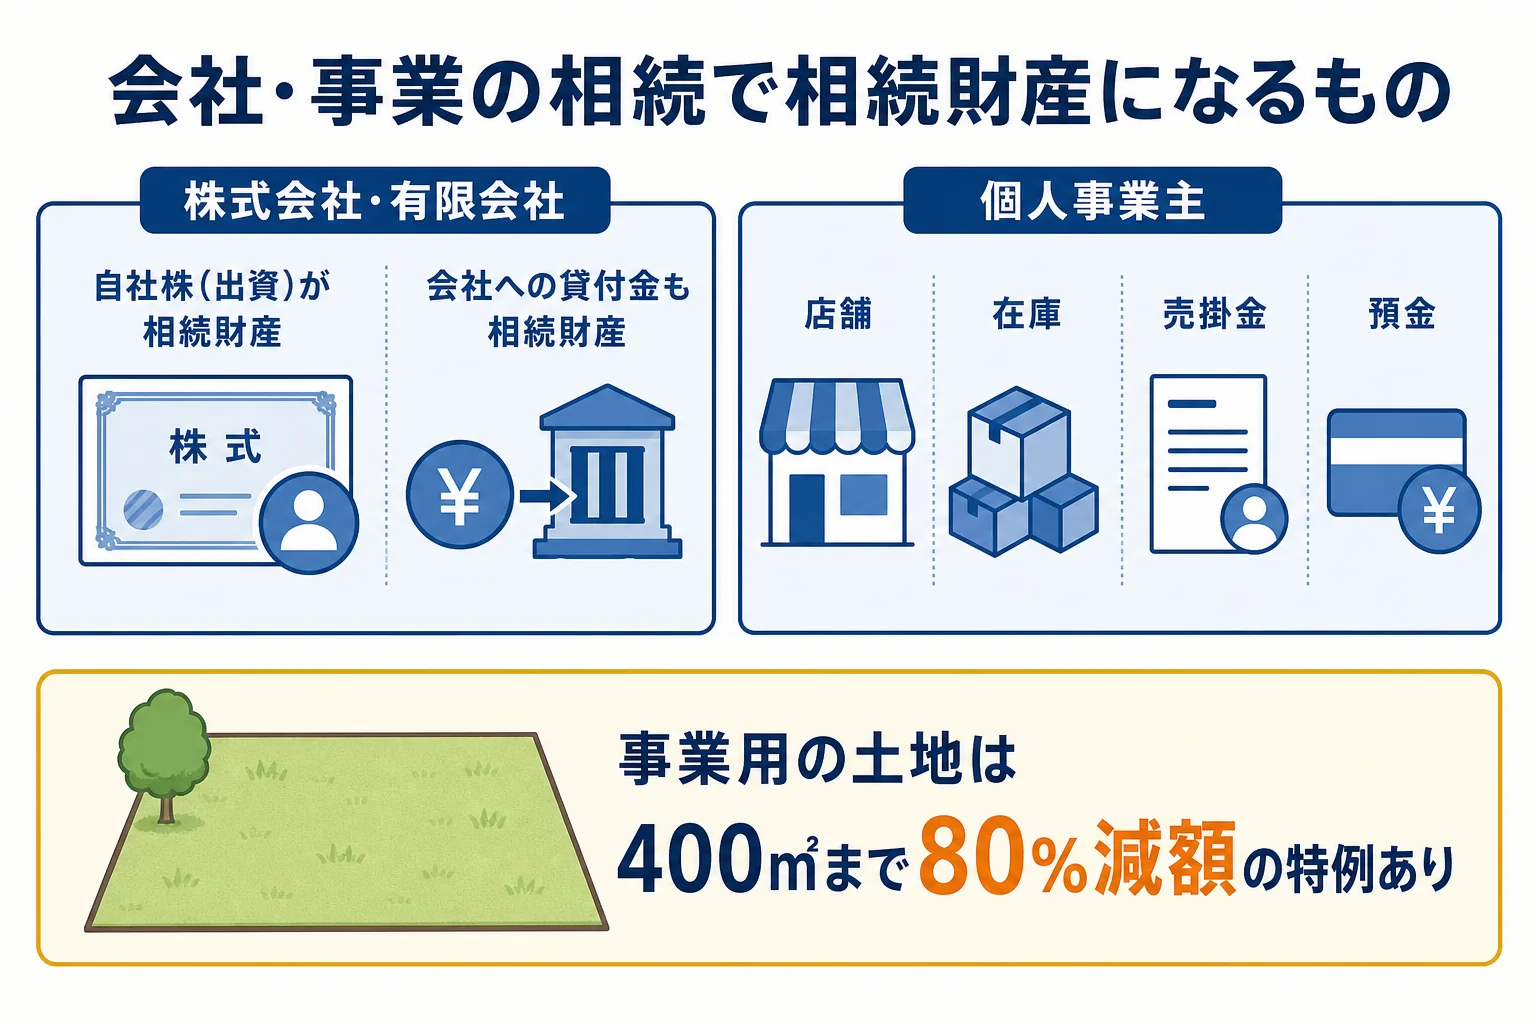
- 株式会社・有限会社は、亡くなった人が持っていた自社株(出資)が相続財産になります。
- 個人事業主は、店舗・在庫・売掛金・事業用の預金などがそのまま相続財産になります。
- 自社株は上場していないので、国税庁が定める方法で評価します。
- 事業に使っていた土地は、小規模宅地等の特例で評価を下げられる場合があります。
会社は社長とは別の「法人」なので、社長が亡くなっても会社自体が相続されるわけではないんです。相続されるのは、社長が持っていた株と、会社に貸していたお金などの権利です。
実は、会社への貸付金も相続財産になります。『会社に貸したお金なんて返ってこないのに』と思う方も多いはずです。ただ、帳簿に残っている限りは財産として数えるのが原則なので、決算書の確認は早めにしておきましょう。
有限会社(特例有限会社)も、株式会社と同じように「出資」を非上場株式として評価します。会社の形で扱いが大きく変わるわけではありません。
自社株(非上場株式)の評価方法
非上場株式は、市場の値段がないので、決められた方法で評価します。
| 評価方法 | どんな時に使うか |
|---|---|
| 類似業種比準方式 | 同じ業種の上場会社の株価などと比べて評価する |
| 純資産価額方式 | 会社の資産から負債を引いた価額で評価する |
| 配当還元方式 | 経営に関わらない少数株主などが取得した時に使う |
どの方式を使うかは、会社の規模や、相続した人がどれくらい株を持つかで変わります。業績がよく、内部留保が多い会社ほど評価額は高くなりやすいんです。
例えば、遺産が自宅と預金だけなら基礎控除内に収まる家庭でも、自社株の評価が加わると基礎控除を超えることがあります。相続人が子2人なら基礎控除は4,200万円です。計算の基本は相続税の基礎控除の計算方法で確認してみてください。
後継者とほかの相続人の分け方で揉めやすい
自社株を後継者1人に集めると、ほかの兄弟が受け取る財産が少なくなりがちです。『会社を継がない自分の取り分はどうなるの?』という声が出るのも自然ですよね。
兄弟姉妹以外の相続人には遺留分があり、子なら法定相続分の半分は請求できる立場にあります。株を後継者に集めるなら、預金や生命保険などで他の相続人の取り分を用意しておくのが基本です。
株が兄弟にばらばらに分かれると、会社の意思決定が進まなくなることもあります。誰が経営を引き継ぐかを決めたうえで、遺言書を残しておくと分け方で揉めにくくなります。
個人事業主の相続税と事業承継の注意点
個人事業主の場合は、会社のような「株」はありません。事業用の財産がひとつずつ相続財産になります。
- 店舗や工場の土地・建物
- 在庫、機械、車両などの事業用の資産
- 売掛金と事業用の預金
- 買掛金や借入金(債務として差し引ける)
事業に使っていた土地は、要件を満たせば「特定事業用宅地等」として400㎡まで評価が80%減額されます。適用には相続税の申告が必要です。
事業承継の場面では、自社株や事業用資産の相続税の納税を猶予する制度もあります。要件が細かく、期限や手続きも改正されることがあるので、要件を満たすかは税理士に確認を。
「株を誰が継ぐかで税金が変わるの?」
「変わります。後継者に集めるかどうかで、評価方式も遺産分割も変わってきます」
このように、会社の相続は評価と分け方がセットで決まります。
亡くなった人の所得税の準確定申告も、相続の開始を知った日の翌日から4か月以内に必要です。個人事業主だった場合は、その年の事業の売上と経費をまとめる作業が入るので、帳簿は早めに確保しておきましょう。相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。
自社株の評価は、決算書を読み込む作業が多く、家族だけで進めるのは大変なところです。会社や事業用の土地がある、後継者と他の兄弟の分け方で迷っている、という方は、税理士に評価と申告をまとめて任せると進めやすくなります。
『うちの会社の株はいくらになるのか見当もつかない』という方は、まず直近の決算書と株主名簿を用意してみてください。誰が何株持っているかが分かるだけでも、評価の見通しが立てやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
赤字の会社でも自社株に相続税はかかりますか?
赤字でも、会社に純資産が残っていれば自社株に評価額が付くことがあります。評価額がいくらになるかは決算書をもとに計算します。
会社の借金は相続税の計算で差し引けますか?
会社の借金は会社の債務なので、社長個人の相続財産からは引けません。ただし、社長が個人で連帯保証していた場合の扱いは別に検討が必要です。
個人事業を廃業しても相続税はかかりますか?
廃業しても、亡くなった時点で持っていた事業用の財産や預金は相続財産になります。廃業と相続税は別の問題として考えておきましょう。
まとめ
- 会社では自社株(出資)、個人事業では事業用の財産が相続財産になります。
- 自社株は類似業種比準方式・純資産価額方式・配当還元方式で評価します。
- 事業用の土地は、要件を満たせば400㎡まで80%減額できます。
- 納税猶予の制度もあるので、要件は税理士に確認しましょう。
相続税の計算方法と計算例もあわせて読んでおくと、全体の流れがつかめます。