当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『子どもがいないので、お世話になった姪に財産を残したい』。そう考えた時に出てくるのが「遺贈」という言葉ですよね。
結論から言うと、相続は法定相続人が法律に従って財産を引き継ぐこと、遺贈は遺言によって誰にでも財産を渡せることです。法定相続人以外に財産を渡すなら、遺贈が基本の方法になります。
この記事では、遺贈と相続の違いと、相続人以外に財産を渡す時の注意点を見ていきます。
遺贈と相続の違いは?
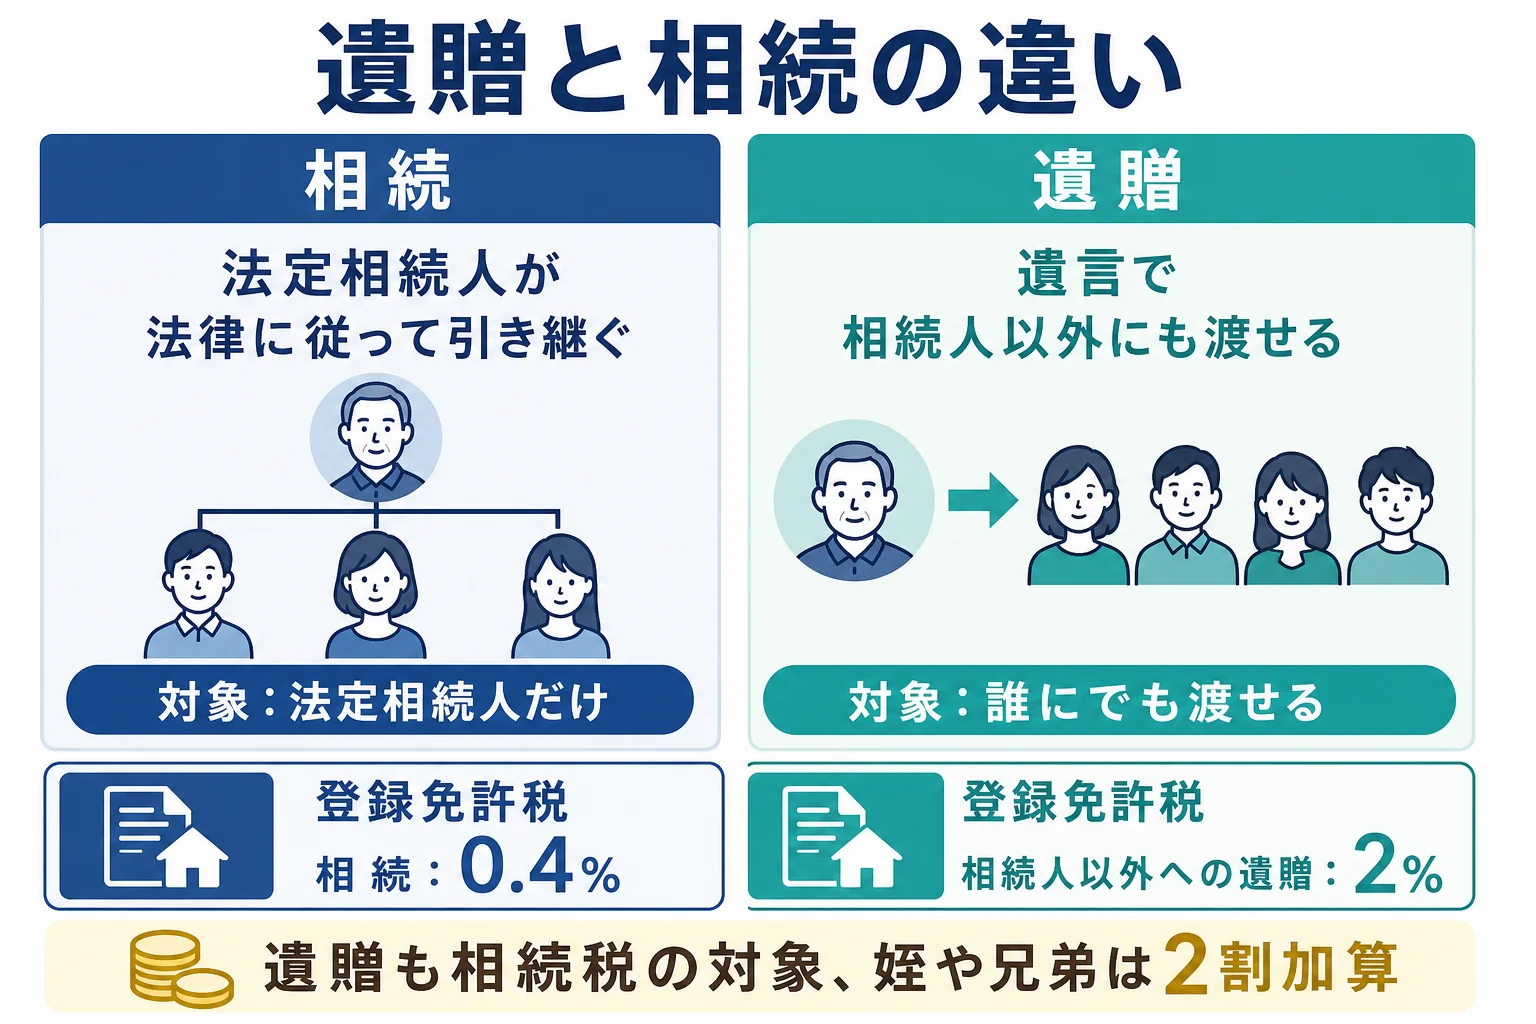
- 相続で財産を受け取れるのは、法定相続人だけです。
- 遺贈は遺言で財産を渡すことで、相続人以外にも渡せます。受け取る人を受遺者と言います。
- 相続人以外への遺贈は、不動産の登録免許税が相続より高くなります。
- 遺贈でかかる税金は贈与税ではなく相続税で、姪や兄弟などは2割加算の対象です。
| 項目 | 相続 | 遺贈 |
|---|---|---|
| 受け取れる人 | 法定相続人だけ | 誰でも(相続人・相続人以外・法人も) |
| 遺言 | なくても発生する | 遺言が必要 |
| かかる税金 | 相続税 | 相続税 |
| 不動産の登録免許税 | 固定資産税評価額 × 0.4% | 相続人以外は × 2%(相続人は0.4%) |
| 受け取る人の呼び方 | 相続人 | 受遺者 |
登録免許税の税率は、国税庁の登録免許税の税額表で確認できます。
相続人になるのは誰?
法律で決まった相続人(法定相続人)は、配偶者と、子・父母・兄弟姉妹の順位で決まる血族です。姪や甥は、兄弟姉妹が先に亡くなっている場合の代襲相続人になる時だけ相続人になります。
誰が相続人になるかは法定相続人とはで詳しく解説しています。
『内縁の妻や、介護をしてくれた長男の嫁にも残したい』という方もいますよね。こうした人は法定相続人ではないので、何もしなければ財産は渡りません。遺贈を使う場面です。
包括遺贈と特定遺贈の違い
遺贈には、包括遺贈と特定遺贈の2種類があります。ここが分かりにくいところなんです。
包括遺贈とは
「財産の3分の1を姪に遺贈する」のように、割合で渡す遺贈です。
包括遺贈を受けた人(包括受遺者)は、相続人と同じ権利と義務を持ちます。プラスの財産だけでなく借金も割合に応じて引き継ぎ、遺産分割協議にも加わります。放棄するなら、相続放棄と同じく家庭裁判所での手続きが必要です。
特定遺贈とは
「自宅の土地は姪に」「A銀行の預金は内縁の妻に」のように、財産を特定して渡す遺贈です。
特定遺贈では、借金を引き継ぐことは原則ありません。受け取りたくない時は、遺贈義務者に意思を伝えて放棄できます。
『割合で残すか、物で残すか』で、受け取る人の負担がかなり変わります。借金がある人の遺言なら、特定遺贈にしておくと受遺者の負担を抑えられますよ。
「相続させる」と「遺贈する」の違い
相続人に財産を渡す遺言には、「長男に相続させる」と「長男に遺贈する」の2つの書き方があります。
相続人に渡すなら、「相続させる」と書くのが一般的です。この書き方の遺言(特定財産承継遺言)なら、長男が単独で相続登記を申請できます。
相続人に対する遺贈も、登録免許税は相続と同じ0.4%です。法改正で、相続人への遺贈は受遺者が単独で登記を申請できるようになりました。一方、相続人以外への遺贈の登記は、受遺者と遺言執行者(または相続人全員)が共同で申請します。
遺言は形式にも注意
遺贈は遺言があってはじめて成り立ちます。自筆証書遺言は全文・日付・氏名を自書して押印する必要があり、形式を欠くと無効になることも。
公正証書遺言は公証役場で作り、証人2人が立ち会います。家庭裁判所の検認が不要なので、相続人以外に財産を渡す時には使われることが多い方法です。
遺贈の税金:相続税と2割加算
遺贈で財産を受け取った人には、贈与税ではなく相続税がかかります。
ただし、配偶者と一親等の血族(子・父母)以外の人が受け取ると、相続税が2割加算されます。姪・甥、兄弟姉妹、内縁の妻などは対象です。
例えば、子のいない人が姪に預金を遺贈するケース。姪の相続税額は、通常の計算に2割を上乗せした額になります。
また、基礎控除の「3,000万円 + 600万円 × 法定相続人の数」の人数には、受遺者は入りません。生命保険金の非課税枠も、相続人が受け取った分だけが対象です。
相続人以外への遺贈は、遺産の額や不動産の有無で税額が大きく変わります。相続税がかかりそうなら、遺言を書く前に税理士に試算してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
遺贈を受けた人の手続きの流れ
遺言で財産を受け取ることになったら、受遺者は何をすればいいのか。『相続人じゃないのに、手続きできるの?』と戸惑う方も多いはずです。
- 遺言書の内容を確認する(自筆証書遺言は家庭裁判所の検認を受ける)
- 遺言執行者がいるか確認し、連絡を取る
- 受け取るか放棄するかを決める
- 預金の払い戻しや不動産の名義変更を進める
- 相続税がかかる場合は、10か月以内に申告・納付する
遺言執行者がいれば、受遺者は執行者と一緒に名義変更などを進められます。執行者がいないと、相続人全員の協力が必要になる場面があり、相続人以外の受遺者にとっては負担が大きくなりがちです。
「叔母さんの遺言で家をもらうことになったけど、いとこたちに頼みにくい」
「遺言執行者が決まっていれば、その人と進められるよ」
遺贈の遺言を書く側は、遺言執行者も一緒に決めておくと、受け取る人が困りません。相続全体の手続きの順番は相続手続きの流れで確認してみてください。
相続人がいない人の財産はどうなる?
相続人が誰もおらず、遺言もない場合、財産は相続財産清算人が清算し、特別縁故者への分与がなければ最終的に国庫に入ります。
お世話になった人や団体に残したい気持ちがあるなら、遺贈の遺言を書いておくことが大切です。
法定相続人以外に財産を渡すほかの方法
遺贈以外にも、相続人以外に財産を渡す方法はあります。
- 遺贈(遺言で渡す)
- 死因贈与(亡くなった時に渡すと、生前に契約しておく)
- 生前贈与(年110万円までは贈与税の基礎控除)
- 養子縁組(相続人にする)
- 特別寄与料(介護などで貢献した親族が請求)
- 特別縁故者への財産分与(相続人がいない時に家庭裁判所へ申立て)
特別寄与料は、相続人でない親族が介護などで貢献した時に、相続人へ金銭を請求できる制度です。相続の開始と相続人を知った時から6か月、相続開始から1年以内に請求する必要があります。
ただ、これらは後から請求する仕組みで、もらえるかどうかが確定していません。確実性を高めたいなら、元気なうちに遺言で遺贈しておく方が安心です。
遺留分には気をつけて
遺贈で相続人以外に多くを渡すと、相続人の遺留分を侵害することがあります。
遺留分は兄弟姉妹以外の相続人に認められる取り分です。例えば子どもがいる人が全財産を姪に遺贈すると、子どもから遺留分侵害額請求を受けるおそれがあります。兄弟姉妹には遺留分がないので、子も親もいない人が姪に遺贈する場合は、この心配はありません。
よくある質問
遺贈と相続の違いは何ですか?
相続は法定相続人が法律に従って財産を引き継ぐこと、遺贈は遺言で財産を渡すことです。遺贈なら相続人以外にも財産を渡せます。
包括遺贈と相続の違いは?
包括受遺者は相続人と同じ権利と義務を持ち、借金も割合で引き継ぎます。ただし相続人ではないので、基礎控除の人数に入らず、姪などは相続税の2割加算の対象になります。
姪に財産を相続させたい時はどうすればいいですか?
姪が代襲相続人でない限り、遺言で遺贈するのが基本です。相続税は2割加算になり、不動産の登録免許税は2%になる点も踏まえて遺言の内容を考えましょう。
まとめ
- 相続は法定相続人だけ、遺贈は遺言で誰にでも財産を渡せます。
- 包括受遺者は借金も引き継ぎ、特定遺贈なら原則として借金は引き継ぎません。
- 相続人以外への遺贈は、登録免許税が2%、相続税は2割加算になることがあります。
- 子や親がいる場合は、遺留分を侵害しないように遺言の内容を考えましょう。