当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産の大半が土地と実家。そんな家庭ほど「相続税がいくらかかるのか」「今から何かできるのか」が気になりますよね。
結論から言うと、不動産の相続税対策でまず確認したいのは「小規模宅地等の特例が使えるか」です。ここを押さえたうえで、賃貸活用や生前贈与、売る場合の特例を組み合わせて考えます。
不動産の相続税対策は何から始める?
土地の相続税対策は、次の順で考えると迷いません。1つ目は、自宅の土地に小規模宅地等の特例が使えるかの確認です。2つ目は、相続税がかかるかの試算です。3つ目に、生前贈与や賃貸活用、売却などの対策を家族の事情に合わせて選びます。
『対策といっても、何か買ったり建てたりしないといけないの?』と思う方も多いはずです。
実は、いちばん効果が大きいのは、すでに持っている自宅の土地で特例を使えるようにしておくことなんです。何かを新しく始める前に、今の財産で相続税がいくらになるかを把握しておきましょう。
相続税には基礎控除があり、「3,000万円+600万円×法定相続人の数」までは税金がかかりません。妻と子2人なら4,800万円です。
不動産は、売買される価格ではなく相続税の評価額で計算します。土地は市街地なら路線価、それ以外は固定資産税評価額に倍率を掛けて評価し、建物は固定資産税評価額を使います。
評価額の調べ方は 不動産の相続税評価額の調べ方 で詳しく紹介しています。
親の土地・実家で使える相続税の節税方法
不動産相続税対策の主な方法を、効果と注意点で並べると次のとおりです。
| 対策 | 内容 | 注意したいこと |
|---|---|---|
| 小規模宅地等の特例 | 自宅の土地を330㎡まで80%減額 | 引き継ぐ人の要件がある。申告が必要 |
| 賃貸に出す・アパートを建てる | 貸家・貸家建付地として評価が下がる | 空室が増えると評価減が小さくなる。借入の返済 |
| 生前贈与 | 相続財産そのものを減らす | 相続前7年以内の贈与は加算される |
| 夫婦間の居住用不動産の贈与 | 婚姻20年以上なら最高2,000万円控除 | 二次相続で税金が増えることがある |
| 生命保険の活用 | 非課税枠500万円×法定相続人の数 | 不動産そのものの評価は下がらない |
小規模宅地等の特例で自宅の土地を80%減額
亡くなった人が住んでいた土地は、要件を満たす人が引き継ぐと330㎡まで評価額が80%減ります。土地の相続税対策では、これが最も大きな効果を持ちます。
引き継げるのは、配偶者、同居していた親族、持ち家のない別居の親族(いわゆる家なき子)などです。
『実家に住んでいない長男が継ぐ予定だけど大丈夫?』という場合は、要件を満たすかを先に確かめておくことが大事なんです。要件の詳細は 小規模宅地等の特例の要件 でまとめています。
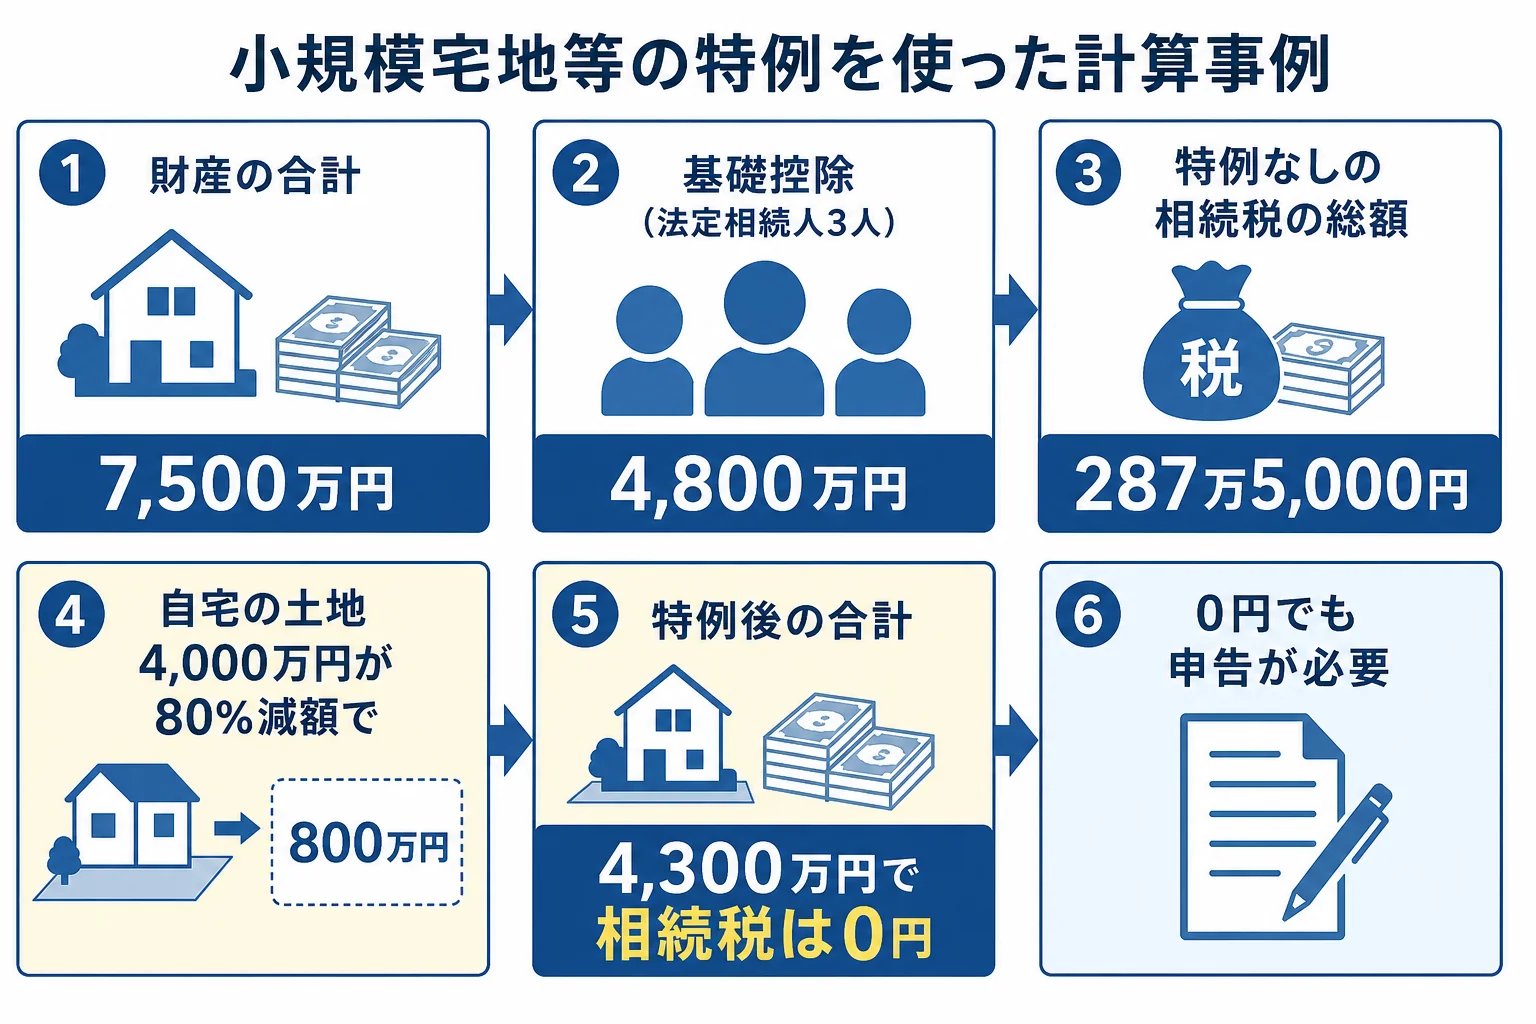
この特例は、使った結果相続税が0円になっても申告が必要です。ここを見落とすと特例が受けられなくなるので注意しましょう。
賃貸に出すと評価が下がる理由
人に貸している建物は、借家人の権利があるぶん評価額が下がります。貸家の評価は、建物の固定資産税評価額から借家権割合30%×賃貸割合を差し引いた額です。
その建物が建つ土地も「貸家建付地」として評価が下がります。
ただ、相続税を減らすためだけに借入をしてアパートを建てると、空室や修繕費で家計が苦しくなることも。
賃貸経営そのものが成り立つかを先に考えてみてください。詳しくは アパート経営の相続税対策 で解説しています。
不動産相続税対策の事例:妻と子2人のケース
例えば、夫が亡くなり、妻と子2人が相続するケースで計算してみます。財産は自宅の土地4,000万円(330㎡以下)、建物500万円、預貯金3,000万円で、合計7,500万円です。
| 項目 | 特例なし | 小規模宅地等の特例あり |
|---|---|---|
| 自宅の土地の評価 | 4,000万円 | 800万円(80%減額) |
| 財産の合計 | 7,500万円 | 4,300万円 |
| 基礎控除(3人) | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 2,700万円 | 0円 |
| 相続税の総額 | 287万5,000円 | 0円(申告は必要) |
特例なしの場合、課税遺産総額2,700万円を法定相続分で分けると、妻1,350万円、子が675万円ずつです。
速算表に当てはめると、妻は1,350万円×15%−50万円で152万5,000円です。子は675万円×10%で67万5,000円ずつになり、合計287万5,000円になります。
実際には、ここから配偶者の税額軽減などが差し引かれます。それでも、特例を使えるかどうかで計算のスタート地点が大きく変わることが分かりますよね。
土地があって相続人が多い、特例の要件を満たすか自信がない、という家庭は、税理士に試算してもらうと早いです。評価額の計算と特例の判断をまとめて確認できます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
生前贈与・売却・手放す方法も比べておこう
自宅以外にも不動産がある、あるいは誰も住む予定がない実家がある場合は、次の方法も選択肢になります。
生前に贈与しておく
暦年課税なら、受け取る人ごとに年110万円までは贈与税がかかりません。ただし2024年以降の贈与は、相続前7年以内の分が相続財産に加算されます。
婚姻期間20年以上の夫婦なら、住まいやその購入資金の贈与に最高2,000万円の配偶者控除があります。この贈与は相続前の加算の対象外です。
まとまった額を早めに渡したい時は、累計2,500万円まで特別控除がある相続時精算課税もあります。仕組みは 相続時精算課税制度とは で確認できます。
相続後に売るなら税金の特例を確認
相続した実家を売る時は、相続税ではなく譲渡所得の税金がかかります。昭和56年5月31日以前に建てられた空き家なら、要件を満たすと最高3,000万円の特別控除が使えます。
相続税を払った人が、申告期限の翌日から3年以内に売った場合は「取得費加算の特例」も検討できます。
空き家のまま放置するリスク
『いずれ考えればいい』と実家を空き家のままにしていませんか。
空き家対策特別措置法では、管理されていない空き家が「特定空家」などに指定されることがあります。勧告を受けると、固定資産税が安くなる住宅用地の特例が外れるんです。
使う予定のない土地は、条件を満たせば相続土地国庫帰属制度で国に引き取ってもらう方法もあります。審査手数料は土地1筆14,000円で、承認後に負担金がかかります。
- 自宅の土地に小規模宅地等の特例が使えるか
- 不動産を含めた財産の合計が基礎控除を超えそうか
- 誰がどの不動産を引き継ぐか家族で話せているか
- 二次相続(配偶者が亡くなった後の相続)まで考えているか
- 親が元気なうちに判断が必要な対策か
親が認知症になると、贈与や売却などの契約ができなくなります。元気なうちに準備したい家庭は、家族信託 も選択肢に入ります。
よくある質問
土地の相続対策は何歳から始めるべきですか?
年齢の決まりはありません。ただ生前贈与は相続前7年以内の分が加算され、親が認知症になると契約ができなくなります。親が元気なうちに試算だけでもしておくのがおすすめです。
実家の相続税対策で一番効果があるのは何ですか?
多くの家庭では、自宅の土地に小規模宅地等の特例が使えるかどうかが最も影響します。330㎡まで評価が80%減るため、使えるかを最初に確認しましょう。
アパートを建てれば相続税は下がりますか?
評価額は下がりますが、借入の返済や空室のリスクがあります。相続税が減っても手取りの財産が減っては意味がないので、賃貸経営として成り立つかを先に検討してください。
まとめ
- 不動産の相続税対策は、小規模宅地等の特例が使えるかの確認から始める
- 自宅の土地は330㎡まで80%減額でき、税額0円でも申告が必要
- 賃貸活用は評価が下がるが、空室や借入のリスクも考える
- 生前贈与は相続前7年以内の分が加算される
- 売る時は空き家の3,000万円特別控除や取得費加算の特例を確認する