当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続の書類を書いていて「相続開始年月日」という欄が出てきた。『これって亡くなった日?それとも手続きを始めた日?』と手が止まった方もいますよね。
結論から言うと、相続開始日は、亡くなった人が死亡した日のことです。ただ、期限の多くは「相続の開始を知った日」から数えるので、この2つの違いを押さえておくのが大切です。この記事では、2つの日の違いと、期限の数え方が具体的な日付でわかります。
相続開始日とは?いつのこと?
相続開始日(相続発生日・相続開始年月日)は、被相続人が亡くなった日です。民法では、相続は死亡によって開始するとされています。戸籍に書かれた死亡日が、そのまま相続開始日になります。
相続は、誰かが手続きを始めた時に始まるわけではないんです。亡くなった瞬間に、財産も借金も相続人に引き継がれます。
だから、相続税の申告書や銀行の相続手続きの書類で「相続開始年月日」と聞かれたら、死亡日を書けば大丈夫です。
相続財産の評価も、原則として相続開始日の時点で行います。例えば、預貯金は亡くなった日の残高、上場株式は亡くなった日の終値などをもとに評価します。
相続開始日の時点で決まること
相続開始日は、書類の欄を埋めるためだけの日付ではないんです。次のようなことが、この日を基準に決まります。
- 誰が相続人になるか(その時点で生きている人が相続人)
- 相続する財産と借金の範囲
- 相続税の計算に使う財産の評価額
- どの時点の法律や税制が適用されるか
例えば、基礎控除の「3,000万円 + 600万円 × 法定相続人の数」は、2015年1月1日以降に開始した相続に適用されます。制度が変わった時は、相続開始日がいつかで使うルールが決まるんです。
亡くなった日がはっきりしない場合
行方不明の人について家庭裁判所で失踪宣告を受けた場合は、法律で決まった時点に死亡したとみなされ、その日が相続開始日になります。
災害などで同じ家族が亡くなり、どちらが先か分からない時は、同時に亡くなったものと推定されます。この場合、亡くなった人どうしは互いに相続しません。
「相続の開始を知った日」とは?相続開始日との違い
『相続開始日と、知った日って同じじゃないの?』と思いますよね。たいていは同じ日です。
ただ、法律の期限の多くは「相続の開始があったことを知った日」から数えます。亡くなったことをすぐに知らなかった人は、知った日から数えるんです。
| 言葉 | 意味 | 例 |
|---|---|---|
| 相続開始日 | 被相続人が亡くなった日 | 戸籍の死亡日 |
| 相続の開始を知った日 | 亡くなったことと、自分が相続人になったことを知った日 | 通常は死亡日。疎遠なら知らせを受けた日 |
例えば、何十年も連絡を取っていなかった父が亡くなり、2か月後に親族からの連絡で知ったケース。相続開始日は死亡日ですが、相続の開始を知った日は連絡を受けた日になります。
また、先順位の相続人が全員相続放棄をして自分が相続人になった時は、そのことを知った日が基準になります。
期限の数え方:相続開始日から何か月?
相続の手続きには、知った日などから数える期限がいくつもあります。
| 手続き | 期限 | どこから数えるか |
|---|---|---|
| 死亡届 | 7日以内 | 死亡を知った日 |
| 相続放棄・限定承認 | 3か月以内 | 自分のために相続の開始があったことを知った時 |
| 準確定申告 | 4か月以内 | 相続の開始を知った日の翌日 |
| 相続税の申告・納付 | 10か月以内 | 相続の開始を知った日の翌日 |
| 遺留分侵害額請求 | 1年 | 相続の開始と侵害を知った時 |
| 相続登記 | 3年以内 | 不動産の取得を知った日 |
具体的な日付で数えてみる
期限は、知った日の当日を数えず、翌日から数えるのが基本です。月単位の期限は、翌日から数えて、その月数後の同じ日に終わります。
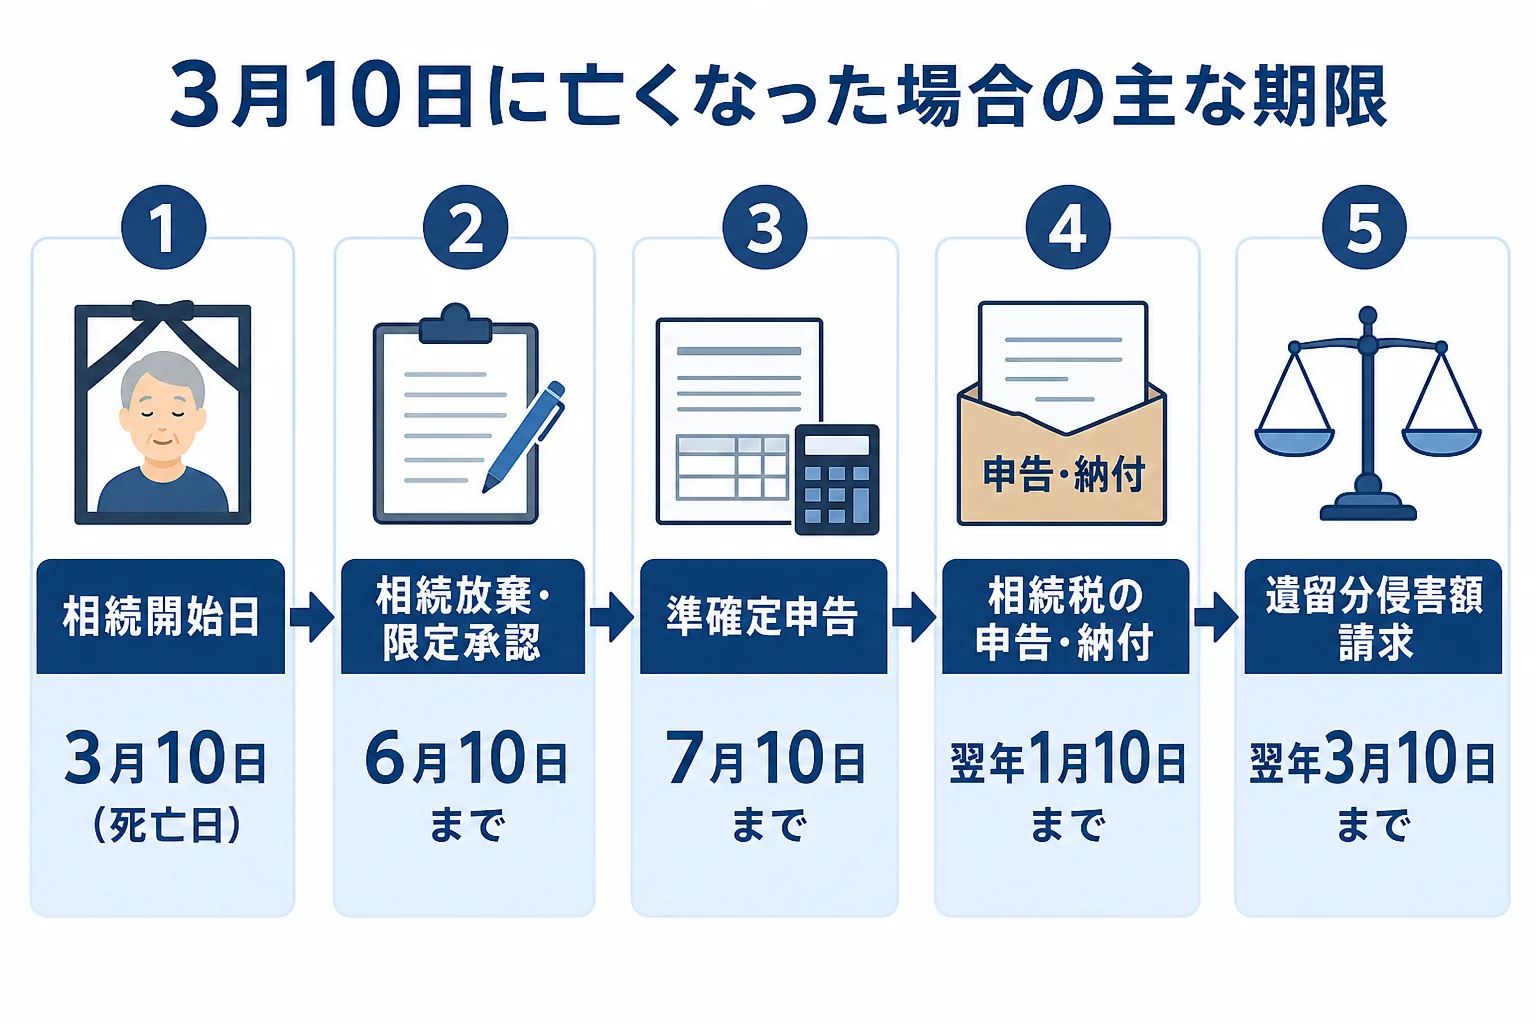
例えば、3月10日に亡くなり、その日に知ったケースで数えてみましょう。
- 相続放棄・限定承認:6月10日まで
- 準確定申告:7月10日まで
- 相続税の申告・納付:翌年1月10日まで
- 遺留分侵害額請求:翌年3月10日まで(相続と侵害を同じ日に知った場合)
相続税の申告期限が土日・祝日にあたる時は、その次の平日が期限になります。
『10か月もあるなら余裕』と思いがちですが、実は、お金にかかわる期限では相続放棄の3か月が最初にやってきます。借金がありそうなら、まずは財産と借金の全体をつかむことから始めてみてください。期限の全体は相続手続きの流れで一覧にしています。
期限に間に合わない時の手当て
『3か月では財産の調べがつかない』ということもありますよね。そんな時のための手続きも用意されています。
- 相続放棄・限定承認:3か月以内に家庭裁判所へ「期間伸長の申立て」をすれば、考える期間を延ばしてもらえることがある
- 相続税:遺産分割がまとまらなくても、法定相続分で分けたと仮定して期限内に申告する。「申告期限後3年以内の分割見込書」を出しておけば、分割後に配偶者の税額軽減や小規模宅地等の特例を受けられる
- 相続登記:分割がまとまらない時は、相続人申告登記で登記の義務を果たせる
どれも、期限が過ぎる前に動くことが前提です。期限の直前になってから慌てないよう、亡くなった日と知った日をメモしておきましょう。
相続を知らなかった場合はどうなる?
『亡くなったことを知らなかったから、期限を過ぎてしまった』というケースもありますよね。
相続放棄の3か月は、自分のために相続の開始があったことを知った時から数えます。死亡を知らなかった期間は含まれません。知った時から3か月以内なら、相続放棄ができる余地があります。
相続税の申告期限も、相続の開始を知った日の翌日から10か月です。疎遠だった親の相続で、知らせを受けたのが亡くなって半年後なら、そこから10か月を数えます。
ただ、相続人が複数いると、人によって知った日が違うことがあります。
例えば、こんなやり取りになることも。
「母はもう申告期限が近いけど、私は先月知ったばかり」
「知った日が違えば、期限も人ごとに違うんですね」
期限が人ごとにずれていても、申告書は相続人がまとめて出すことが多いです。知った日を証明できる手紙や通知は、捨てずに保管しておきましょう。
相続開始日から相続税の申告までにやること
相続開始日の時点の財産を集めて評価し、基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えるかを確かめます。超えていれば、10か月以内に申告と納付が必要です。
相続人の確定には戸籍が必要です。誰が相続人になるかは法定相続人とはで確認できます。
土地がある、相続人が多い、知った日が人ごとに違って期限の管理が難しい、という場合は、税理士に任せると期限から逆算して段取りを組んでもらえます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続開始日は亡くなった日ですか?
はい。相続は死亡によって開始するので、相続開始日は被相続人が亡くなった日です。相続税の申告書などの「相続開始年月日」には死亡日を書きます。
相続の開始を知った日とは、いつのことですか?
被相続人が亡くなったことと、自分が相続人になったことを知った日です。通常は死亡日と同じですが、亡くなったことを後から知った場合は、知らせを受けた日になります。
相続税の申告期限はどう数えますか?
相続の開始を知った日の翌日から10か月以内です。例えば3月10日に亡くなり、その日に知った場合は、翌年1月10日が期限です。土日・祝日にあたる時は次の平日になります。
まとめ
- 相続開始日は、被相続人が亡くなった日
- 期限の多くは「相続の開始を知った日」から数える
- 期限は知った日の翌日から数え、月数後の同じ日に終わる
- 3月10日に亡くなった場合、相続放棄は6月10日、相続税は翌年1月10日まで
- 亡くなったことを知らなかった場合は、知った日から期限を数える