当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続放棄って、いつまでにすればいいの?』と、亡くなった直後のバタバタの中で調べている方も多いですよね。
結論から言うと、相続放棄の期限は「自分のために相続の開始があったことを知った時から3か月以内」です。この3か月を熟慮期間といいます。
ここでは、3か月をいつから数えるのか、間に合わない時にどうするかを、ケース別に見ていきます。
相続放棄の期限はいつまで?
- 相続放棄は、相続の開始を知った時から3か月以内に、亡くなった人の最後の住所地の家庭裁判所へ申述します。
- 通常は、亡くなったことを知った日が起点です。亡くなった日ではありません。
- 先順位の人が放棄して自分が相続人になった時は、そのことを知った時から3か月です。
- 3か月で判断できない時は、期限内に家庭裁判所へ期間の伸長を申し立てられます。
ここで言う「3か月」は時効ではなく、相続を受けるか放棄するかを決めるための期間です。
この期間に何もしないと、借金も含めてすべて受け継ぐ「単純承認」をしたものとみなされます。だからこそ、期限の数え方を最初に押さえておきたいんです。
相続放棄そのものの意味は相続放棄とはで詳しく解説しています。
3ヶ月はいつから数える?数え方の基本
『亡くなった日から3か月でしょ?』と思いがちですよね。
実は、起点は「自分のために相続の開始があったことを知った時」です。亡くなったこと、そして自分が相続人になったことを知った時から数えます。
期限の数え方の例
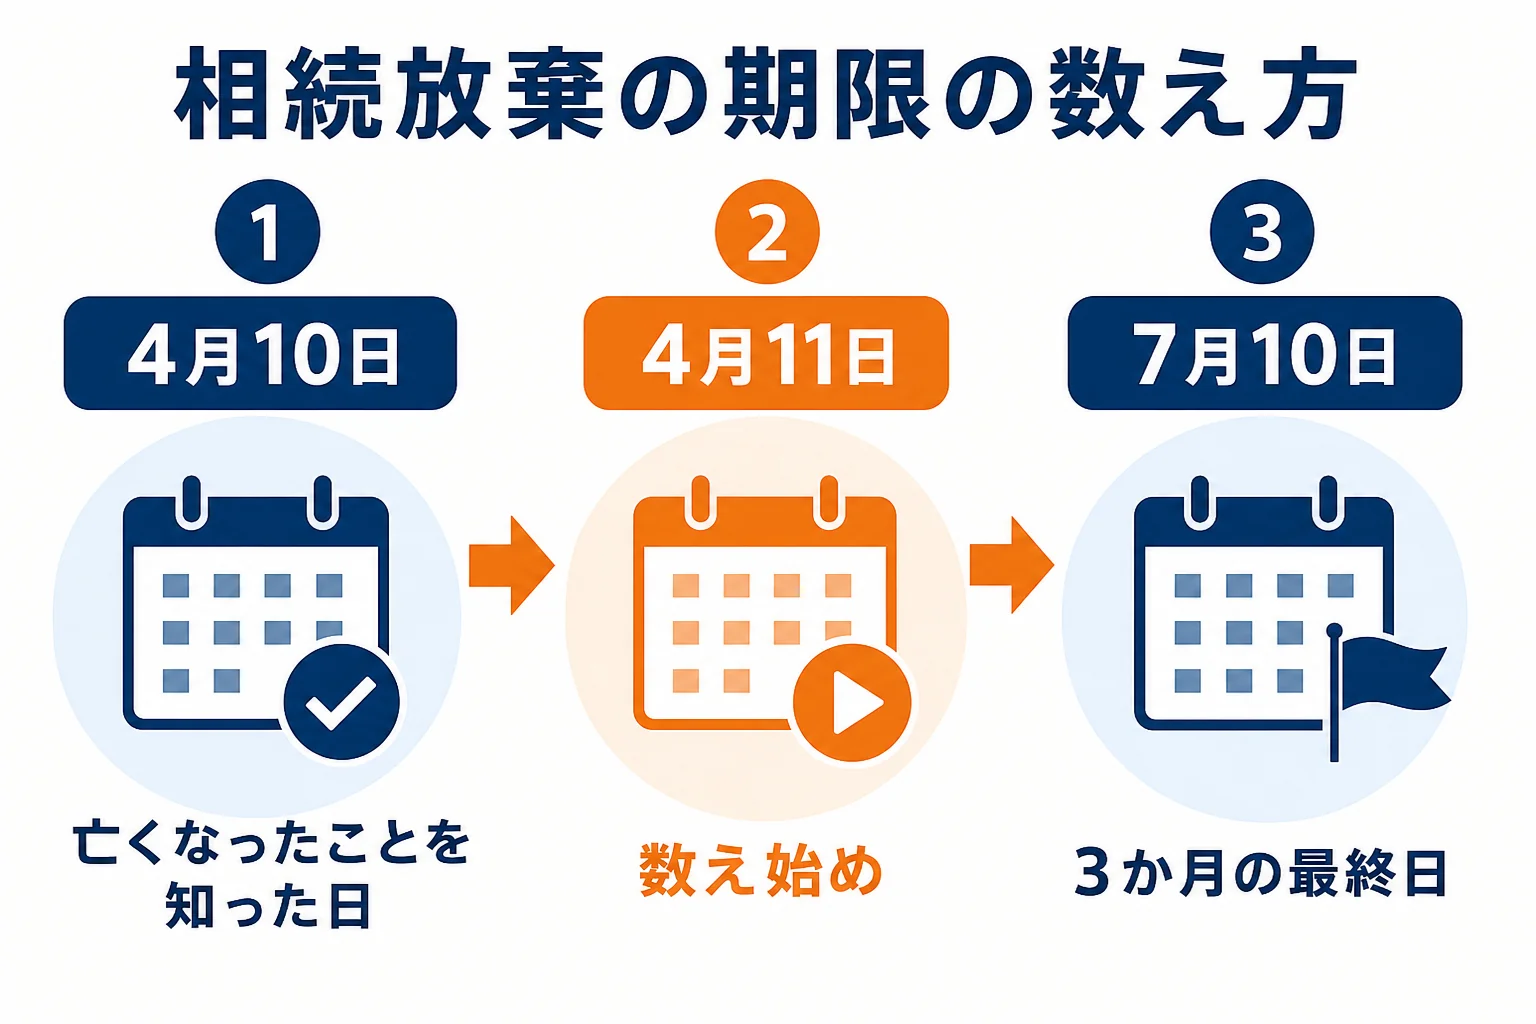
期間の計算は、知った日の翌日から数え始めるのが民法のルールです。
例えば、4月10日に親が亡くなったと知った場合、翌日の4月11日から数えて、7月10日が3か月の最終日になります。
| 知った日 | 数え始め | 3か月の最終日 |
|---|---|---|
| 4月10日 | 4月11日 | 7月10日 |
| 1月31日 | 2月1日 | 4月30日 |
最終日が土日・祝日にあたる時の扱いもあるので、ぎりぎりになりそうなら申述先の家庭裁判所に確認しておきましょう。
立場によって起点が変わる
同じ相続でも、立場によって3か月のスタートが違います。
| 立場 | 3か月の起点 |
|---|---|
| 配偶者・子(第1順位) | 亡くなったことを知った時 |
| 疎遠で死亡をすぐ知らなかった子 | 亡くなったことを後から知った時 |
| 父母(第2順位) | 子全員の放棄などで、自分が相続人になったと知った時 |
| 兄弟姉妹・甥姪(第3順位) | 先順位の全員の放棄などで、自分が相続人になったと知った時 |
先順位の人が相続放棄した時はいつから?
『兄が相続放棄したら、自分に回ってくるの?』と心配な方もいるはずです。
相続放棄をすると、その人は初めから相続人でなかったことになります。子全員が放棄すれば父母へ、父母もいなければ兄弟姉妹へと、相続人が移っていきます。
次の順位の人の3か月は、先順位の人が放棄したことを知って、自分が相続人になったと知った時から始まります。
先順位者の相続放棄を知った日の証明
先順位の人の放棄は、家庭裁判所から次の順位の人へ自動で知らされるわけではありません。
そのため、知った日を示す材料として、次のようなものを残しておきましょう。
- 先順位の相続人から届いた手紙・メール(放棄したと知らせる内容)
- 債権者から届いた督促状や通知(届いた日が分かるように封筒も残す)
- 家庭裁判所の相続放棄申述受理証明書を見せてもらった日の記録
申述書には、知った経緯を書く欄があります。3か月を過ぎて見える場合は、事情を説明する書面を添えるのが一般的です。家族の順位ごとの流れは相続放棄で兄弟が相続人になる?も見てみてください。
借金を後から知った時は?
亡くなってから何か月もたってから、借金の督促状が届くこともあります。
『もう3か月過ぎているから、払うしかないの?』と焦りますよね。
亡くなった人に財産がまったくないと信じていて、そう信じたことに相当な理由がある場合は、借金の存在を知った時から3か月を数えることが認められた裁判例があります。
ただし、認められるかどうかは個別の事情次第です。督促状が届いたら、日付の分かる形で保管して、できるだけ早く家庭裁判所や専門家に相談しておきましょう。
期限内でも放棄できなくなるケース
3か月以内でも、相続財産を処分したり使ったりすると、単純承認とみなされて放棄できなくなることがあります。
例えば、こんな場面には気をつけてください。
「親の車、もう乗らないから売っちゃおうか」
「待って。放棄するかもしれないなら、財産には手をつけない方がいいよ」
預金を引き出して自分のために使う、不動産を売る、借金の一部を相続財産から払うといった行動は、放棄の前にしない方が安心です。
3ヶ月で間に合わない時の期間伸長
財産や借金の全体がつかめず、3か月で決められないこともあります。
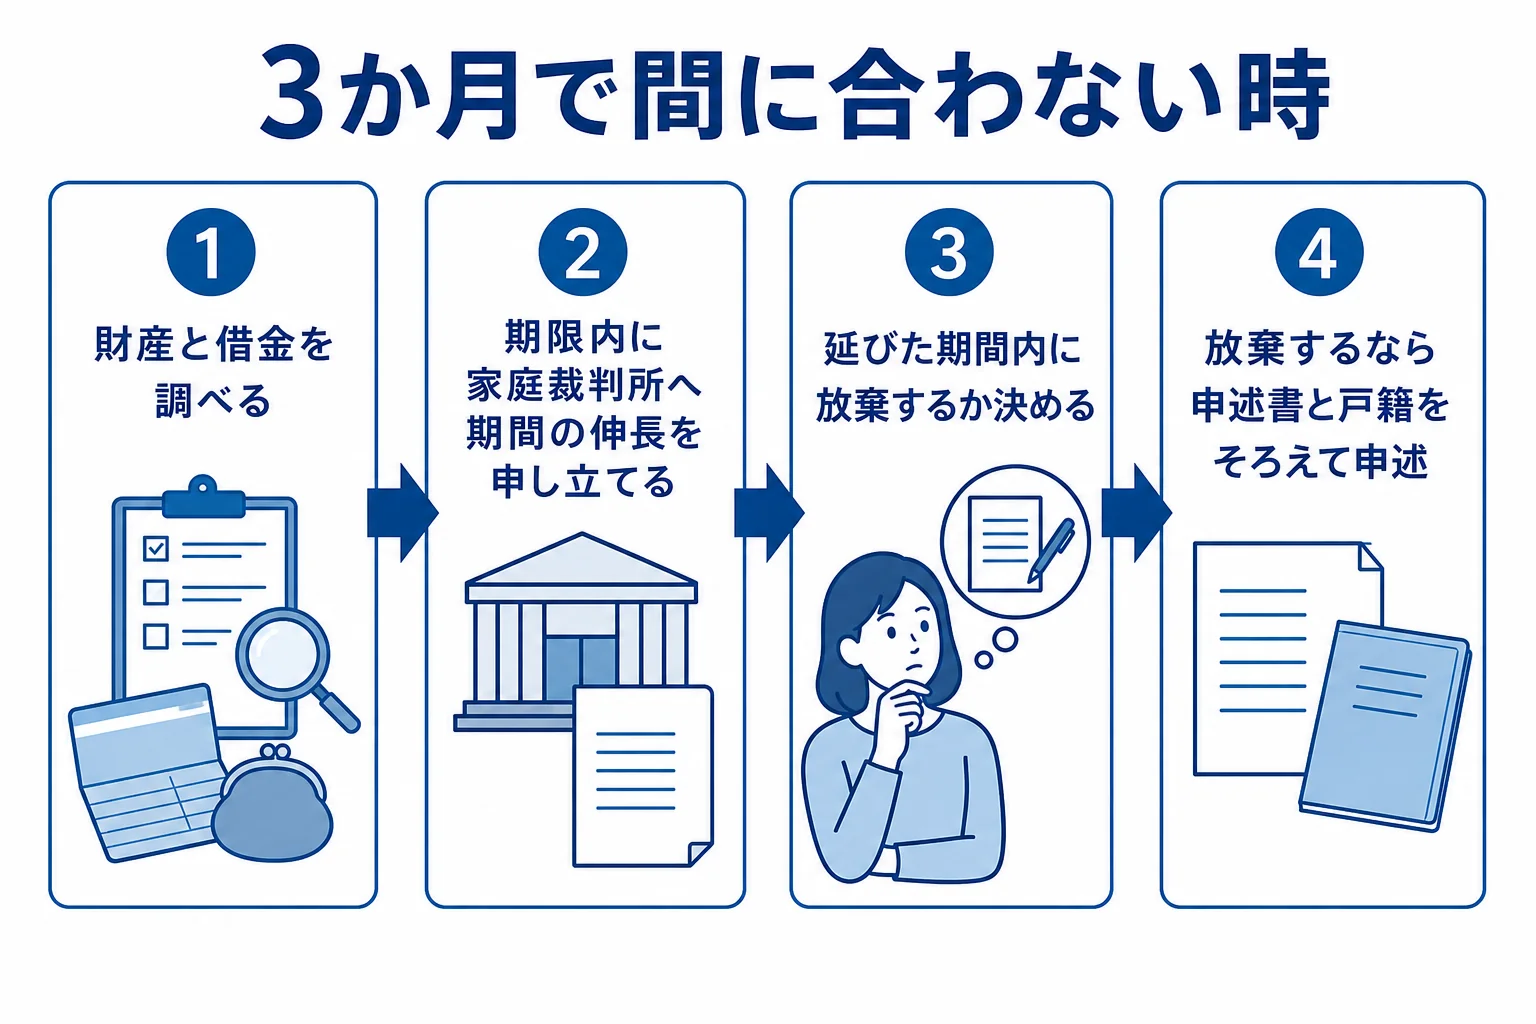
その場合は、3か月の期限内に家庭裁判所へ「相続の承認又は放棄の期間の伸長」を申し立てられます。認められれば、考える期間を延ばしてもらえます。
- 財産と借金の調査を進めつつ、期限の日を確認する
- 期限内に、亡くなった人の最後の住所地の家庭裁判所へ期間の伸長を申し立てる
- 伸長が認められたら、その期間内に放棄するか決める
- 放棄するなら、申述書と戸籍などの書類をそろえて申述する
申述の費用は、申述人1人につき収入印紙800円と連絡用の郵便切手です。手続きの細かい流れは相続放棄の手続きの流れ、書類は相続放棄の必要書類一覧で解説しています。
期限を過ぎてしまったら
期限を過ぎると、原則として相続放棄はできず、単純承認したことになります。
ただ、先ほどの「後から借金を知った」ケースのように、起点の考え方で救われることもあります。あきらめる前に、いつ何を知ったかを書き出してから家庭裁判所や弁護士・司法書士に相談してみてください。
放棄が受理された後の注意
相続放棄が受理されると、期限内であっても撤回はできません。
また、放棄した人も、今住んでいる家など現に占有している財産は、次の相続人などに引き渡すまで保存しておく義務があります。
相続放棄の期限と一緒に確認したい期限
相続放棄をしない場合は、相続税の申告期限も関わってきます。
| 手続き | 期限 |
|---|---|
| 相続放棄・限定承認 | 知った時から3か月以内 |
| 準確定申告(亡くなった人の所得税) | 知った日の翌日から4か月以内 |
| 相続税の申告・納付 | 知った日の翌日から10か月以内 |
相続放棄をした人も、相続税の基礎控除の計算では法定相続人の数に入ります。
放棄せずに相続する人の中に、土地を受け継ぐ人がいる・相続人が多い・申告期限まで時間が少ない、という場合は、相続税の計算を税理士に頼むと期限内に終わらせやすくなります。相続税がかかりそうなら、一度相談してみてください。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続放棄の期限は亡くなった日から3か月ですか?
いいえ、自分のために相続の開始があったことを知った時から3か月です。通常は亡くなったことを知った日が起点になり、知った日の翌日から数えます。
先順位の人が相続放棄した場合、自分の期限はいつからですか?
先順位の人が放棄して、自分が相続人になったことを知った時から3か月です。知った日が分かる手紙や通知は保管しておきましょう。
相続放棄の3か月を過ぎたらもう放棄できませんか?
原則としてできませんが、財産がまったくないと信じたことに相当な理由がある場合などは、借金を知った時から数えることが認められた裁判例があります。早めに家庭裁判所や専門家に相談してください。
まとめ
- 相続放棄の期限は、相続の開始を知った時から3か月以内(熟慮期間)
- 起点は亡くなった日ではなく、知った日。翌日から数える
- 次順位の人は、先順位の放棄で自分が相続人になったと知った時から3か月
- 間に合わない時は、期限内に家庭裁判所へ期間の伸長を申し立てる
- 期限内でも財産を処分すると放棄できなくなることがある
まずは、自分がいつ相続の開始を知ったのかをカレンダーに書き出して、3か月の最終日を確認してみてください。
申述の期間・費用・必要書類は、裁判所の相続の放棄の申述のページで確認できます。