当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続の書類を見ていると『被相続人』『相続人』という言葉が何度も出てきて、『どっちが亡くなった人だっけ?』と混乱しますよね。
結論から言うと、被相続人は亡くなって財産を残した人、相続人はその財産を受け継ぐ人です。
この記事では、被相続人と相続人の違い、関連する言葉の意味、書類に書く「被相続人との続柄」の書き方まで、例を使って分かるようにしました。
被相続人とは?わかりやすく言うと
- 被相続人とは、亡くなって財産を残した人のことです。
- 相続人とは、被相続人の財産を受け継ぐ人のことです。
- 「被」は「〜される」という意味なので、「相続される人」が被相続人です。
- 書類の「被相続人との続柄」には、亡くなった人から見た自分の立場(妻・長男など)を書きます。
被相続人は、相続される側の人です。例えば、父が亡くなって子が財産を受け継ぐなら、被相続人は父、相続人は子になります。
『「被」が付く方が受け取る人だと思ってた』という方も、実は少なくないんです。
覚え方はシンプルで、生命保険の「被保険者」の「被」と同じと考えてみてください。保険を「かけられている側」が被保険者のように、相続「される側」が被相続人です。
被相続人になるのはどんな人?
被相続人になるのは、基本的に亡くなった人です。相続は、人が亡くなった時に始まります。
生きている人は被相続人にはなりません。生前に「将来の相続」を考える時は、親などを「被相続人になる予定の人」と呼ぶことがあります。
また、行方不明が長く続き、家庭裁判所で失踪宣告を受けた人は、亡くなったものとみなされます。この場合も、その人が被相続人になって相続が始まります。
被相続人と相続人はどっち?違いを表で確認
| 比べる点 | 被相続人 | 相続人 |
|---|---|---|
| 誰のこと | 亡くなって財産を残した人 | 財産を受け継ぐ人 |
| 人数 | 1回の相続で1人 | 1人のことも複数のこともある |
| 例 | 亡くなった父 | 母(父の妻)と子 |
| 書類での呼び方 | 亡くなった方・故人 | 申請人・申告者など |
1回の相続で、被相続人は1人だけです。父と母が続けて亡くなった場合は、父の相続と母の相続が別々に起き、それぞれに被相続人がいる形になります。
被相続人と一緒に覚えたい相続の言葉
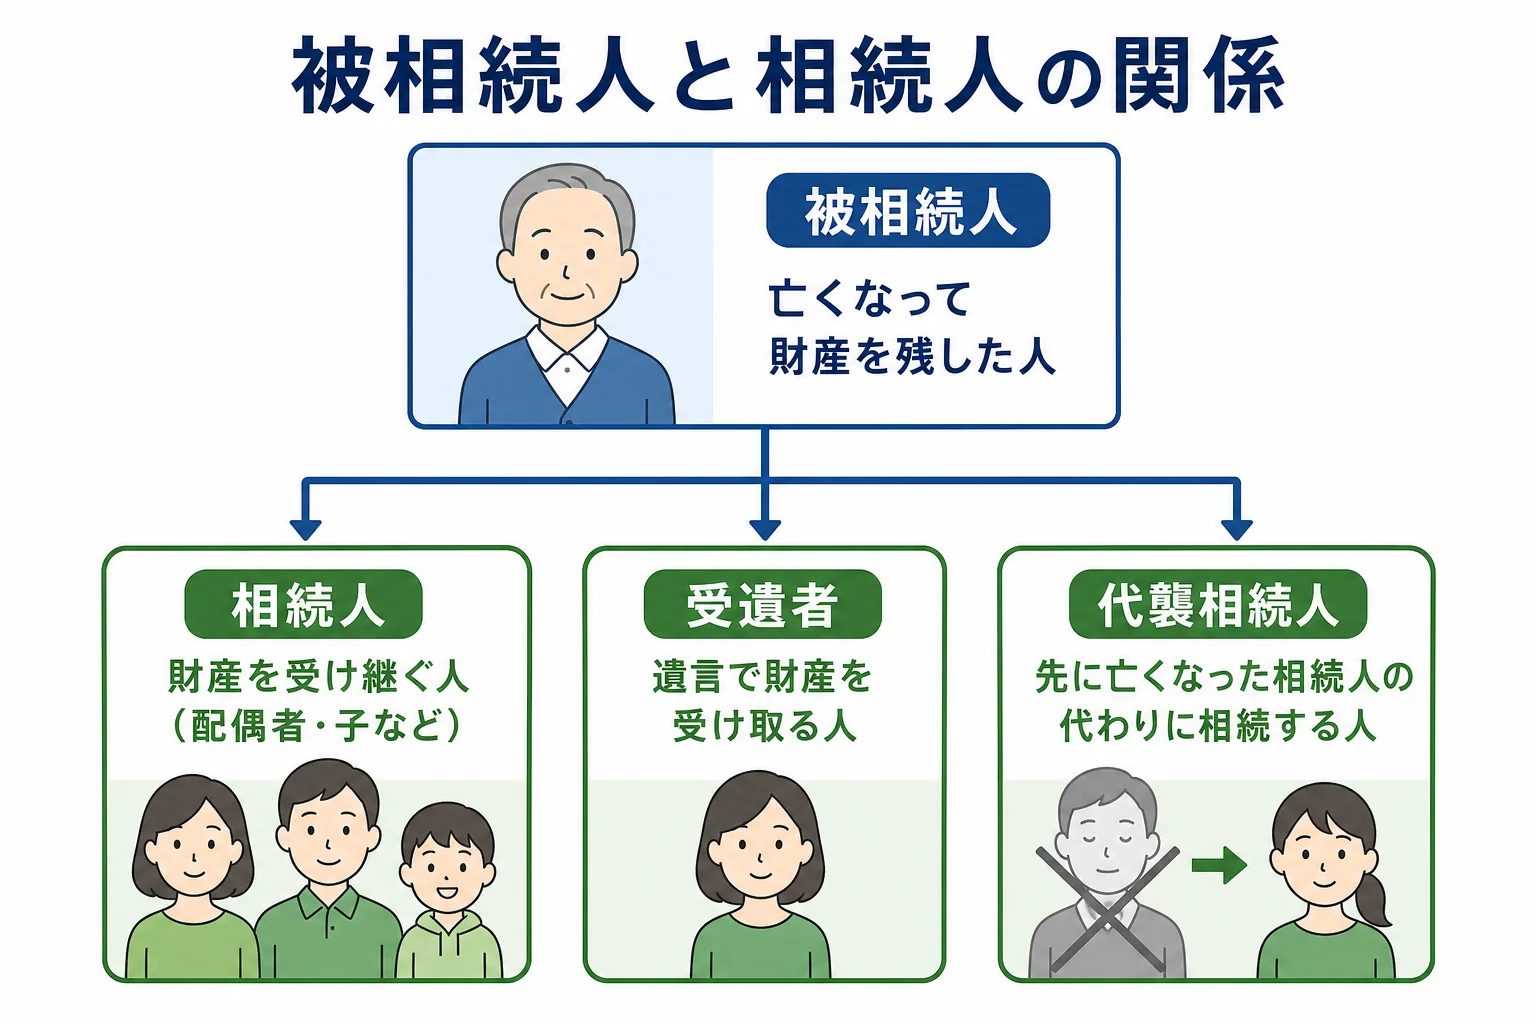
相続の手続きでは、似た言葉がたくさん出てきます。ここで一度まとめておきましょう。
| 言葉 | 意味 |
|---|---|
| 被相続人 | 亡くなって財産を残した人 |
| 相続人 | 被相続人の財産を受け継ぐ人 |
| 法定相続人 | 民法で決められた相続人(配偶者・子・父母・兄弟姉妹など) |
| 推定相続人 | 今亡くなったら相続人になる予定の人(生前の呼び方) |
| 代襲相続人 | 先に亡くなった相続人に代わって相続する人(孫・甥姪など) |
| 遺言者 | 遺言を書いた人(亡くなると被相続人になる) |
| 受遺者 | 遺言で財産を受け取る人(相続人以外のこともある) |
| 特別縁故者 | 相続人がいない時に財産の分与を受けられることがある、被相続人と特別な関係にあった人 |
相続人と法定相続人の違いが気になる方は、法定相続人とはで詳しく解説しています。
被相続人の財産として受け継ぐもの
被相続人が持っていた財産は、プラスもマイナスもまとめて相続人に受け継がれます。
- プラスの財産: 預貯金、土地・家、株、車、貴金属など
- マイナスの財産: 借入金、ローン、未払いの税金、保証債務など
ただし、被相続人その人だけに認められていた権利は受け継がれません。例えば、被相続人が受け取っていた年金を受け取る権利そのものは、相続人に移りません。
借金の方が多い時は、相続人は相続の開始を知った時から3か月以内に家庭裁判所で相続放棄ができます。
被相続人の財産を相続する人は誰?
被相続人が亡くなった時、誰が相続人になるかは民法で決まっています。遺言がある時は、遺言の内容が優先されます。
相続人になる順番
被相続人の配偶者は、常に相続人になります。そのうえで、次の順番で血族が相続人になります。
| 順位 | 相続人 | 亡くなっている時 |
|---|---|---|
| 第1順位 | 子 | 孫が代わりに相続(代襲相続) |
| 第2順位 | 父母・祖父母(直系尊属) | 子がいない時に相続人になる |
| 第3順位 | 兄弟姉妹 | 甥・姪まで代わりに相続 |
上の順位の人がいれば、下の順位の人は相続人になりません。例えば、被相続人に子がいれば、親や兄弟姉妹は相続人ではありません。
順位と範囲は相続順位とはで、図を使って詳しく解説しています。
法定相続分の目安
遺産分割の話し合いで目安になるのが法定相続分です。
| 相続人の組み合わせ | 配偶者 | ほかの相続人 |
|---|---|---|
| 配偶者と子 | 1/2 | 1/2(子の人数で均等) |
| 配偶者と父母 | 2/3 | 1/3(人数で均等) |
| 配偶者と兄弟姉妹 | 3/4 | 1/4(人数で均等) |
例えば、夫が亡くなり、妻と子2人が相続するケースです。妻が1/2、子がそれぞれ1/4ずつになります。
相続人になる人・ならない人で迷いやすいケース
被相続人との関係によっては、相続人になるかどうか迷うこともありますよね。
- 内縁の妻(夫): 相続人にはならない
- 前妻(前夫): 相続人にはならない
- 前妻(前夫)との子: 相続人になる
- 養子: 実子と同じく相続人になる
- 認知された子: 実子と同じ相続分で相続人になる
- 子の配偶者(息子の妻など): 相続人にはならない
例えばこんな会話はよくあります。
「父の介護をずっとしてくれた兄の奥さんは、相続できないの?」
「相続人ではないけど、特別寄与料を請求できる場合があるよ」
相続人でない親族が被相続人の介護などで貢献した場合は、特別寄与料として相続人にお金を請求できることがあります。期限は、相続の開始と相続人を知った時から6か月以内、相続開始から1年以内です。
被相続人が遺言を残していた時
被相続人が遺言を残していた場合は、法定相続分よりも遺言の内容が優先されます。遺言で「自宅は長女に」と書かれていれば、原則としてそのとおりに分けます。
遺言では、相続人以外の人に財産を渡すこともできます。この時、遺言で財産を受け取る人を受遺者と呼びます。
ただし、兄弟姉妹以外の相続人には、遺留分という最低限の取り分があります。『全部を長男に、と書いてあったけど、私の分はゼロなの?』という時は、遺留分侵害額請求ができる場合があります。期限は、相続の開始と侵害を知った時から1年です。
なお、自筆の遺言書が見つかった時は、開封する前に家庭裁判所で検認を受けます。法務局の自筆証書遺言書保管制度で預けられていた遺言や、公正証書遺言は検認が要りません。
相続人が被相続人より先に亡くなっていた時
被相続人の子が、被相続人より先に亡くなっていることもありますよね。この場合は、その子の子(被相続人の孫)が代わりに相続人になります。これが代襲相続です。
兄弟姉妹が相続人になるケースでは、兄弟姉妹が先に亡くなっていれば甥・姪が代わりに相続します。ただし、甥・姪の子までは代襲しません。
代襲相続が起きると、会ったことのない親族と遺産分割の話し合いをすることもあります。詳しくは代襲相続とはで解説しています。
「被相続人との続柄」の書き方
相続税の申告書や金融機関の相続手続きの書類には、「被相続人との続柄」を書く欄があります。
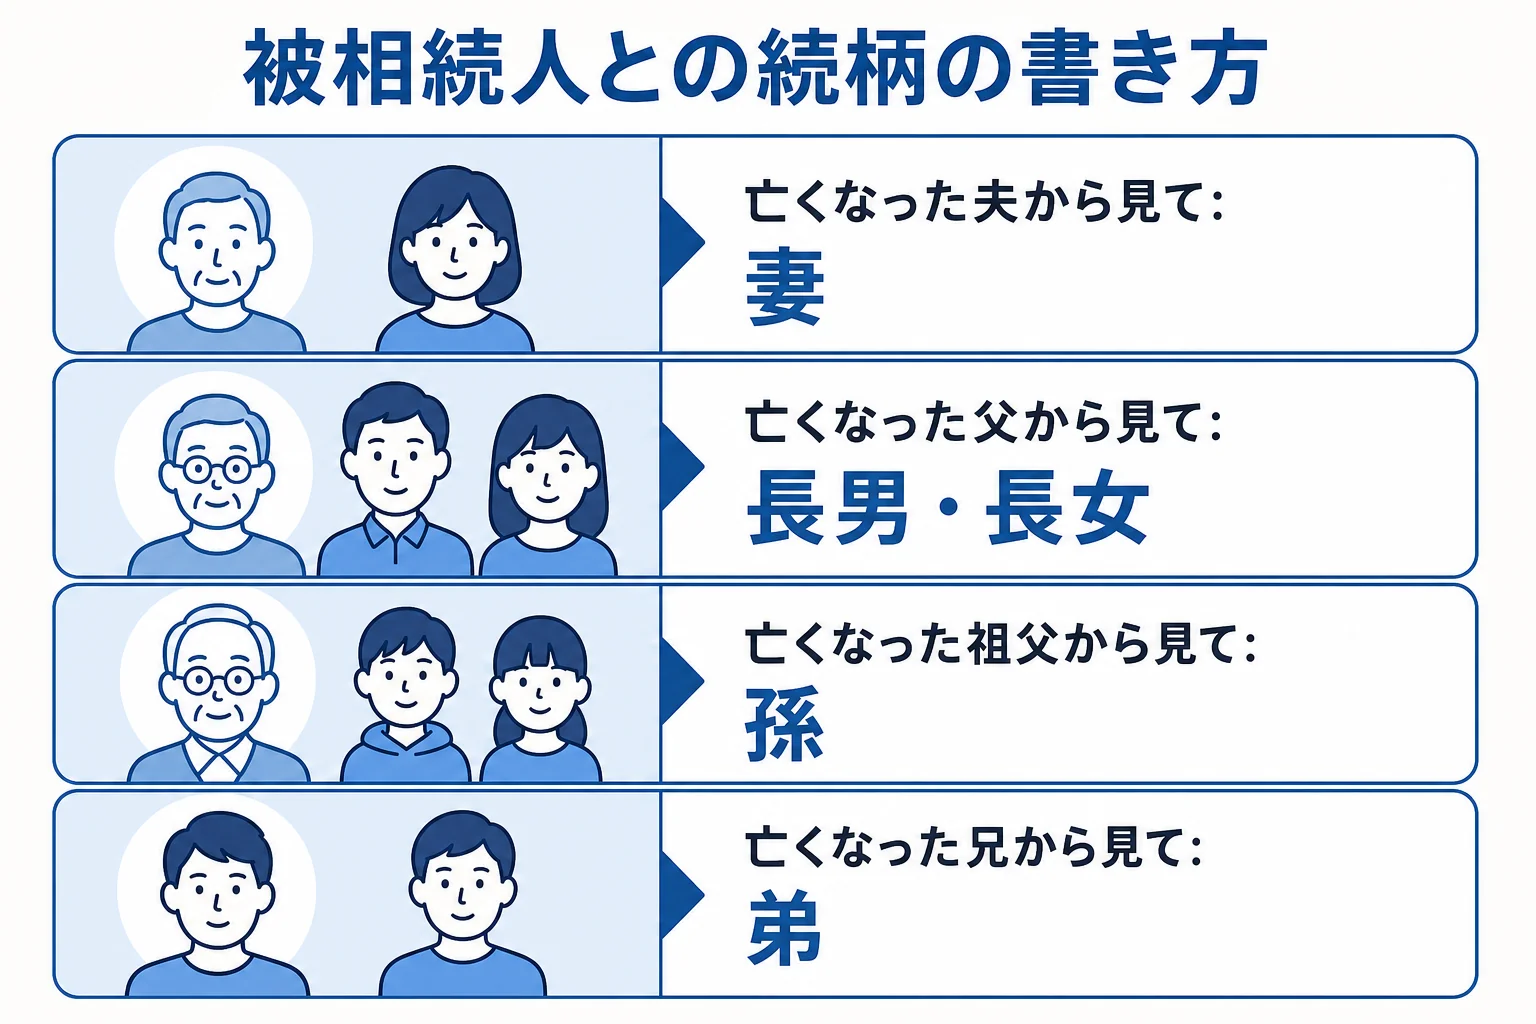
ここが大事なところで、続柄は被相続人(亡くなった人)から見て、自分が誰に当たるかを書きます。
『父が亡くなったから「父」と書けばいい?』と思う方も多いのですが、これは逆なんです。亡くなった父から見ると自分は子なので、「長男」「長女」などと書きます。
続柄の書き方の例
| 自分と亡くなった人の関係 | 「被相続人との続柄」に書く言葉 |
|---|---|
| 亡くなった夫の妻 | 妻 |
| 亡くなった妻の夫 | 夫 |
| 亡くなった父(母)の長男 | 長男 |
| 亡くなった父(母)の2番目の娘 | 二女 |
| 亡くなった父(母)の養子 | 養子 |
| 亡くなった祖父(祖母)の孫 | 孫 |
| 亡くなった子の父・母 | 父・母 |
| 亡くなった兄の弟 | 弟 |
| 亡くなった叔父(叔母)の甥・姪 | 甥・姪 |
2番目以降の子は、戸籍の表記に合わせて「二男」「二女」と書くのが一般的です。戸籍を見ながら書くと間違えにくくなります。
続柄を書く主な書類
被相続人との続柄は、次のような書類で求められます。
- 相続税の申告書
- 準確定申告書の付表(亡くなった人の所得税を相続人が申告する時)
- 銀行・証券会社などの相続手続きの依頼書
- 相続関係説明図や法定相続情報一覧図
書類によっては「被相続人との関係」と書かれていることもありますが、意味は同じです。亡くなった人から見た自分の立場を書いてみてください。
申告書を書く時の注意
相続税の申告書では、相続人や受遺者ごとに続柄を書きます。孫や兄弟姉妹などが財産を取得すると、相続税の2割加算の対象になるかどうかにも関係します。
例えば、孫が被相続人の養子になっている場合は、孫であると同時に養子として相続人になります。こうしたケースは、書類の記載例と戸籍を照らし合わせながら正確に書いておきましょう。
被相続人の情報が必要になる手続き
相続の手続きでは、被相続人についての情報があちこちで必要になります。
| 被相続人の情報 | 使う場面 |
|---|---|
| 出生から死亡までの戸籍 | 相続人を確定させる(銀行・相続登記・相続税申告など) |
| 最後の住所地 | 相続税の申告先の税務署、相続放棄の申述先の家庭裁判所が決まる |
| 住民票の除票・戸籍の附票 | 登記簿上の住所とのつながりを示す |
| 死亡日 | 相続税の申告期限(翌日から10か月以内)などの起算日になる |
被相続人の戸籍を集める
相続人を確定させるには、被相続人の出生から死亡までの戸籍をすべて集めます。結婚や転籍で本籍が何度も変わっていると、何か所もの役所に請求することになります。
2024年3月1日からは戸籍証明書の広域交付が始まり、本籍地以外の市区町村の窓口でも、本人や配偶者、父母、子などの戸籍をまとめて請求できるようになりました。
集めた戸籍をもとに、法務局で法定相続情報一覧図の写しを無料で交付してもらうと、銀行などで戸籍の束の代わりに使えます。
被相続人の住所地で申告先が決まる
相続税の申告書は、相続人の住所地ではなく、被相続人の住所地の税務署に出します。相続放棄も、被相続人の最後の住所地の家庭裁判所に申し立てます。
『自分の家の近くの税務署でいいと思ってた』という方も多いので、気をつけておきましょう。
被相続人の預金は引き出せる?
被相続人が亡くなったことを銀行が知ると、その口座は止められます。『葬儀代を父の口座から出したいのに…』と困る方も多いですよね。
そんな時に使えるのが、預貯金の仮払い制度です。1つの金融機関ごとに「相続開始時の預金額 × 1/3 × その相続人の法定相続分」まで、上限150万円で、相続人が単独で払い戻しを受けられます。
例えば、被相続人の口座に600万円あり、相続人が子2人なら、子1人が払い戻せるのは600万円 × 1/3 × 1/2 = 100万円です。
遺産分割協議書にも被相続人の情報を書く
遺産分割協議書には、被相続人の氏名、死亡日、最後の住所、本籍などを書きます。誰の相続についての話し合いなのかをはっきりさせるためです。書き方は遺産分割協議書の書き方で解説しています。
被相続人が亡くなったあとの期限
被相続人が亡くなると、相続人にはいくつかの期限付きの手続きが発生します。
- 相続放棄・限定承認: 相続の開始を知った時から3か月以内
- 準確定申告: 相続の開始を知った日の翌日から4か月以内
- 相続税の申告・納付: 亡くなったことを知った日の翌日から10か月以内
- 相続登記: 不動産を相続したと知った日から3年以内
相続税は、遺産が「3,000万円+600万円×法定相続人の数」を超える時にかかります。妻と子2人なら、4,800万円が目安です。
被相続人の財産に土地が多い、相続人が多くて話し合いがまとまりにくい、申告期限が近いといった家は、相続税に詳しい税理士に任せると手続きがぐっと楽になります。相続税がかかりそうなら、早めに相談してみてください。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
被相続人とは誰のことですか?
亡くなって財産を残した人のことです。例えば父が亡くなって子が財産を受け継ぐ場合、父が被相続人、子が相続人です。
相続人と被相続人はどっちがどっちですか?
「被」は「〜される」という意味なので、相続される人(亡くなった人)が被相続人、相続する人(受け継ぐ人)が相続人です。
被相続人との続柄はどう書けばいいですか?
亡くなった人から見た自分の立場を書きます。亡くなった父の長男なら「長男」、亡くなった夫の妻なら「妻」です。「父」「夫」と書くのは逆なので注意しましょう。
生きている親も被相続人と呼びますか?
相続は亡くなった時に始まるので、生きている人は被相続人ではありません。生前の対策の話では「被相続人になる予定の人」という意味で使われることがあります。
内縁の妻は相続人になれますか?
内縁の妻(夫)は相続人になりません。相続人がいない場合は、特別縁故者として家庭裁判所に財産分与を申し立てる方法があります。
まとめ
- 被相続人とは、亡くなって財産を残した人のことです。
- 相続人は、被相続人の財産を受け継ぐ人です。「被」が付く方が相続される側です。
- 配偶者は常に相続人で、子・父母・兄弟姉妹の順に相続人になります。
- 「被相続人との続柄」には、亡くなった人から見た自分の立場(妻・長男など)を書きます。
- 相続税の申告先は、被相続人の住所地の税務署です。