当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫の死亡保険金を受け取ることになった。『保険金にも相続税がかかるって聞いたけど、500万×法定相続人って、うちの場合はいくらなの?』と、計算で手が止まっていませんか。
結論から言うと、相続人が受け取る死亡保険金は「500万円×法定相続人の数」までは相続税がかかりません。ポイントは、法定相続人の数え方と、受け取った人ごとの分け方です。この記事を読めば、自分の家の非課税枠を計算できるようになります。
500万×法定相続人の数とは?
- 相続人が受け取った死亡保険金は、500万円×法定相続人の数までが非課税です。
- 法定相続人の数は、相続放棄した人がいても、放棄がなかったものとして数えます。
- 養子は、実子がいれば1人まで、実子がいなければ2人までしか数えません。
- 相続人以外の人や、相続放棄した人が受け取った保険金には、非課税枠が使えません。
亡くなった方が保険料を負担していた死亡保険金は、相続税の計算では「みなし相続財産」として扱われます。そのうえで、残された家族の生活を守るために非課税枠が設けられているんです。
| 法定相続人の数 | 非課税枠 |
|---|---|
| 1人 | 500万円 |
| 2人 | 1,000万円 |
| 3人 | 1,500万円 |
| 4人 | 2,000万円 |
| 5人 | 2,500万円 |
死亡退職金にも、同じ「500万円×法定相続人の数」の非課税枠が別にあります。保険金と退職金の両方があれば、それぞれで枠を使えます。
法定相続人の数え方で迷いやすいところ
『放棄した人も数えるの?』『養子は何人でも入るの?』。ここは迷う方が多いところですよね。
国税庁の数え方は次のとおりです。
- 相続放棄をした人がいても、放棄がなかったものとして人数に入れる
- 養子は、実子がいれば1人、実子がいなければ2人まで
- 配偶者は常に人数に入る
- 子が先に亡くなっていて孫が代襲相続する時は、孫を数える
例えば、夫が亡くなり、妻と子2人が相続人のケース。子の1人が相続放棄をしても、法定相続人の数は3人のままで、非課税枠は1,500万円です。
誰が法定相続人になるかは法定相続人とはで、相続の順位は相続順位とはで確認できます。
相続人ごとの非課税額の分け方
非課税枠は、家族全体の合計で決まります。それを、保険金を受け取った相続人どうしで、受け取った金額の割合で分けます。
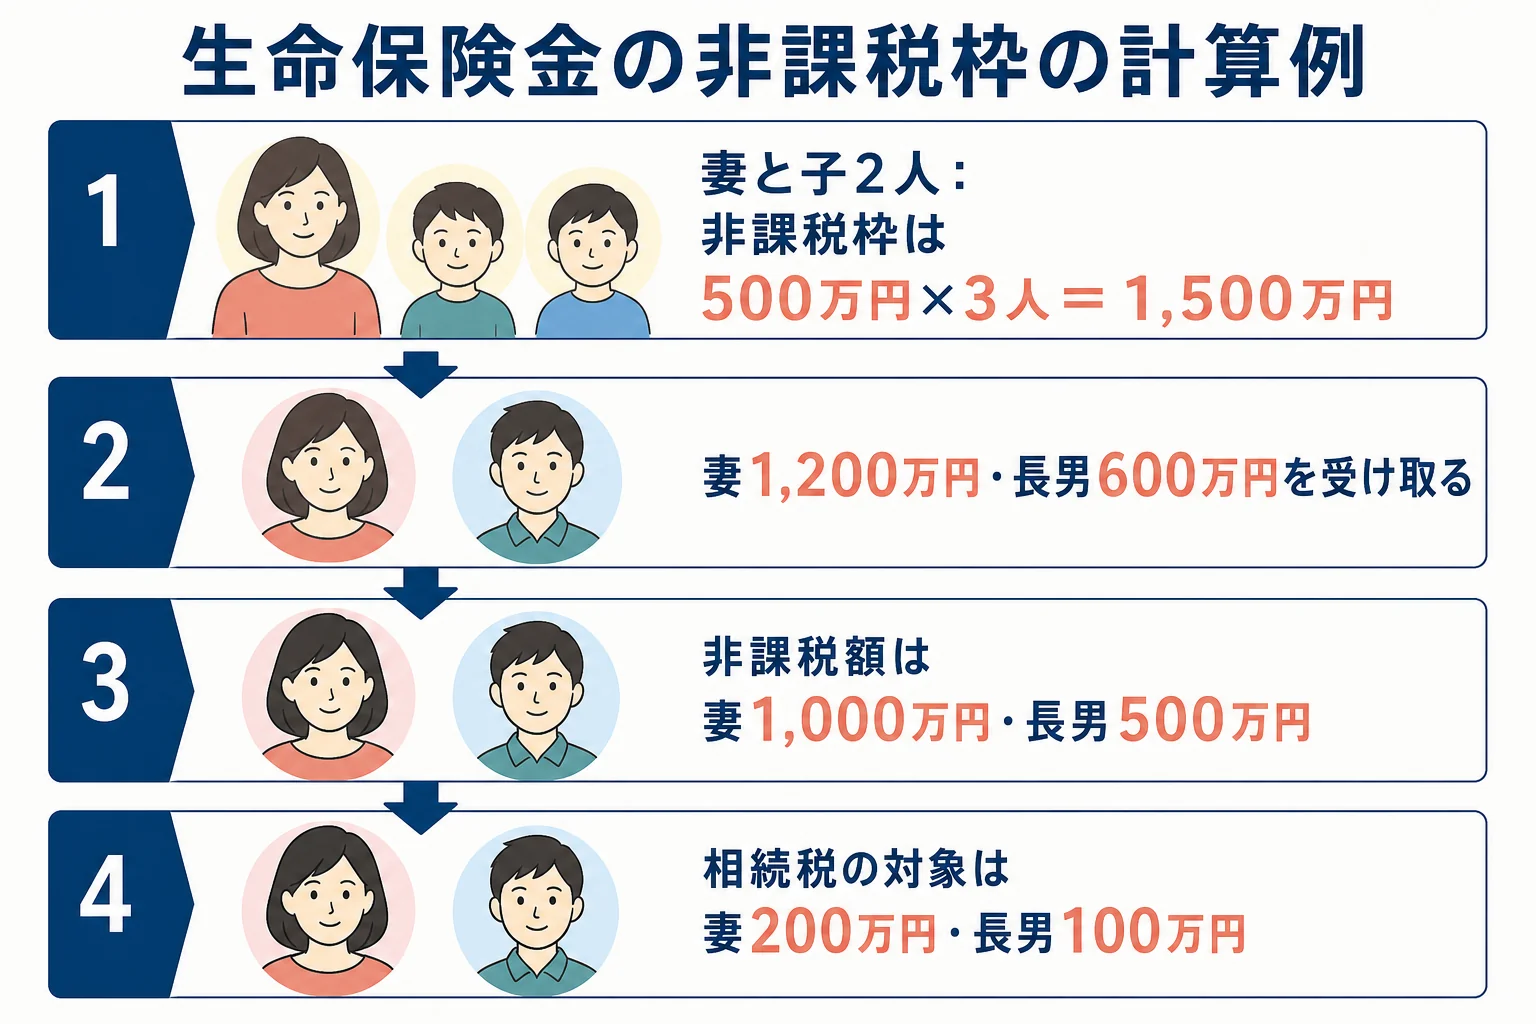
例えば、妻と子2人が相続人(非課税枠1,500万円)で、保険金を妻が1,200万円、長男が600万円受け取ったケースで計算してみます。
| 受け取った人 | 保険金 | 非課税額 | 相続税の対象になる額 |
|---|---|---|---|
| 妻 | 1,200万円 | 1,000万円 | 200万円 |
| 長男 | 600万円 | 500万円 | 100万円 |
| 次男 | 0円 | 0円 | 0円 |
| 合計 | 1,800万円 | 1,500万円 | 300万円 |
非課税額は、1,500万円を1,200万円と600万円の割合(2対1)で分けて、妻1,000万円・長男500万円になります。保険金を受け取っていない次男には、非課税額は割り当てられません。
「次男の分の枠は、使わないともったいないんじゃない?」
「保険金を受け取った人の間で分けるから、家族全体の1,500万円は使い切れているよ」
法定相続人が1人増えると枠はいくら変わる?
法定相続人が1人増えるごとに、非課税枠は500万円ずつ増えます。同じく基礎控除も600万円ずつ増えるので、人数の数え方は相続税全体に効いてくるんです。
人数を正しく数えるためにも、亡くなった方の出生から死亡までの戸籍で、相続人を漏れなく確認しておきましょう。
非課税枠が使えないケース
ここが大事なところです。非課税枠は、相続人が受け取った保険金にだけ使えます。
| 受け取った人 | 非課税枠 |
|---|---|
| 配偶者・子などの相続人 | 使える |
| 相続放棄をした人 | 使えない(保険金そのものは受け取れる) |
| 孫・内縁の配偶者など相続人以外 | 使えない |
相続放棄をしても、受取人に指定されていれば保険金は受け取れます。ただ、非課税枠は使えないので、受け取った全額が相続税の計算に入ります。
また、孫など一親等の血族以外の人が受け取った場合は、相続税が2割加算になることにも気をつけておきましょう。
保険金の受取人を誰にするかで、非課税枠を使えるかどうかが変わります。保険金のほかに自宅や預金があって、遺産の合計が基礎控除を超えそうな方は、受取人の決め方も含めて税理士に相談しておくと、家族全体の税額を抑えやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
保険金が非課税枠以下なら、相続税の申告はいりませんか?
保険金を含めたすべての財産の合計が基礎控除以下なら、申告は不要です。ほかの財産で基礎控除を超える場合は、申告の中で非課税枠を差し引きます。
子が先に亡くなっていて、孫が代襲相続人になる場合はどう数えますか?
代襲相続人の孫は法定相続人として数えます。孫が受け取った保険金にも非課税枠を使えます。
契約者と受取人が同じ人の保険金にも、この非課税枠は使えますか?
この非課税枠は、亡くなった方が保険料を負担していた死亡保険金が対象です。受取人自身が保険料を払っていた場合は、相続税ではなく所得税などの対象になります。
まとめ
- 相続人が受け取る死亡保険金は、500万円×法定相続人の数までが非課税です。
- 相続放棄した人も人数に数え、養子は実子がいれば1人・いなければ2人までです。
- 非課税額は、保険金を受け取った相続人の間で受取額の割合で分けます。
- 相続放棄した人や相続人以外が受け取った保険金には、非課税枠が使えません。