当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、相続税の計算を調べていると『配偶者は1億6,000万円まで非課税』という話を目にしますよね。『法定相続分まで、という説明もあるけど、どっちなの?』と迷う方も多いはずです。
結論から言うと、どちらか多い方まで非課税です。1億6,000万円と、配偶者の法定相続分相当額を比べて、大きい方が上限になります。
この記事では、国税庁のルールに沿って、計算式と具体的な金額で確認していきます。
配偶者の税額軽減とは?先に結論
- 配偶者が取得した財産が「1億6,000万円」か「配偶者の法定相続分相当額」のどちらか多い金額までなら、配偶者に相続税はかかりません。
- 配偶者と子が相続人なら、遺産が3億2,000万円以下の時は1億6,000万円まで非課税です。
- 遺産がそれより多ければ、法定相続分の1/2まで非課税です。
- 税額が0円になっても、申告をしないと使えません。
配偶者の税額軽減は、法律上の夫婦の配偶者だけが使える制度です。内縁の配偶者は相続人ではないので使えません。
国税庁の解説はNo.4158 配偶者の税額の軽減で確認できます。
配偶者の法定相続分相当額とは
配偶者の法定相続分は、ほかの相続人が誰かで変わります。
| 相続人の組み合わせ | 配偶者の法定相続分 |
|---|---|
| 配偶者と子 | 1/2 |
| 配偶者と父母(直系尊属) | 2/3 |
| 配偶者と兄弟姉妹 | 3/4 |
例えば、配偶者と子が相続人で、遺産が4億円なら法定相続分相当額は2億円。1億6,000万円より多いので、2億円までが非課税になります。
配偶者の税額軽減の計算方法と計算例
軽減される金額は、次の式で計算します。
相続税の総額 ×(次のいずれか少ない方 ÷ 課税価格の合計)
A:課税価格の合計 × 配偶者の法定相続分(1億6,000万円未満なら1億6,000万円)
B:配偶者が実際に取得した財産の額
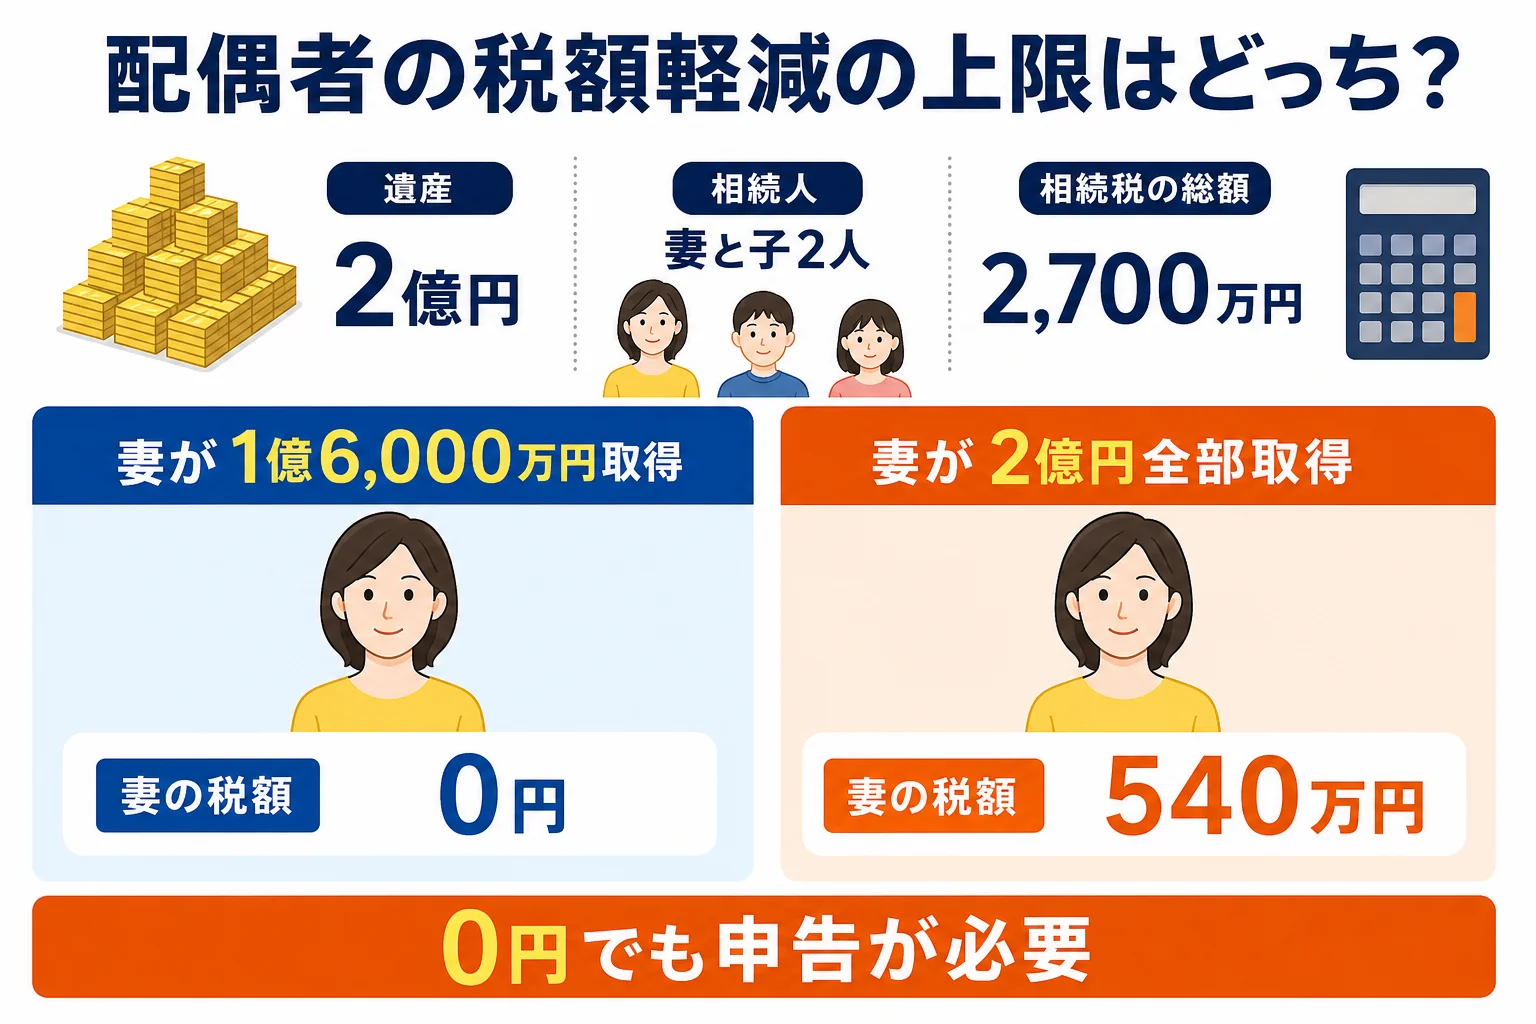
例えば、夫が亡くなり、相続人は妻と子2人、遺産が2億円のケースで計算してみます。
基礎控除は4,800万円で、課税遺産総額は1億5,200万円。法定相続分で分けると、妻7,600万円・子3,800万円ずつです。
妻は7,600万円 × 30% − 700万円 = 1,580万円。子は3,800万円 × 20% − 200万円 = 560万円ずつ。相続税の総額は2,700万円です。
| 分け方 | 妻の取得額 | 妻の相続税 | 子2人の相続税の合計 |
|---|---|---|---|
| 法定相続分どおり | 1億円 | 0円 | 1,350万円 |
| 妻が1億6,000万円 | 1億6,000万円 | 0円 | 540万円 |
| 妻が全部(2億円) | 2億円 | 540万円 | 0円 |
妻が全部を取得した場合、妻の税額は2,700万円。軽減額は2,700万円 × 1億6,000万円 ÷ 2億円 = 2,160万円なので、540万円が残ります。
配偶者と夫の父母が相続人のケース
子どもがいない夫婦で、夫の父母が健在なら、配偶者の法定相続分は2/3です。
例えば遺産が3億円なら、法定相続分相当額は3億円 × 2/3 = 2億円。1億6,000万円より多いので、妻は2億円まで相続税がかかりません。
このように、相続人の組み合わせと遺産の額で、どちらの上限が使われるかが変わるんです。
『全部妻が相続すれば一番安いのでは?』と思いますよね。ここが大事なところです。今回の税金は減っても、妻が亡くなった時の相続(二次相続)で、子の負担が大きくなることがあるんです。
二次相続では配偶者がいないので、税額軽減が使えず、基礎控除も1人分減ります。1回目と2回目の合計で考えておきましょう。
配偶者の取り分をいくらにするかは、二次相続まで含めて試算しないと決めにくいところです。遺産が多い家庭や土地がある家庭は、分け方を決める前に税理士にシミュレーションしてもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
配偶者の税額軽減を使う時の注意点
- 税額が0円でも、10か月以内に申告書を出す
- 申告期限までに遺産分割が決まっていない財産は、原則として対象外
- まとまらない時は「申告期限後3年以内の分割見込書」を出しておく
- 戸籍謄本や遺産分割協議書の写しなどを申告書に添付する
『分割がまとまらないから、軽減は使えない?』という方もいますよね。分割見込書を出しておき、3年以内に分割が決まれば、更正の請求で軽減を受けられます。遺産分割の進め方は遺産分割協議書の書き方を参考にしてみてください。
よくある質問
配偶者の税額軽減は、婚姻期間が短くても使えますか?
使えます。婚姻期間の条件はありません。法律上の婚姻関係があれば対象です。
配偶者が相続放棄をした場合も使えますか?
相続放棄をしても、遺言で財産を受け取るなどして取得した財産があれば対象になります。
申告期限を過ぎてから申告しても使えますか?
期限後申告でも使えますが、延滞税や無申告加算税がかかることがあります。期限内に出しておきましょう。
まとめ
- 配偶者は1億6,000万円か法定相続分相当額の多い方まで相続税がかからない
- 遺産2億円・妻と子2人なら、妻が1億6,000万円までなら妻の税額は0円
- 0円になっても申告が必要で、未分割の財産は分割見込書で対応する
- 二次相続まで含めて、配偶者の取り分を決めるのが大切
法定相続分をもっと詳しく知りたい方は、法定相続分とはも読んでみてください。