当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から住宅資金をもらった、祖父母が孫に教育資金をまとめて贈与した。その親や祖父母が亡くなった時に『もらったお金も相続税の計算に戻されるの?』と気になりますよね。
結論から言うと、住宅取得等資金の贈与で非課税になった部分は、相続税に加算されません。教育資金の一括贈与は、贈与した人が亡くなった時点で使い残しがあると、その残りが相続財産に加算される場合があります。
この記事を読めば、非課税の贈与が相続税にどう関わるのかと、申告で気をつけたい点が分かります。
非課税贈与は相続税に加算される?
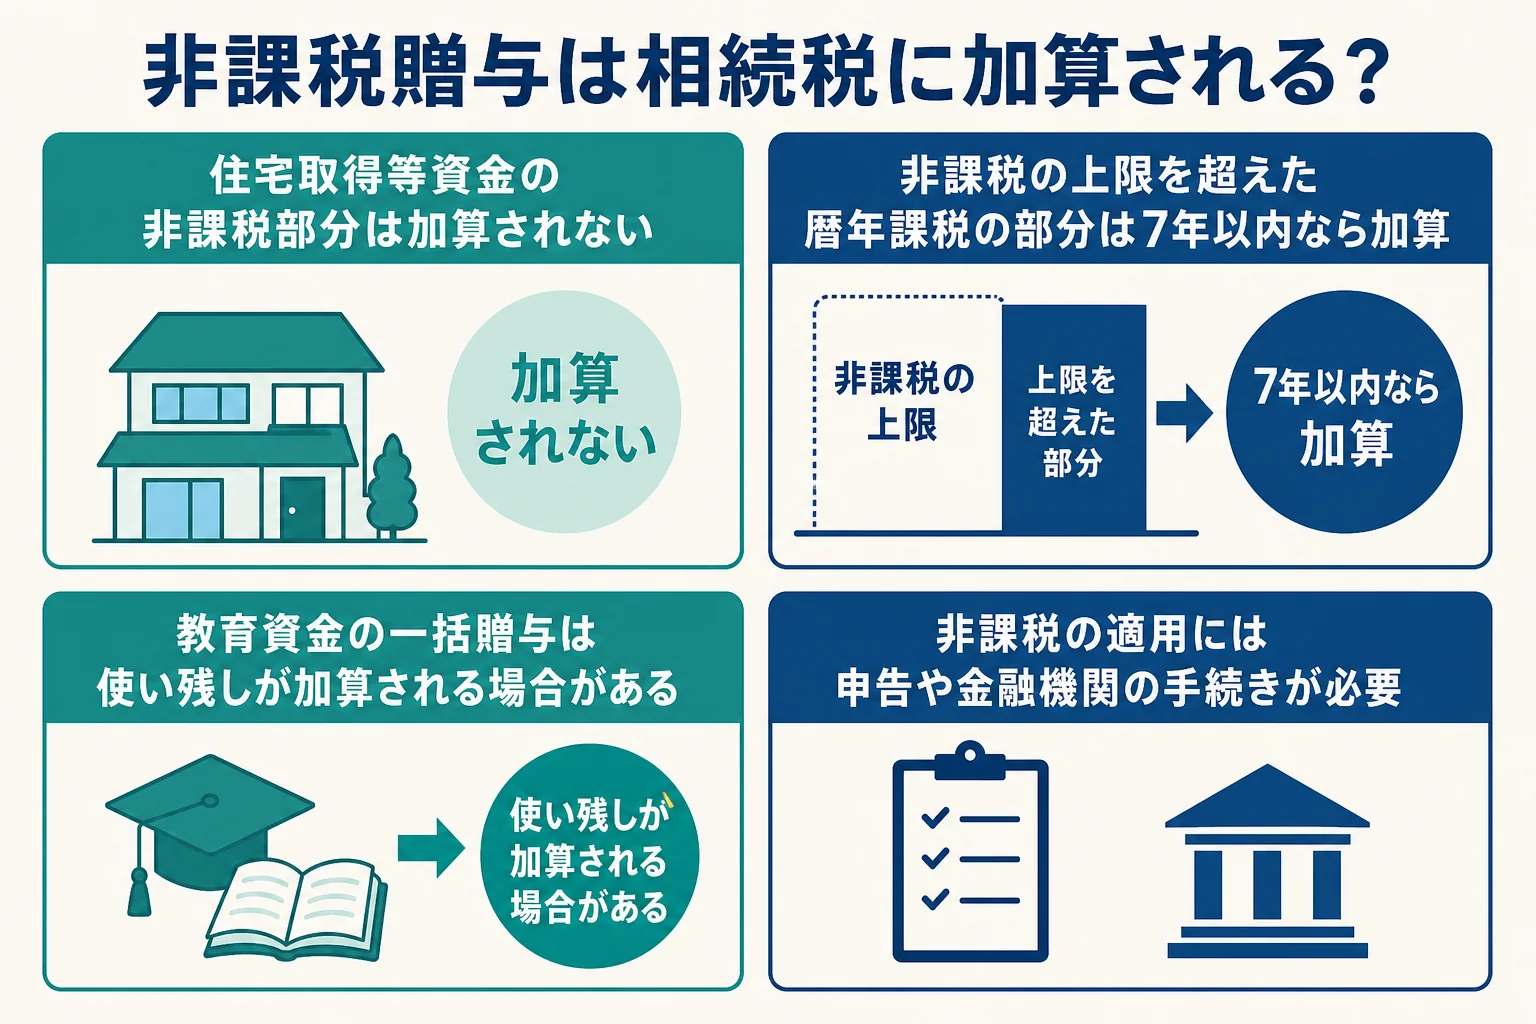
- 住宅取得等資金の贈与で非課税になった金額は、生前贈与加算の対象になりません。
- 非課税の枠を超えた部分を暦年課税で受けた場合は、7年以内の加算の対象になります。
- 教育資金の一括贈与は、使い残しの残高が相続財産に加算される場合があります。
- どちらも、贈与税の申告や金融機関での手続きをしていることが前提です。
まず押さえておきたいのが「生前贈与加算」です。2024年1月1日以降の贈与から、相続開始前7年以内の贈与は相続財産に足し戻して相続税を計算します。いわゆる「持ち戻し」です。
『住宅資金も3年以内なら戻されるって聞いたけど』という方も多いはずです。実は、非課税の特例を使った部分は、この足し戻しの対象から外れるんです。ここが大事なところです。
住宅取得等資金の贈与と相続税
住宅取得等資金の贈与の非課税は、父母や祖父母から家を買うためのお金をもらった時に使える特例です。非課税の上限は次のとおりです。
| 住宅の種類 | 非課税の上限(2024年1月1日〜2026年12月31日の贈与) |
|---|---|
| 省エネ等住宅 | 1,000万円 |
| それ以外の住宅 | 500万円 |
例えば、省エネ等住宅を買うために親から1,200万円をもらい、暦年課税で申告したとします。1,000万円は非課税で、相続税への加算もありません。残りの200万円は、基礎控除110万円を引いた90万円に贈与税がかかり、加算の対象になるのはこの200万円です。
この非課税を使うには、贈与を受けた年の翌年2月1日から3月15日までに贈与税の申告をする必要があります。申告を忘れると非課税にならず、加算の対象になってしまうことも。
相続時精算課税を選んでいる場合は扱いが変わり、年110万円を超えた部分は相続財産に加算されます。制度の違いは相続時精算課税制度の仕組みで確認してみてください。
贈与の方法ごとの加算の違い
同じ「親からもらったお金」でも、どの制度で受け取ったかで、相続税への加算が変わります。一覧にしておきますね。
| 受け取り方 | 相続税への加算 |
|---|---|
| 暦年課税(年110万円の基礎控除) | 相続開始前7年以内の贈与は加算(延長された4年分は合計100万円まで加算しない) |
| 相続時精算課税 | 年110万円の基礎控除を超えた部分は、年数に関係なく加算 |
| 住宅取得等資金の非課税 | 非課税になった部分は加算しない |
| 贈与税の配偶者控除 | 控除された部分は加算しない |
暦年課税の7年加算は、2027年1月以降の相続から段階的に期間が伸び、2031年1月以降の相続で7年になります。今すぐ亡くなった場合は、従来どおり3年分が目安なんです。
また、生前贈与加算の対象は、相続や遺贈で財産を受け取った人です。孫など相続人でない人が受けた贈与は、原則として加算されません。
教育資金の一括贈与は使い残しに注意
教育資金の一括贈与は、金融機関に専用の口座を作り、最大1,500万円まで非課税で教育資金を渡せる制度です。適用期限や細かい要件は改正が重ねられているので、最新の内容は国税庁で確認しておきましょう。
贈与した祖父母が亡くなった時、口座に使い切れていないお金が残っていると、その残高が相続財産に加算される場合があります。受け取った孫の年齢や在学の状況によっては加算されない例外もあります。
「孫の口座に残っているお金も、相続税の申告に入るの?」
「条件しだいで入ります。金融機関で残高と状況を確認しておきましょう」
加算された場合、孫は相続人ではないので、相続税の2割加算がかかる場面もあります。教育資金を生前に渡す方法は、ほかに生前贈与と相続税の関係でも解説しています。
住宅資金や教育資金の贈与が絡むと、加算する金額の判断が細かくなります。贈与の記録が複数年ある、精算課税と暦年課税が混ざっている、という方は税理士に計算を任せると安心です。
『贈与税の申告書をどこにしまったか分からない』という時は、税務署で過去の申告内容を確認できる場合があります。相続税の申告の前に、贈与の記録をそろえておきましょう。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
住宅取得資金の贈与を受けて3年以内に親が亡くなったら、相続税に加算されますか?
非課税の特例を使って申告した部分は加算されません。非課税の上限を超えて暦年課税で受けた部分は、相続開始前7年以内の贈与として加算の対象になります。
教育資金の一括贈与を使い切っていれば相続税はかかりませんか?
贈与した人が亡くなった時点で口座の残高がなければ、加算されるお金はありません。使い切っているかは金融機関の記録で確認しておきましょう。
非課税の贈与も相続税の申告書に書く必要がありますか?
加算の対象でない非課税部分は、相続税の課税価格には入りません。ただし、教育資金の使い残しなど加算される場合は申告書に記載します。
まとめ
- 住宅取得等資金の贈与で非課税になった部分は、相続税に加算されません。
- 非課税の上限を超えて暦年課税で受けた部分は、7年以内の加算の対象です。
- 教育資金の一括贈与は、使い残しの残高が加算される場合があります。
- 非課税の適用には、贈与税の申告や金融機関での手続きが必要です。