当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
亡くなった親が本や曲を出していて、今も印税が振り込まれてくる。『著作権って相続できるの?』『印税にも相続税がかかる?』と戸惑っている方も多いですよね。
結論から言うと、著作権は財産なので相続できますし、相続税の対象にもなります。相続税では、過去の印税収入をもとに決まった計算式で評価します。
この記事では、著作権・印税の相続で知っておきたい評価と手続きがわかります。
著作権は相続できる?
- 著作権(財産としての権利)は相続財産で、相続人が引き継ぎます。
- 著作権の保護期間は、原則として著作者の死後70年までです。
- 相続税では「年平均印税収入の額×0.5×評価倍率」で評価します。
- 著作者人格権(名前を表示する権利など)は、相続の対象ではありません。
著作権は、本や音楽、イラスト、写真などを作った人に生まれる権利です。使用料や印税を受け取れる財産的な権利なので、預金や不動産と同じように相続されます。
文化庁の案内では、著作権の保護期間は原則として著作者の死後70年までとされています(文化庁「TPP11協定の発効に伴う著作権法改正」)。この期間は、相続人が印税などを受け取れることになります。
一方で、作品の公表のしかたや名前の表示を決める「著作者人格権」は、本人だけの権利なので相続されません。相続のしくみ全体は相続とはで解説しています。
著作権の相続税評価はどう決まる?
相続税では、著作権を財産評価基本通達に定められた計算式で評価します(国税庁「財産評価基本通達 148 著作権の評価」)。
| 要素 | 内容 |
|---|---|
| 年平均印税収入の額 | 亡くなった年の前年以前3年間の印税収入の年平均 |
| 0.5 | 計算式で決められた割合 |
| 評価倍率 | 今後も同じ印税が入ると仮定し、精通者の意見などをもとに推算した期間に応じた複利年金現価率 |
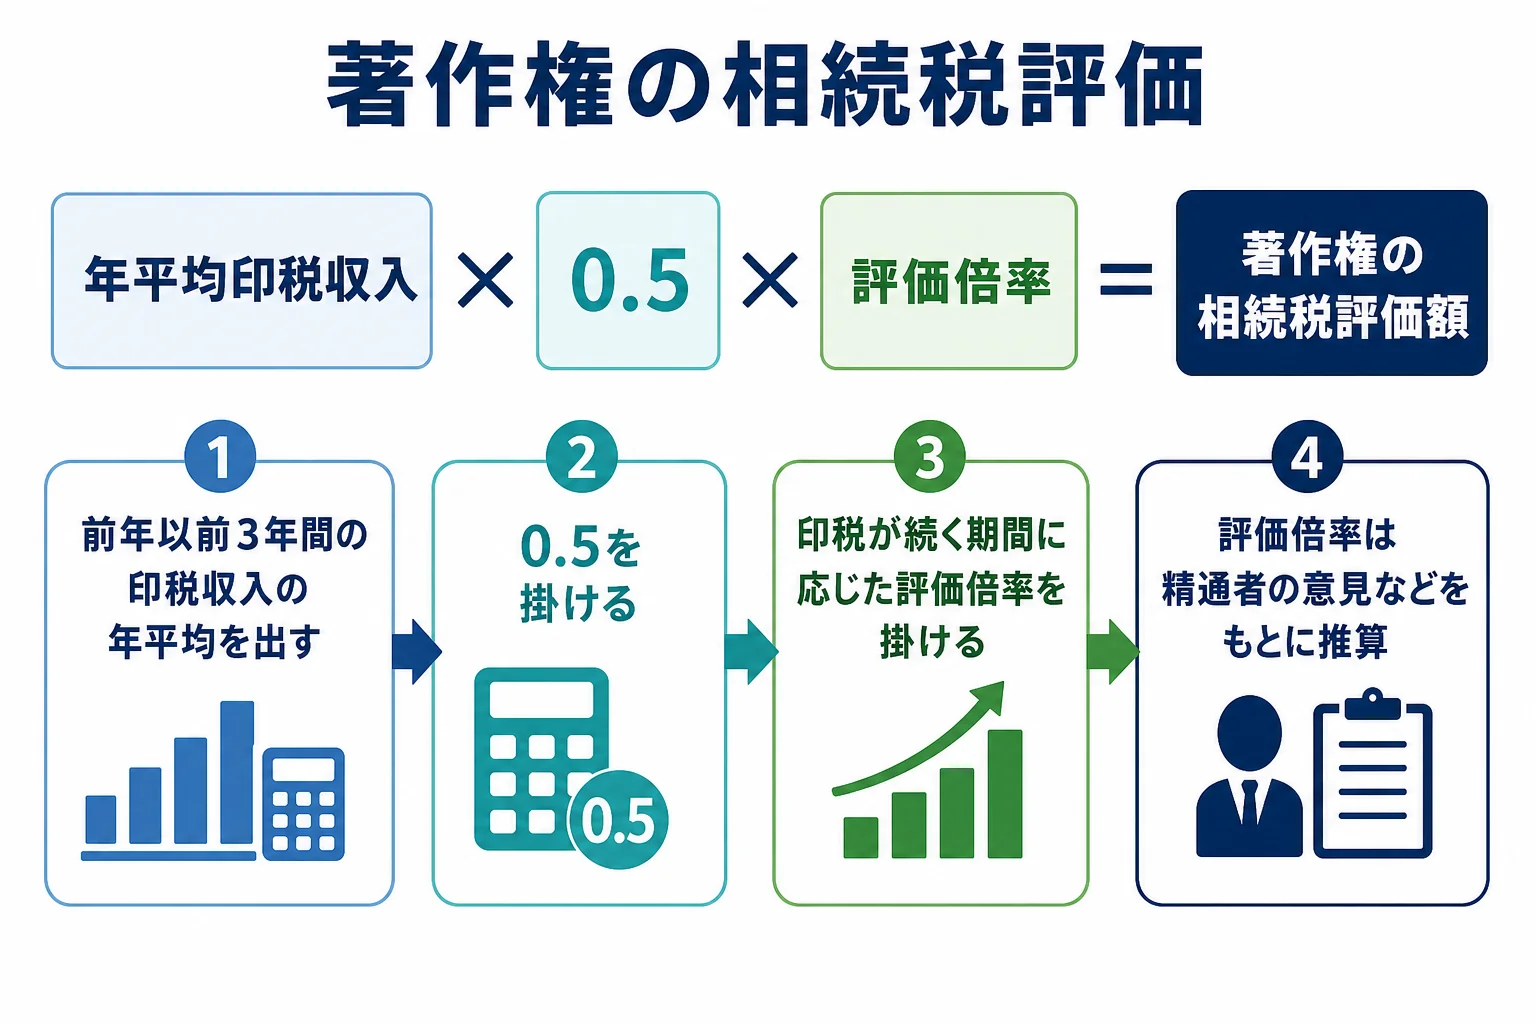
『印税収入の期間をどう見積もるの?』と疑問に思いますよね。ここは作品の種類や売れ方によって変わり、出版社などの意見を参考に決めるので、一般の人が判断するのは難しいところなんです。
著作者が複数の作品を持っている場合は、著作者ごとにまとめて評価するのが原則です。
亡くなった後に入る印税の税金
印税は、いつの分かで扱いが変わります。
- 亡くなる前に支払いが確定していた未収の印税は、相続財産として相続税の対象
- 亡くなった後の売上などで新しく発生する印税は、受け取った相続人の所得として所得税の対象
- 亡くなった年の1月1日から亡くなった日までの所得は、相続人が準確定申告(4か月以内)をする
例えば、こんなやり取りになります。「父が亡くなった後に振り込まれた印税は、相続税だけでいいの?」「亡くなった後の売上の分は、受け取った人の所得になるよ」。
著作権の評価は計算式が特殊で、印税の資料集めにも手間がかかります。ほかの財産と合わせて相続税がかかりそうな方は、評価と申告を税理士に相談しておくと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
著作権を相続した後の手続きと注意点
著作権を相続したら、まず出版社やレコード会社、著作権管理団体など、印税を払っている先に連絡します。振込先の変更や、相続人の確認書類を求められるのが一般的です。
『どこから印税が入っていたのか、全部はわからない』という時は、亡くなった人の通帳の入金記録や、毎年届いていた支払調書を確認してみてください。
複数の相続人で共有する時は
著作権を兄弟で共有すると、作品の利用を許可する時などに共有者全員の合意が必要になります。『誰かが反対すると、映像化の話が進まない』ということも起こりえます。
管理する人を1人に決めて、印税をほかの相続人と分ける形にすると、手続きが進めやすくなります。分け方で揉めないように、相続人どうしで早めに話し合っておきましょう。揉めた時の対処は相続争いで兄弟が揉める原因と対処法も参考にしてみてください。
誰が相続人になるかは法定相続人とはで確認できます。遺言で著作権の受け取り手を決めておくと、相続人が迷わずに済みます。
よくある質問
印税がほとんど入っていない著作権も、相続税の対象ですか?
著作権は財産なので対象になります。ただ、評価は過去3年間の印税収入をもとに計算するので、印税がほとんどなければ評価額も小さくなります。
著作権の相続に、登録の手続きは必要ですか?
相続で著作権を取得するのに、登録は必須ではありません。権利の管理や第三者とのやり取りのために、印税の支払い先への連絡は早めにしておきましょう。
著作権を相続した後に、売ることはできますか?
著作権は他人に譲ることができます。売った時の利益には所得税がかかるので、税金の扱いは事前に確認しておきましょう。
まとめ
- 著作権は相続財産で、保護期間は原則として著作者の死後70年まで
- 相続税では「年平均印税収入の額×0.5×評価倍率」で評価する
- 亡くなる前に確定した未収の印税は相続税、亡くなった後の印税は相続人の所得税
- 共有すると利用の許可に全員の合意がいるので、管理する人を決めておく