当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『うちの財産だと相続税はかかるのかな』『今のうちに何かしておいた方がいいの?』と気になり始めた方も多いですよね。
結論から言うと、相続税対策は「まず相続税がかかるかを確かめる」ことから始まります。かかりそうなら、生前贈与・生命保険の非課税枠・特例の準備など、制度の範囲でできる節税方法を組み合わせていきます。
この記事では、相続税対策が必要な人の目安、今からできる対策の一覧、やりすぎで失敗しやすい注意点まで見ていきます。
相続税対策とは?まず結論
- 相続税対策とは、法律で認められた制度を使って、相続税の負担を減らしたり納税資金を準備したりすることです。
- 遺産が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、相続税の対策はほぼいりません。
- 代表的な方法は、生前贈与・生命保険の非課税枠・小規模宅地等の特例の準備です。
- 形だけの贈与や行き過ぎた対策は、税務調査で否認されることがあります。
- 二次相続まで見て、家族全体の税額で考えることが大切です。
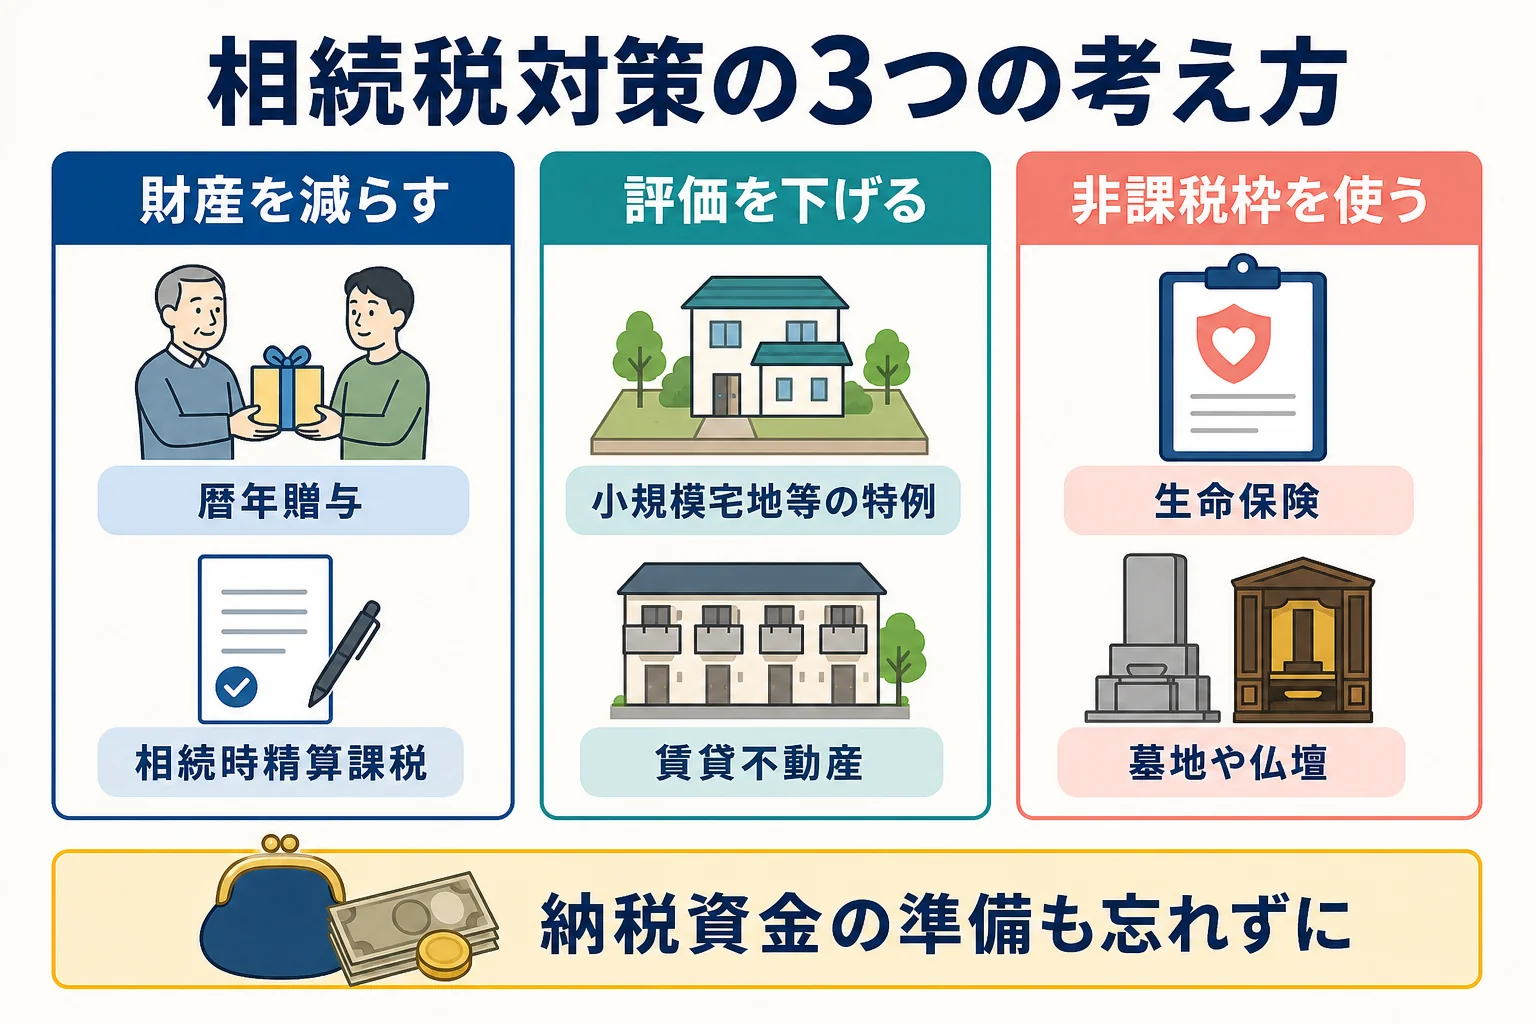
相続税対策には、大きく分けて3つの考え方があります。
| 考え方 | 内容 | 主な方法 |
|---|---|---|
| 財産を減らす | 生きているうちに財産を移す | 暦年贈与・相続時精算課税・住宅取得資金の贈与 |
| 評価を下げる | 同じ財産でも評価額を低くする | 小規模宅地等の特例・賃貸不動産 |
| 非課税枠を使う | 相続税がかからない枠を活用する | 生命保険の非課税枠・墓地や仏壇の購入 |
もう一つ大切なのが、納税資金の準備です。相続税は原則として現金で一括納付なので、財産の多くが不動産だと払うお金が足りなくなることもあるんです。
相続税の仕組みそのものは相続税とはで解説しています。
相続税対策が必要な人は?まずかかるかを確かめる
『相続税対策って、お金持ちだけの話でしょう?』と思う方もいますよね。
国税庁によると、令和5年分で相続税の課税対象になった人は、亡くなった人全体の9.9%でした。10人に1人ほどなので、富裕層だけの話ではないんです。
まずは、法定相続人の数から基礎控除を出してみましょう。
| 法定相続人の数 | 例 | 基礎控除 |
|---|---|---|
| 1人 | 子1人 | 3,600万円 |
| 2人 | 子2人 | 4,200万円 |
| 3人 | 配偶者と子2人 | 4,800万円 |
| 4人 | 配偶者と子3人 | 5,400万円 |
自宅の土地・建物、預貯金、株式、生命保険金などを合計して、この金額を超えそうなら対策を考える価値があります。
- 都市部に自宅の土地がある
- 預貯金と不動産の合計が基礎控除を超えそう
- 財産の多くが不動産で、現金が少ない
- 相続人が少ない(基礎控除が小さい)
- 子供がいない夫婦で、兄弟姉妹が相続人になる
今からできる相続税対策の一覧
今からできる相続税の節税方法を、一覧にしました。
| 対策 | 効果の目安 | 注意点 |
|---|---|---|
| 暦年贈与 | 1人あたり年110万円まで贈与税なし | 相続人への贈与は亡くなる前7年以内の分が加算される |
| 相続時精算課税 | 累計2,500万円まで贈与税なし・年110万円の基礎控除 | 一度選ぶと暦年課税に戻れない |
| 生命保険の非課税枠 | 500万円×法定相続人の数まで非課税 | 相続人が受け取った分だけ |
| 小規模宅地等の特例 | 自宅の土地330㎡まで80%減額 | 同居などの要件・申告が必要 |
| 贈与税の配偶者控除 | 居住用不動産を最高2,000万円まで | 婚姻期間20年以上・申告が必要 |
| 住宅取得等資金の贈与 | 省エネ等住宅1,000万円・それ以外500万円まで非課税 | 2024年1月1日〜2026年12月31日の贈与 |
| 教育資金の一括贈与 | 最大1,500万円まで非課税 | 適用期限は最新の制度を確認 |
| 結婚・子育て資金の一括贈与 | 最大1,000万円まで非課税 | 適用期限は最新の制度を確認 |
| 墓地・仏壇を生前に買う | 祭祀財産は非課税 | 骨董的価値・投資目的のものは対象外 |
| 賃貸不動産 | 貸家・貸家建付地で評価が下がる | 空室や借入れのリスク |
一つずつ、使い方と注意点を見ていきます。
生前贈与で財産を減らす
暦年贈与:年110万円まで贈与税がかからない
暦年課税の贈与では、受け取る人ごとに年110万円の基礎控除があります。
例えば、子2人・孫2人の計4人に毎年110万円ずつ贈与すれば、1年で440万円を贈与税なしで移せます。
ここが大事なところです。2024年1月1日以降の贈与から、相続や遺贈で財産を受け取る人への贈与は、亡くなる前「7年以内」の分が相続財産に足し戻されるようになりました(以前は3年)。加算期間は2027年1月以降の相続から段階的に伸びていきます。
一方で、孫など相続人でない人への贈与は、相続や遺贈で財産を受け取らなければ原則として加算の対象外です。相続税の節税で孫への贈与がよく使われるのは、このためなんです。
名義預金と見られないために
『子供名義の口座に毎年お金を入れておけばいいよね』と考える方もいますよね。
ただ、通帳と印鑑を親が持ったままだと、「名義だけ子供で、実際は親の財産」として相続財産に含まれてしまいます。これを名義預金といいます。
- 贈与契約書を毎年作る
- 通帳・印鑑は受け取った人が自分で管理する
- 毎年の贈与は、その年ごとに金額を決めて契約する
- 110万円を超えた年は、翌年2月1日〜3月15日に贈与税を申告する
毎年同じ額をあらかじめ約束しておく「定期贈与」は、まとめて一度に贈与したとみなされるおそれがあります。
生前贈与と相続税の関係は生前相続とはでも解説しています。
相続時精算課税:まとめて渡したい時
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です。
累計2,500万円までは贈与税がかからず、超えた部分は一律20%です。2024年1月1日以降は年110万円の基礎控除ができ、この110万円以下の部分は相続財産に加算されません。
ただし、一度選ぶと暦年課税には戻れません。2,500万円の枠で贈与した分は、相続の時に相続財産に足し戻して相続税を計算します。仕組みは相続時精算課税制度とはで詳しく見てみてください。
住宅・教育・結婚子育ての非課税制度
子や孫の住宅購入を援助する時は、住宅取得等資金の贈与の非課税が使えます。2024年1月1日〜2026年12月31日の贈与なら、省エネ等住宅で1,000万円、それ以外で500万円まで非課税です。
教育資金の一括贈与(最大1,500万円)、結婚・子育て資金の一括贈与(最大1,000万円)の非課税制度もあります。こちらは適用期限が延長されたり変わったりするので、使う前に最新の状況を確認しておきましょう。
生命保険の非課税枠を使う
500万円×法定相続人の数まで非課税
相続人が受け取る死亡保険金には、「500万円×法定相続人の数」の非課税枠があります。
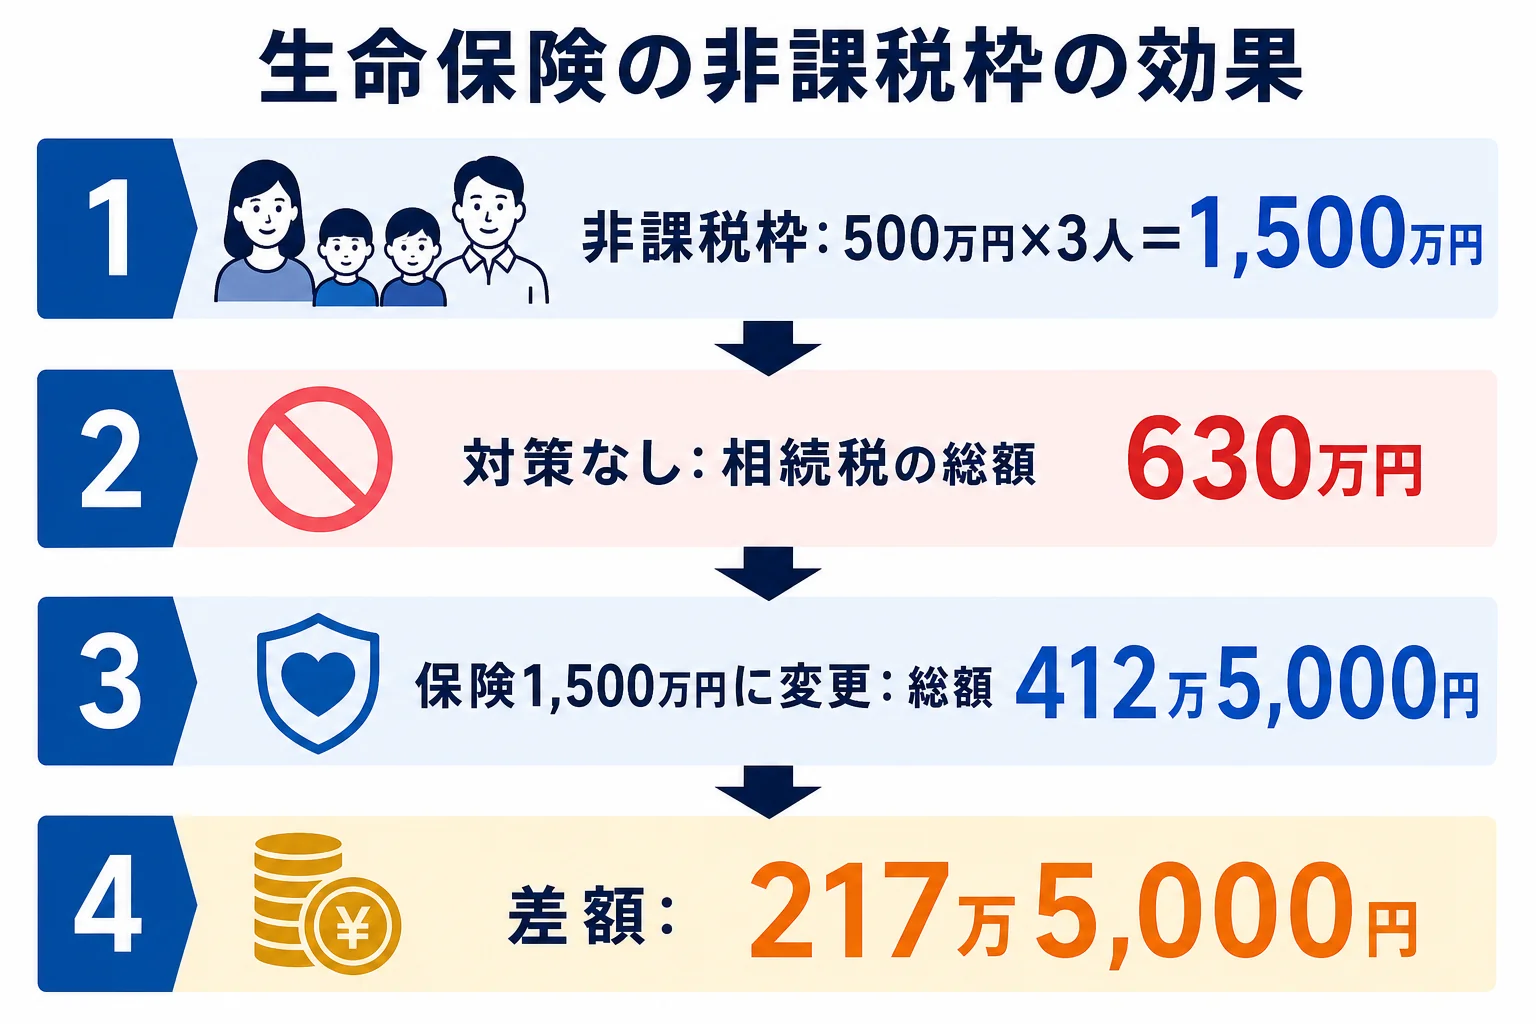
例えば、妻と子2人が相続人なら、500万円×3人=1,500万円までは相続税がかかりません。
預金のまま残すと全額が課税対象ですが、生命保険に変えておくと非課税枠の分だけ課税対象が減るんです。
計算例:生命保険の有無で相続税はいくら変わる?
例えば、夫が亡くなり、妻と子2人が相続するケースです。遺産は1億円で、法定相続分どおりに分けたとします。
- 基礎控除: 3,000万円+600万円×3人=4,800万円
- 課税遺産総額: 1億円−4,800万円=5,200万円
- 妻の法定相続分(1/2): 2,600万円×15%−50万円=340万円
- 子1人の法定相続分(1/4): 1,300万円×15%−50万円=145万円
- 相続税の総額: 340万円+145万円×2人=630万円
次に、預金のうち1,500万円を、相続人が受け取る生命保険に変えていた場合です。
- 課税価格: 1億円−非課税枠1,500万円=8,500万円
- 課税遺産総額: 8,500万円−4,800万円=3,700万円
- 妻の法定相続分(1/2): 1,850万円×15%−50万円=227万5,000円
- 子1人の法定相続分(1/4): 925万円×10%=92万5,000円
- 相続税の総額: 227万5,000円+92万5,000円×2人=412万5,000円
相続税の総額は、630万円から412万5,000円へ、217万5,000円減りました。
『そんなに変わるの?』と思いますよね。非課税枠は、相続人が多いほど大きくなります。
実際に納める額は、配偶者の税額軽減などを差し引いて決まります。法定相続分どおりなら妻の分は0円になるので、子が納める額で比べると効果がよく分かります。
生命保険の課税の仕組みは生命保険の相続税はいくら?で詳しく解説しています。
生前贈与と保険のどちらをどれだけ使うかは、財産の中身や家族構成でベストな組み合わせが変わります。財産が基礎控除を大きく超えそう、土地が多い、相続人が多い。そんな場合は、相続税に詳しい税理士に試算してもらうと、無駄のない対策を選びやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
不動産と特例で評価を下げる
小規模宅地等の特例を使える形にしておく
自宅の土地は、小規模宅地等の特例で330㎡まで評価額を80%減らせることがあります。
例えば、評価額5,000万円の自宅の土地なら、5,000万円×20%=1,000万円で計算できます。効果がとても大きい特例なんです。
使えるのは、配偶者、同居していた親族、持ち家のない別居の親族(いわゆる家なき子)などで、細かな要件があります。生前に「誰が自宅を相続するか」を決めておくと、特例を使いやすくなります。
賃貸不動産で評価が下がる仕組み
アパートなど人に貸している建物は、借家権割合(30%)×賃貸割合の分だけ評価が下がります。敷地も貸家建付地として評価が下がります。
ただし、空室が多いと評価はあまり下がりません。借入れの返済や修繕の負担もあるので、相続税対策だけを目的にアパートを建てるのは慎重に考えたいところです。詳しくはアパート経営の相続税対策と不動産の相続税対策で解説しています。
贈与税の配偶者控除(おしどり贈与)
婚姻期間20年以上の夫婦なら、居住用の不動産(または購入資金)を、基礎控除110万円と合わせて最高2,110万円まで贈与税なしで贈与できます。申告が必要です。
この贈与は、亡くなる前の贈与の加算の対象になりません。ただし、配偶者に財産を集めると、次に配偶者が亡くなった時の相続で税金が増えることもあります。
家族の形で変わる対策
配偶者の税額軽減と二次相続
配偶者は、取得した財産が1億6,000万円か法定相続分相当額のどちらか多い金額まで、相続税がかかりません。
『じゃあ全部妻が相続すれば0円だよね』と考える方も多いはずです。
ただ、妻が亡くなった時(二次相続)は、相続人が子だけになり、基礎控除も配偶者の税額軽減もなくなります。一次相続で妻に集めすぎると、二次相続で子の負担が大きくなることがあるんです。
一次と二次を合わせた税額で考えるのがポイントです。詳しくは二次相続とはを見てみてください。
養子縁組で相続人を増やす
養子も法定相続人になるので、基礎控除や生命保険の非課税枠の人数に数えられます。
ただし、数えられるのは実子がいれば1人、いなければ2人までです。孫を養子にすると、その孫が取得した分の相続税は2割加算されます。詳しくは養子縁組と相続で解説しています。
子供がいない夫婦の相続対策
子供がいない夫婦では、配偶者と一緒に、亡くなった人の父母、父母がいなければ兄弟姉妹が相続人になります。
例えば、夫が亡くなり、夫の両親はすでに亡くなっていて、夫の兄が1人いるケースです。法定相続分は妻3/4、兄1/4になります。
兄弟姉妹には遺留分がありません。そのため、「全財産を妻に相続させる」という遺言を残しておけば、妻がすべてを受け取れます。
自宅しか財産がないと、兄弟姉妹に払うお金のために家を売ることにもなりかねません。子供がいない夫婦こそ、遺言書を準備しておく意味が大きいんです。
相続税対策の注意点:やりすぎは税務署に指摘される
税務調査では8割以上で申告漏れが見つかっている
国税庁によると、令和6事務年度の相続税の実地調査は9,512件、そのうち申告漏れなどが見つかった割合は82.3%、1件あたりの追徴税額は867万円でした。
税務調査でよく見られるのが、名義預金や形だけの贈与です。
節税だけを目的にした行き過ぎた対策は、税務署に否認されることがあります。「家族の生活に合っているか」「実態があるか」を基準に考えておきましょう。
ふるさと納税で相続税は減る?
ふるさと納税は、所得税・住民税の寄附金控除の仕組みです。相続税を直接減らす制度ではありません。
使えば手元の現金がそのぶん減るので、結果として財産は少し減ります。ただ、相続税対策の中心に置くものではないと考えておきましょう。
対策を始める前に確認したいこと
- 相続税がかかるかを試算したか
- 本人の老後資金が足りなくならないか
- 相続人の間で不公平感が出ないか
- 二次相続まで見た税額になっているか
- 遺言書で分け方を決めておく必要はないか
例えば、親子でこんな会話になることもあるはずです。
「毎年少しずつ贈与してもらった方が得なんでしょう?」
「でも、お父さんの老後のお金が足りなくなったら困るよね。まず全部でいくらあるか計算してみよう」
節税よりも、本人の生活と家族の納得が先です。
財産の全体像を出して、どの対策をどの順番で使うかを決めるのは手間がかかります。相続税がかかりそうなら、一度税理士に試算してもらうと、今から何をすればいいかがはっきりします。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税対策は何から始めればいいですか?
まず財産の合計を出して、基礎控除(3,000万円+600万円×法定相続人の数)を超えるかを確かめます。超えそうなら、生前贈与・生命保険の非課税枠・小規模宅地等の特例の準備などを、家族構成に合わせて組み合わせます。
孫への贈与は相続税の節税になりますか?
孫が相続人でなく、相続や遺贈で財産を受け取らなければ、贈与は原則として相続財産への加算の対象外です。そのため節税につながりやすいです。孫が生命保険金の受取人になっている場合などは加算の対象になることがあるので注意しましょう。
生命保険はいくらまで相続税がかかりませんか?
相続人が受け取る死亡保険金は、500万円×法定相続人の数まで非課税です。妻と子2人なら1,500万円までです。
相続税対策で税務署に目をつけられやすいのはどんなことですか?
通帳を親が管理したままの子供名義の預金(名義預金)や、贈与契約書のない形だけの贈与などは、税務調査で相続財産と判断されることがあります。
子供がいない夫婦はどんな相続対策をすればいいですか?
配偶者と一緒に親や兄弟姉妹が相続人になるので、遺言書で「配偶者に全財産を相続させる」と決めておく方法があります。兄弟姉妹には遺留分がないため、遺言どおりに配偶者が受け取れます。
まとめ
- 相続税対策は、まず相続税がかかるかを確かめるところから始める
- 暦年贈与は年110万円まで。相続人への贈与は亡くなる前7年以内の分が加算される
- 生命保険は500万円×法定相続人の数まで非課税。遺産1億円・妻と子2人の例では総額が217万5,000円減る
- 自宅の土地は小規模宅地等の特例で330㎡まで80%減額できることがある
- 配偶者に集めすぎると二次相続で負担が増えることがある
- 名義預金や形だけの贈与は税務調査で否認されやすい
まずは、親の財産を「不動産・預貯金・株式・保険」に分けて、ざっくり合計を出してみてください。基礎控除と比べるだけで、対策が必要かどうかの見当がつきます。
贈与税や相続税の制度は国税庁のタックスアンサーで確認できます。