当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親の入院費や葬儀代、相続税の計算で経費にできるの?』と気になっていませんか。
結論から言うと、亡くなった人の借金や未払いの費用、葬式費用は、遺産の合計から差し引けます。これが相続税の債務控除です。この記事を読むと、差し引けるものと差し引けないものの線引きと、税額がどれだけ変わるかがわかります。
相続税の債務控除とは?
相続税の債務控除とは、亡くなった時点で残っていた借入金・未払金・未払いの税金と、葬式費用を、遺産の合計から差し引ける仕組みです。香典返し、初七日などの法事、墓石や墓地の購入費は差し引けません。
相続税は、プラスの財産からマイナスの財産を引いた「正味の遺産」にかかる税金です。
そのため、亡くなった人が残した借金や、まだ払っていなかった費用は、遺産から差し引いて計算します。葬式費用は借金ではありませんが、相続税の計算では同じように差し引けるんです。
相続税の全体の仕組みは相続税とは?仕組み・かかる人・計算の流れで確認できます。
相続財産から控除できる費用・できない費用
『どこまでが経費になるの?』というのが、いちばん迷うところですよね。
ポイントは「亡くなった時点で、亡くなった人が払う義務を負っていた確実なものか」です。
| 区分 | 差し引けるもの | 差し引けないもの |
|---|---|---|
| 借金 | 借入金、住宅ローンの残り、カードの未払い | 団体信用生命保険で返済される住宅ローン |
| 未払金 | 亡くなった後に払った入院費・医療費、公共料金 | 墓地・墓石の未払代金 |
| 税金 | 未払いの所得税・住民税・固定資産税 | 相続人の責任でかかった延滞税・加算税 |
| 葬式 | 通夜・告別式・火葬・納骨の費用、お寺へのお礼 | 香典返し、初七日などの法事、墓石や墓地の購入費 |
| 相続後の費用 | なし | 相続人が行う家の解体費用、手続きの専門家報酬 |
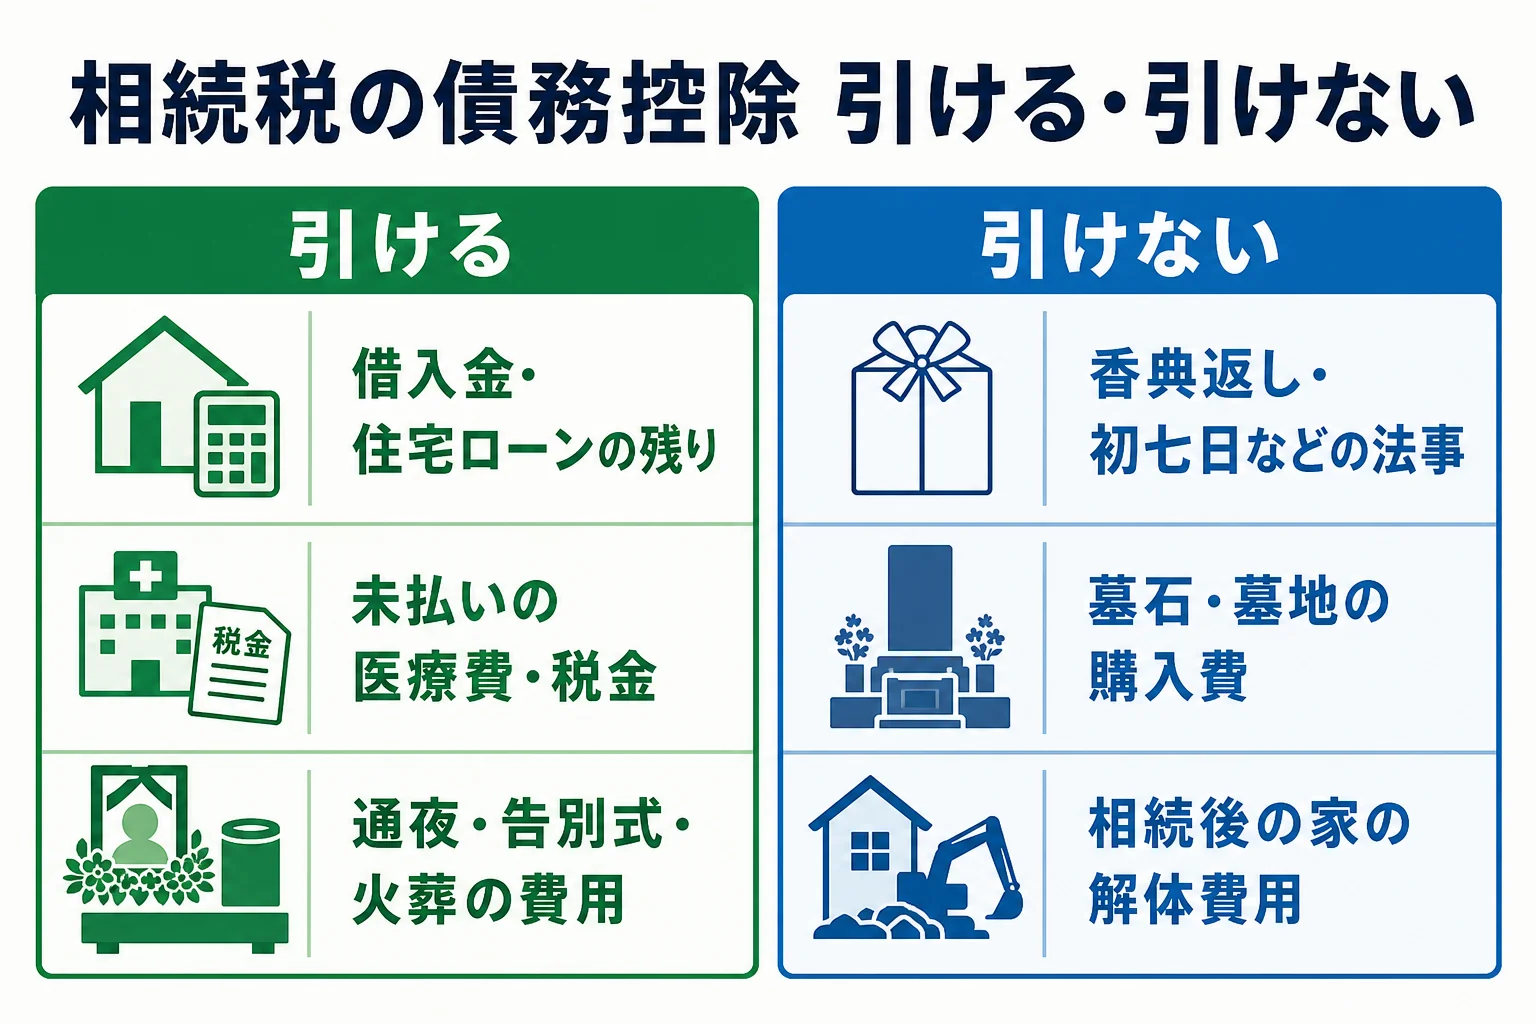
葬式費用に入るもの・入らないもの
葬式費用は、いちばん金額が大きくなりやすい項目です。何が入るかを先に確かめておきましょう。
- 通夜・告別式など、葬式の前後にかかった欠かせない費用
- 火葬・埋葬・納骨の費用
- 遺体や遺骨を運ぶ費用
- お寺への読経料などのお礼
- 香典返しの費用
- 初七日など法事の費用
- 墓石や墓地を買う・借りる費用
香典返しは差し引けない、と覚えておくだけでも計算ミスはぐっと減ります。通夜の飲食代のように葬式に欠かせない費用は入るので、領収書はまとめて保管しておきましょう。
未払いの医療費は差し引ける
亡くなる直前の入院費を、亡くなった後に家族が病院へ払うことはよくあります。
この入院費は、亡くなった時点で残っていた未払金なので、債務控除の対象です。領収書の日付が亡くなった後でも構いません。
準確定申告の所得税も差し引ける
意外と見落としやすいのが税金です。
亡くなった人の所得税は、相続人が準確定申告をして納めます。この所得税は、亡くなった後に金額が決まったものでも、債務として差し引けます。
『自分たちが払った税金なのに?』と思いますよね。でも、もとは亡くなった人が払うはずだった税金なので、遺産から差し引ける扱いなんです。未納の住民税や固定資産税も同じように考えます。
住宅ローンと抵当権
亡くなった人の住宅ローンの残りも、借入金として差し引けます。
ただ、団体信用生命保険に入っていて、亡くなったことで保険から返済される場合は、相続人が払う必要がありません。この分は差し引けないので注意しておきましょう。抵当権が付いたままでも、残っている借入金の額で考えるのが基本です。
墓地・墓石は差し引けない
墓地・墓石・仏壇は、もともと相続税がかからない財産です。そのため、生前に買った墓石の代金が未払いでも、その未払金は差し引けません。
例えばこんな場面です。
「葬儀のあと、お墓も建てたから、その代金も相続税の計算から引けるよね?」
「お墓は葬式費用に入らないから、引けないんだって」
家の解体費用は差し引けない
相続した実家を、相続人が後から取り壊す費用は、亡くなった人の借金ではありません。そのため、相続税の債務控除の対象外です。税理士や司法書士への報酬など、相続手続きのための費用も同じく差し引けません。
債務控除で相続税はどれだけ変わる?計算例
例えば、夫が亡くなり、妻と子2人が相続するケースで考えてみます。
- 遺産の合計: 6,000万円
- 借入金の残り: 500万円
- 葬式費用: 200万円
- 基礎控除: 3,000万円 + 600万円 × 3人 = 4,800万円
| 項目 | 債務控除なし | 債務控除あり |
|---|---|---|
| 課税価格 | 6,000万円 | 5,300万円 |
| 課税遺産総額 | 1,200万円 | 500万円 |
| 妻の法定相続分(1/2) | 600万円 × 10% = 60万円 | 250万円 × 10% = 25万円 |
| 子1人の法定相続分(1/4) | 300万円 × 10% = 30万円 | 125万円 × 10% = 12.5万円 |
| 相続税の総額 | 120万円 | 50万円 |
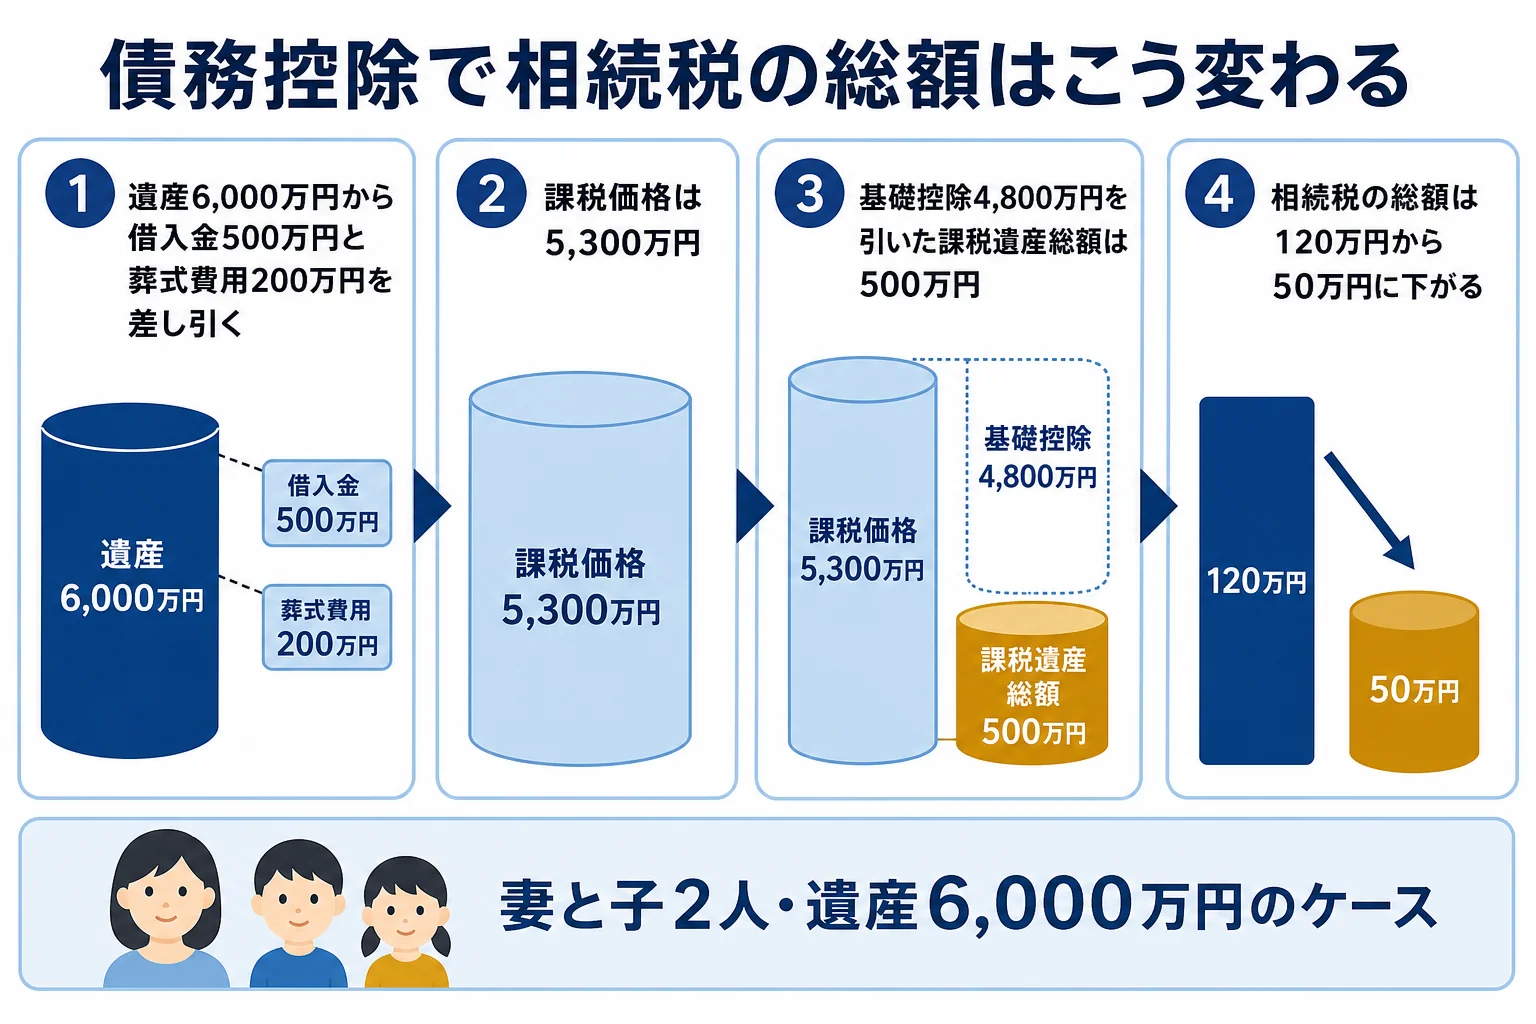
借金と葬式費用700万円を差し引くだけで、相続税の総額は120万円から50万円に下がります。
この総額を実際の取得割合で分け、妻は配偶者の税額軽減を使うと、さらに納める税額が下がります。計算の続きは相続税の計算方法をわかりやすくで確認できます。
『領収書をなくしてしまった…』という方もいるはずです。お寺へのお礼のように領収書が出ないものは、支払った日・相手・金額をメモに残しておきましょう。
借金や未払金が多い、何が差し引けるか判断に迷う、という時は、申告を税理士に任せると漏れを防げます。差し引けるはずの費用を落とすと、その分だけ税金を多く払うことになるからです。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
債務控除の負担者と留意点
差し引けるのは実際に負担した人
債務控除が使えるのは、相続人と包括受遺者(遺言で遺産の割合を指定してもらった人)です。
誰がどの借金や葬式費用を負担したかで、各人の課税価格から差し引く金額が決まります。実は、葬儀代を長男がまとめて払ったなら、長男の取得分から差し引くのが基本です。遺産分割協議で誰が負担するかを決めておくと、申告がスムーズです。
債務控除の留意点
- 借入金は、亡くなった日時点の残高証明書を取っておく
- 未払いの税金(所得税・固定資産税など)を忘れずに入れる
- 葬式費用は、香典返し・法事の費用を混ぜていないか
- 団体信用生命保険で返済されるローンを入れていないか
また、借金の方が多い時は、相続放棄も選択肢になります。相続放棄の期限は、相続の開始を知った時から3か月以内です。
よくある質問
相続税で控除できる費用にはどんなものがありますか?
亡くなった時点の借入金・未払金、未払いの税金、葬式費用です。香典返し、初七日などの法事、墓石や墓地の購入費は控除できません。
亡くなった後に払った医療費は相続税の計算で引けますか?
引けます。亡くなる前の入院・治療の費用で、亡くなった時点で未払いだったものは、債務として遺産から差し引けます。
相続税の申告で税理士報酬は経費になりますか?
なりません。税理士報酬は相続人が相続手続きのために払う費用で、亡くなった人の債務ではないためです。
まとめ
- 債務控除は、亡くなった時点の借金・未払金・未払いの税金と葬式費用を遺産から差し引く仕組み
- 香典返し・法事・墓石や墓地の購入費、相続後の解体費用は差し引けない
- 団体信用生命保険で返済される住宅ローンは差し引けない
- 差し引けるのは、実際に負担した相続人・包括受遺者