当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続税を納めたあとで、土地の評価が高すぎたかもしれないと気づいた』『遺産分割がまとまったから、配偶者の軽減を使いたい』という方もいるはずです。
結論から言うと、払いすぎた相続税は「更正の請求」という手続きで取り戻せます。期限は原則として法定申告期限から5年以内です。この記事では、還付を受けられるケースと手続きの流れ、期限の数え方がわかります。
相続税の還付(更正の請求)とは?
更正の請求とは、すでに申告した相続税が多すぎた時に、税務署に正しい金額に直してもらい、払いすぎた分を返してもらう手続きです。期限は原則として法定申告期限から5年以内です。申告期限後3年以内に遺産分割がまとまって特例を使う場合などは、分割の日の翌日から4か月以内に請求します。
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。更正の請求の5年は、この10か月の期限から数えます。
『いったん払った税金が、本当に戻ってくるの?』と思いますよね。請求の内容が正しいと税務署が認めれば、払いすぎた分が還付されます。
| 項目 | 内容 |
|---|---|
| 手続きの名前 | 更正の請求 |
| 期限(原則) | 法定申告期限から5年以内 |
| 期限(後から事情が生じた場合) | その事実が生じた日の翌日から2か月または4か月以内 |
| 遺産分割後に特例を使う場合 | 分割が行われた日の翌日から4か月以内 |
| 提出先 | 納税地を所轄する税務署 |
| 提出方法 | e-Tax、または書面の持参・送付 |
| 添付書類 | 請求の理由になる事実を証明する書類 |
(出典:国税庁 相続税及び贈与税の更正の請求手続)
反対に、税額が少なすぎた時は「修正申告」で追加の税金を納めます。払いすぎは更正の請求、足りない時は修正申告、と覚えておきましょう。
相続税が還付される主なケース
還付につながりやすいのは、次のようなケースです。
- 申告期限後に遺産分割がまとまり、配偶者の税額軽減や小規模宅地等の特例を使えるようになった
- 土地の評価で、形がいびつ・道路に接していないなどの減額要素を見落としていた
- 借入金や未払いの税金、葬式費用を差し引き忘れていた
- 遺留分侵害額請求を受けて、お金を支払った
- 相続財産ではない物を、誤って財産に入れていた
特に多いのが土地の評価です。土地は形や道路との関係で評価額が変わるので、申告をやり直すと評価額が下がることがあります。
例えば、路線価に面積をかけただけで申告していた土地が、実際には奥に細長い形だったり、がけ地を含んでいたりするケースです。こうした土地は、補正をかけると評価額が下がることがあります。
『自分で申告したけど、合っているか自信がない』という方は、申告書の控えと土地の資料を見直してみる価値があります。
計算例:申告期限後に配偶者の税額軽減を使った場合
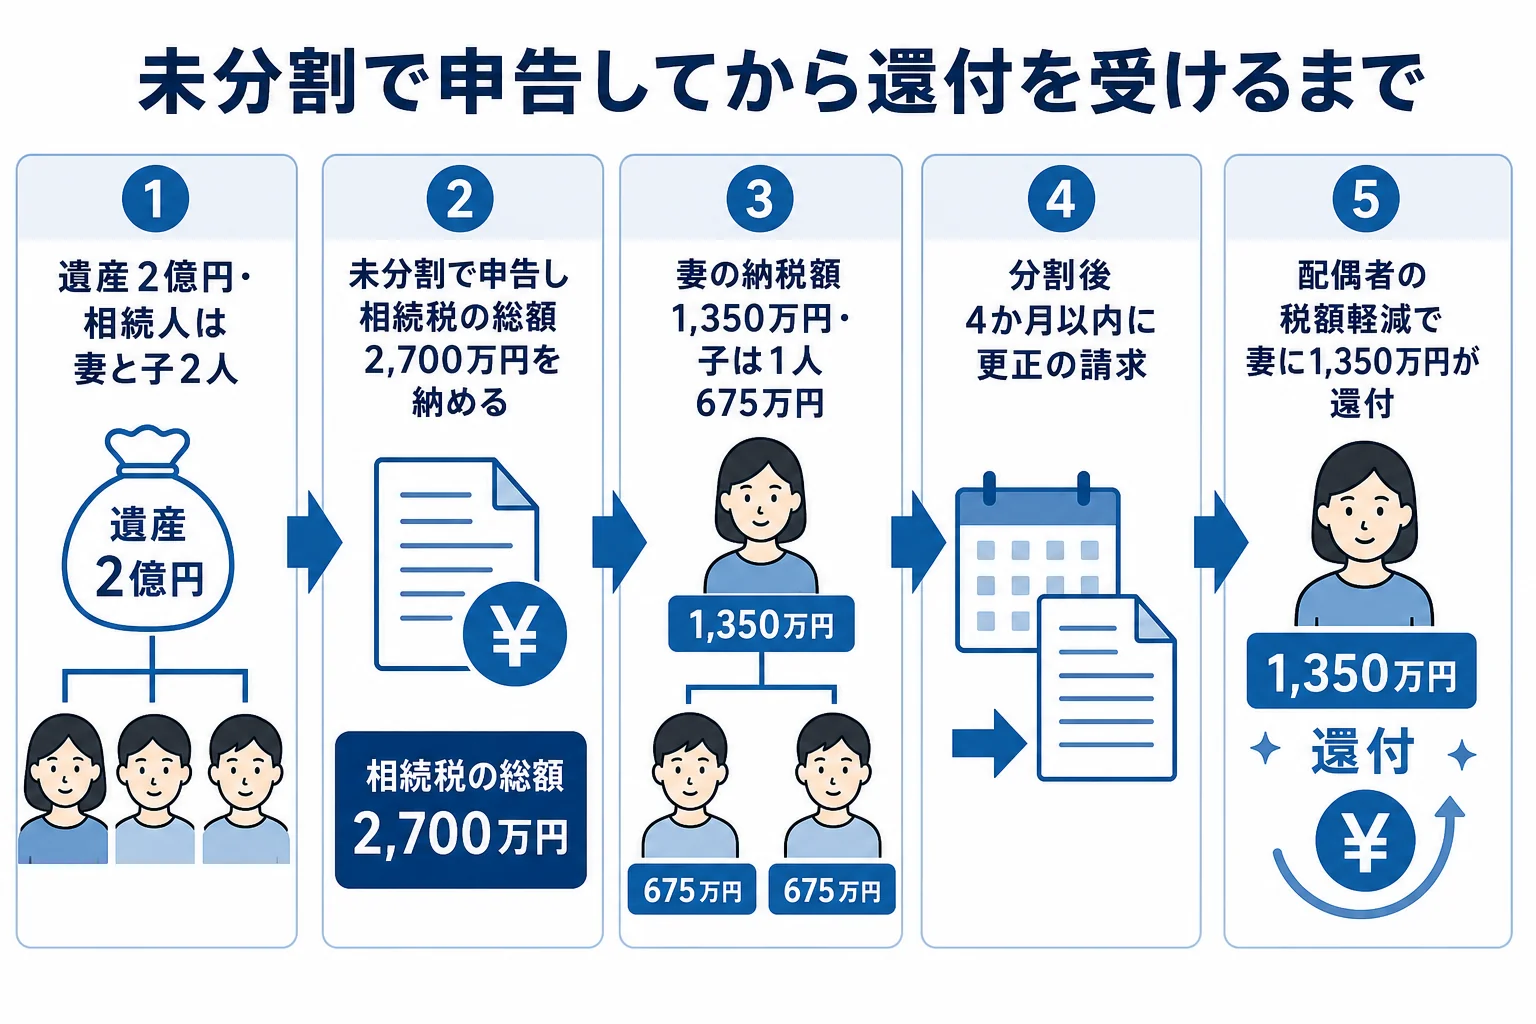
例えば、夫が亡くなり、妻と子2人が相続するケースで、遺産が2億円だったとします。申告期限までに遺産分割がまとまらず、法定相続分で分けたと仮定して申告しました。
- 申告期限までに、法定相続分で仮に申告する(申告期限後3年以内の分割見込書を出しておく)
- 未分割なので配偶者の税額軽減は使えず、相続税の総額2,700万円を法定相続分で納める(妻1,350万円・子は1人675万円)
- 申告期限後に、妻が遺産の1/2を相続する内容で分割がまとまる
- 分割の日の翌日から4か月以内に、妻が更正の請求をする
- 配偶者の税額軽減で妻の税額が0円になり、1,350万円が還付される
計算の中身は次のとおりです。
| 項目 | 金額 |
|---|---|
| 基礎控除 | 3,000万円 + 600万円 × 3人 = 4,800万円 |
| 課税遺産総額 | 2億円 − 4,800万円 = 1億5,200万円 |
| 妻の法定相続分(7,600万円)の税額 | 7,600万円 × 30% − 700万円 = 1,580万円 |
| 子1人の法定相続分(3,800万円)の税額 | 3,800万円 × 20% − 200万円 = 560万円 |
| 相続税の総額 | 1,580万円 + 560万円 × 2人 = 2,700万円 |
ここが大事なところです。分割見込書を出していないと、後から分割がまとまっても配偶者の税額軽減を使えなくなることがあります。未分割で申告する時は、出し忘れないようにしておきましょう。
期限の全体像は遺産相続の期限一覧で確認できます。
更正の請求の手続きの流れ
手続きは、相続税を申告した税務署に書類を出すところから始まります。
- 払いすぎの原因を確認し、正しい税額を計算し直す
- 「相続税の更正の請求書」と、計算の内訳を書く付表を作る
- 請求の理由を証明する書類(遺産分割協議書、土地の評価の資料など)をそろえる
- 税務署に提出する(e-Taxか、書面の持参・送付)
- 税務署が内容を確認し、認められれば還付される
請求書には、当初の申告の金額と、請求後の正しい金額を並べて書きます。様式は国税庁のサイトでダウンロードできます。書き方は相続税申告書の書き方と記載例もあわせて参考にしてみてください。
例えばこんなやり取りになることもあります。
「提出した更正の請求の件で、土地の評価の根拠を確認させてください」
「はい、測量図と現地の写真をお送りします」
税務署から問い合わせが来た時に答えられるよう、計算の根拠は手元に残しておきましょう。
相続税還付のデメリットと注意点
『請求して損することはあるの?』と気になる方も多いはずです。
- 税務署は請求内容を確認するので、申告全体を見直されることがある
- 根拠が弱いと認められず、手間だけかかることがある
- 税理士に頼む場合は報酬がかかる
- 期限を過ぎると、払いすぎていても請求できない
内容を確認されるのは、正しい申告をしていれば心配しすぎる必要はありません。ただ、根拠のない請求はしない方がいいです。
準確定申告の還付金は相続財産
亡くなった人の所得税の準確定申告で還付金が出た場合、その還付金は相続財産として相続税の対象になります(国税庁 質疑応答事例)。
一方、還付金に付く還付加算金は、相続人が受け取るもので、相続税ではなく相続人の所得税(雑所得)の対象です。相続税の還付とは別の話なので、混同しないようにしておきましょう。
土地の評価のやり直しや特例の適用は、計算と根拠資料の作り込みが必要です。申告期限から5年が近い、土地が複数ある、遺産分割がようやくまとまった、という方は、還付の見込みがあるかを相続税に詳しい税理士に見てもらうと判断しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
払いすぎた相続税はいつまで取り戻せますか?
原則として法定申告期限から5年以内に更正の請求をします。申告期限後3年以内に遺産分割がまとまって特例を使う場合は、分割の日の翌日から4か月以内が期限です。
相続税の更正の請求はどこに出しますか?
納税地を所轄する税務署に出します。e-Taxでの提出のほか、書面を持参または送付する方法もあります。
相続税の還付を受けるデメリットはありますか?
税務署が内容を確認するため、申告全体を見直されることがあります。根拠資料をそろえ、正しい内容で請求することが大切です。
まとめ
- 払いすぎた相続税は更正の請求で取り戻せる
- 期限は原則として法定申告期限から5年以内、遺産分割後の特例適用は分割の翌日から4か月以内
- 未分割で申告する時は、申告期限後3年以内の分割見込書を出しておく
- 準確定申告の還付金は相続財産、還付加算金は相続人の所得税の対象