当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
遺産の分け方が決まりそう。でも『相続税は誰がいくら払うの?長男がまとめて払えばいいの?』と迷っている方は多いですよね。
結論から言うと、相続税は「相続税の総額」を、各人が実際に取得した財産の割合で分けて、それぞれが払います。この割合を按分割合といいます。この記事では、按分割合の計算のしかたと、分け方で税負担がどう変わるかが分かります。
相続税は誰がいくら払う?
相続税は、まず遺産全体から「相続税の総額」を計算し、それを各相続人が実際に取得した課税価格の割合(按分割合)で分けて、各人が自分の分を納めます。基礎控除は人ごとではなく遺産全体から1回だけ引きます。配偶者は税額軽減で負担が0円になることが多く、分け方しだいで家族全体の税額も変わります。
相続税の計算は、次の順番で進みます。
- 遺産の合計(課税価格の合計)から基礎控除を引く
- 残りを法定相続分で分けたと仮定し、速算表で各人の税額を出す
- 合計して「相続税の総額」を出す
- 総額を、実際に取得した割合(按分割合)で分ける
- 配偶者の税額軽減などの控除や2割加算をして、各人の納税額を決める
『基礎控除は1人ずつもらえるんじゃないの?』と思う方もいるはずです。実は、基礎控除(3,000万円+600万円×法定相続人の数)は遺産全体から1回引くだけなんです。相続人が増えると控除額は増えますが、人ごとに分けて使うものではありません。
按分割合の計算例
例えば、夫が亡くなり、妻と子2人(長男・次男)が相続人、遺産は1億2,000万円のケースで計算してみましょう。
基礎控除は3,000万円+600万円×3人=4,800万円。課税遺産総額は1億2,000万円−4,800万円=7,200万円です。
法定相続分で分けたと仮定すると、妻は3,600万円、子はそれぞれ1,800万円です。
- 妻:3,600万円×20%−200万円=520万円
- 長男:1,800万円×15%−50万円=220万円
- 次男:1,800万円×15%−50万円=220万円
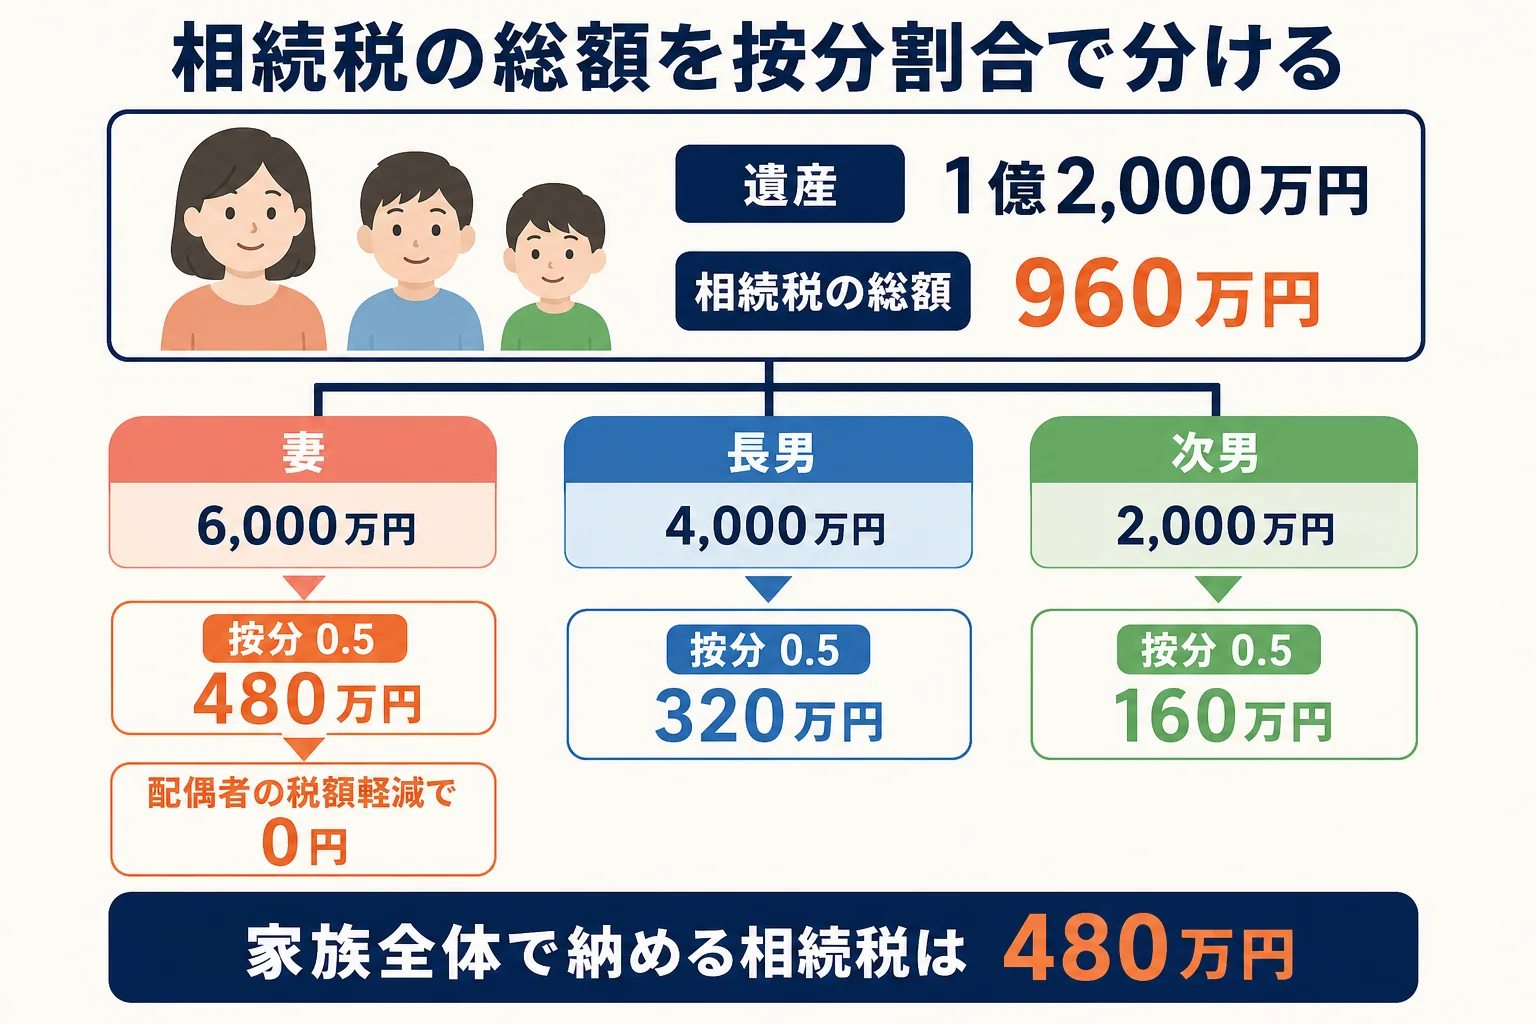
合計の960万円が相続税の総額です。ここまでは、実際の分け方に関係なく同じになります。
次に、実際の分け方で按分します。妻が6,000万円、長男が4,000万円、次男が2,000万円を取得したとします。
| 相続人 | 取得額 | 按分割合 | 按分した税額 | 納める税額 |
|---|---|---|---|---|
| 妻 | 6,000万円 | 0.5 | 480万円 | 0円(配偶者の税額軽減) |
| 長男 | 4,000万円 | 約0.33 | 320万円 | 320万円 |
| 次男 | 2,000万円 | 約0.17 | 160万円 | 160万円 |
| 合計 | 1億2,000万円 | 1 | 960万円 | 480万円 |
妻は、取得額が1億6,000万円以下なので、配偶者の税額軽減で納める税額は0円になります。結果として、家族全体で納める相続税は480万円です。
分け方で税負担はどう変わる?
同じ遺産でも、分け方を変えると家族全体の税額が変わります。
例えば、同じ1億2,000万円をすべて子2人で半分ずつ分けると、総額960万円をそのまま子2人で480万円ずつ払うことになります。配偶者の税額軽減が使えないので、家族全体の税額は960万円です。
『じゃあ、妻が全部相続すればいい?』と思いますよね。ただ、ここが大事なところです。妻が多く相続すると、妻が亡くなった時の相続(二次相続)で、子の税負担が重くなることがあるんです。
一次相続と二次相続を合わせて、どの分け方がいいかを比べる必要があります。分け方の考え方は遺産相続の分配方法も参考にしてみてください。
長男がまとめて払ってもいい?
「手続きが面倒だから、長男が全員分まとめて払っておく」。そう考える家族もいますよね。
ただ、相続税は財産を取得した人それぞれが納める税金です。長男がほかの人の分を払うと、その分は長男から兄弟への贈与として扱われるおそれがあります。
一方で、相続人には、もらった財産の範囲で、ほかの相続人の相続税を連帯して納める義務もあります。兄弟の誰かが払わないままだと、ほかの兄弟に請求が来ることもあるんです。
納税資金が足りない人がいる時は、その人が相続する財産の中に預貯金を入れるなど、遺産分割の段階で調整しておきましょう。協議の内容は遺産分割協議書に残しておくと安心です。
自宅の土地がある、二次相続まで考えたい、相続人の間で納税資金に差があるといった場合は、分け方ごとの税額を税理士に試算してもらうと、話し合いがぐっと進めやすくなりますよ。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税の按分割合とは何ですか?
相続税の総額を各相続人に割り振るための割合で、各人が実際に取得した課税価格を、課税価格の合計で割って求めます。
相続税の基礎控除は相続人ごとに使えますか?
使えません。基礎控除は遺産全体から1回だけ引くもので、法定相続人の数に応じて額が増える仕組みです。
相続税を代表者がまとめて払ってもいいですか?
相続税は取得した人それぞれが納める税金です。代表者がほかの人の分まで払うと、その分が贈与とみなされるおそれがあります。
まとめ
- 相続税は、総額を各人の取得割合(按分割合)で分けて納める
- 基礎控除は遺産全体から1回だけ引く
- 総額は分け方に関係なく、法定相続分で分けたと仮定して計算する
- 配偶者の取得分は税額軽減で0円になることが多い
- 他人の相続税をまとめて払うと贈与とみなされるおそれがある