当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
離婚の話し合いが始まって、『親から相続した実家や預金も、半分渡さないといけないの?』と不安になっている方もいるはずです。
結論から言うと、親から相続した財産は、原則として離婚の財産分与の対象になりません。ただし、使い方によっては例外もあります。この記事では、相続と財産分与の違いと、相続財産が分与の対象になるかどうかの考え方がわかります。
相続と財産分与の違いとは?
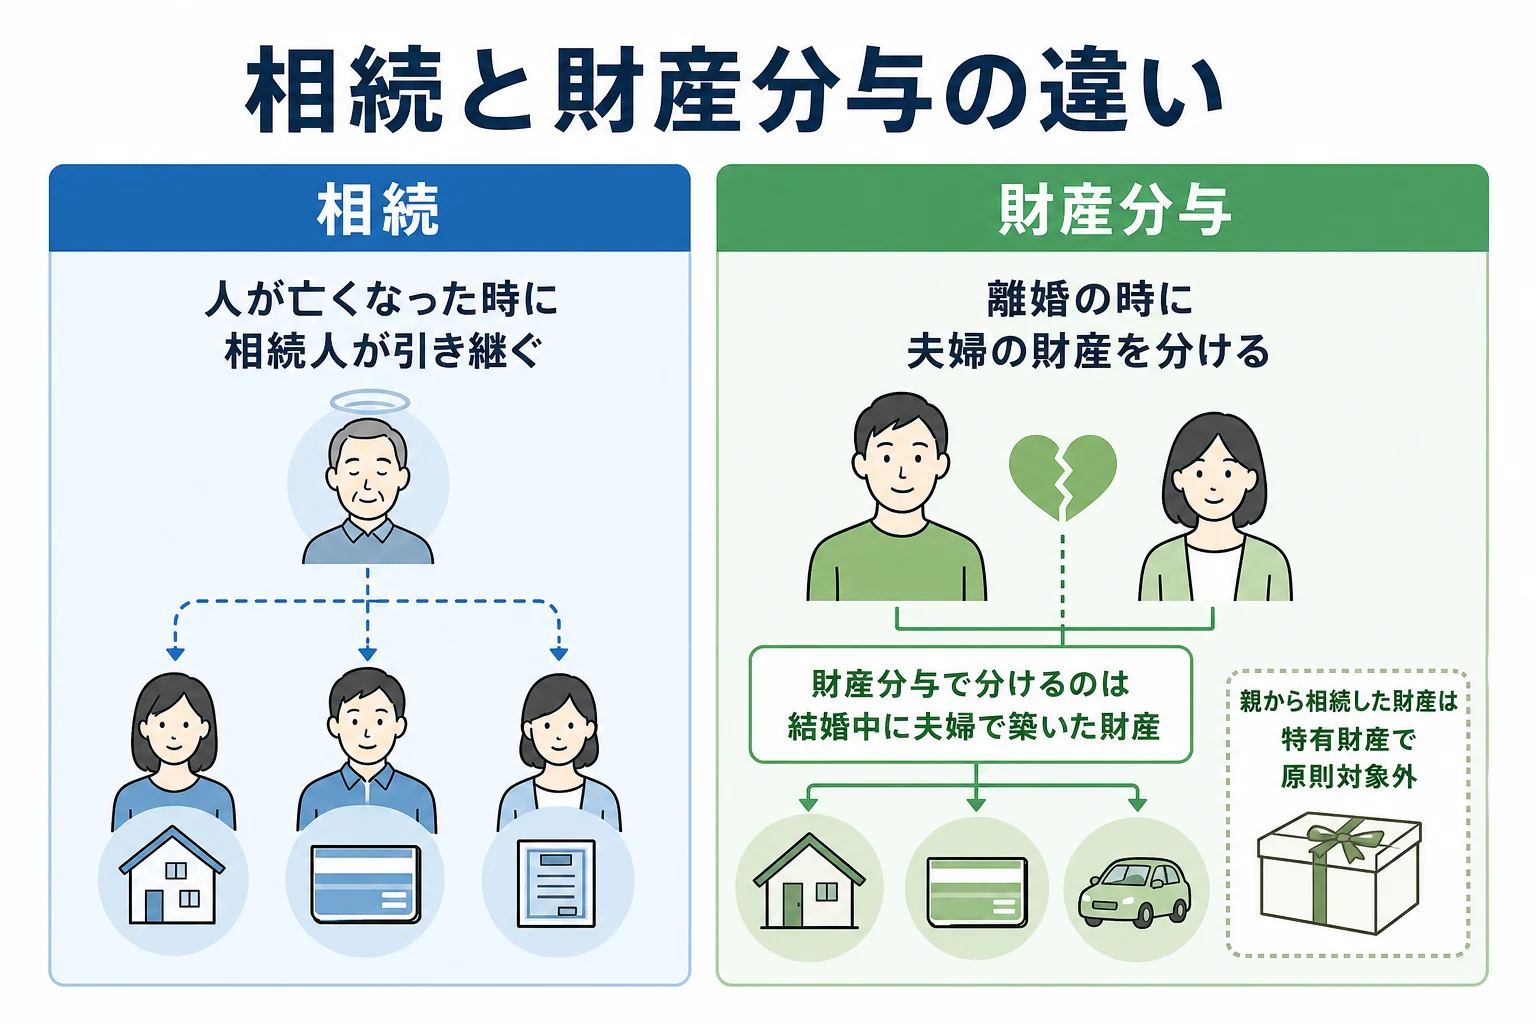
相続は、人が亡くなった時に、その人の財産を相続人が引き継ぐことです。財産分与は、離婚の時に、夫婦が結婚している間に協力して築いた財産を分けることです。親から相続した財産は、夫婦が協力して築いたものではない「特有財産」なので、原則として財産分与の対象になりません。
「財産分与」も「相続」も、財産を分けるという点では似ていますよね。でも、きっかけも、分ける財産も違うんです。
| 項目 | 相続 | 財産分与(離婚) |
|---|---|---|
| きっかけ | 人が亡くなった時 | 夫婦が離婚する時 |
| 誰が受け取る | 相続人(配偶者・子など) | 元配偶者 |
| 分ける財産 | 亡くなった人のすべての財産と借金 | 結婚中に夫婦が協力して築いた財産 |
| 分け方の基準 | 遺言・遺産分割協議・法定相続分 | 夫婦の話し合い・家庭裁判所の調停や審判 |
| 主にかかる税金 | 相続税 | 通常は贈与税がかからない |
相続の基本は相続とはでくわしく解説しています。
親からの相続財産は財産分与の対象になる?
原則は対象外(特有財産)
財産分与で分けるのは、結婚している間に夫婦が協力して手に入れた財産です。給料から貯めた預金や、結婚後に買った家などがこれにあたります。
一方、親から相続した財産は、夫婦の協力とは関係なく手に入れたものです。こうした財産を「特有財産」といい、原則として財産分与の対象から外れます。
例えば、結婚10年目に父が亡くなり、実家の土地と預金1,000万円を相続したケース。この土地と預金は、離婚の時に分ける財産には原則入りません。
結婚する前から持っていた財産も、同じく特有財産です。
例外になりやすいケース
ただ、相続した財産なら何でも守られる、というわけではありません。
- 相続した預金を、夫婦の生活費の口座に入れて混ぜてしまった
- 相続した預金で、夫婦の家を買ったり住宅ローンを返したりした
- 相続した家や事業を、配偶者の協力で維持したり価値を上げたりした
- 相続した財産から生まれた家賃収入を、夫婦の生活費と一緒に管理していた
『相続した預金を生活費の口座に入れてしまった』という方は、どこまでが相続した分なのか、区別できなくなっていることがありますよね。
財産分与の話し合いでは、「これは相続で受け取った」と示せるかが大切です。相続の時の遺産分割協議書や、通帳の入金記録は捨てずに残しておきましょう。
結婚中に相続した財産の守り方
『これから相続がありそうだけど、夫婦の財産と混ざらないか心配』という方もいるはずです。
相続した財産は、夫婦の生活費の口座とは別の、自分名義の口座で管理しておくと区別しやすくなります。
例えば、こんな会話になることも。
「相続したお金、家計の口座に入れておけば便利じゃない?」
「あとで区別がつかなくなると困るから、別の口座で持っておくね」
相続した預金で家を買う場合も、いくら出したかが分かる記録を残しておきましょう。遺産分割協議書と通帳の記録がそろっていれば、相続で受け取ったことを説明しやすくなります。
財産分与の話し合いでは、相続した財産と夫婦で築いた財産を一覧にして分けておくと、何が対象になるかを冷静に話しやすくなります。
財産分与の請求には期限がある
離婚後に財産分与を求める場合、話し合いがまとまらなければ、家庭裁判所に調停や審判を申し立てます。
裁判所によると、申し立てができるのは、離婚した日の翌日から5年以内です。2026年4月1日より前に離婚した場合は、2年以内とされています。
離婚した元配偶者と子どもの相続権
『離婚した後に元夫が亡くなったら、私や子どもは相続できるの?』という疑問もよく聞きます。
離婚した元配偶者は、相続人ではありません。一方、元配偶者との間の子は、離婚後も相続人です。前妻(前夫)の子も、再婚後の子と同じ相続分を持ちます。
例えば、離婚して元妻が子を育てていて、元夫が再婚後に亡くなったケース。相続人は、再婚相手の妻と、前妻の子・再婚後の子です。
『前妻の子とは連絡を取っていない』という家族でも、遺産分割協議には前妻の子も加わる必要があります。相続人の範囲は法定相続人とはで確認できます。
もう一つの「財産分与」:特別縁故者への相続財産の分与
「相続 財産分与」で調べると、離婚とは別の意味の財産分与が出てくることがあります。それが、特別縁故者への相続財産の分与です。
亡くなった人に相続人がいない場合、家庭裁判所が選んだ相続財産清算人が財産の管理と清算をします。そのうえで、亡くなった人と特に親しい関係にあった人は、家庭裁判所に申し立てて、財産の一部または全部を受け取れることがあります。
- 内縁の配偶者(法律上の配偶者ではないため相続人ではない)
- 亡くなった人の療養や介護に尽くした人
- 亡くなった人と生計を同じくしていた人
内縁の配偶者は、何十年一緒に暮らしていても相続人にはなれません。だから、相続人がいない場合には、この制度が受け取る道になるんです。
ただし、相続人が一人でもいれば、この制度は使えません。内縁のパートナーに財産を残したいなら、遺言を書いておくのが確かな方法です。
相続人がいるかどうかは、戸籍をたどって確かめます。疎遠な親族しかいない場合でも、甥・姪まで相続人になりうるので、内縁の配偶者は早めに戸籍で確認してみてください。
財産分与と相続の税金の違い
国税庁によると、離婚によって財産分与として財産をもらった場合、通常は贈与税がかかりません。夫婦の財産関係の清算や、離婚後の生活保障のためのものと考えられるからです。
ただし、分与の額が多すぎる部分や、税金を逃れるための離婚と認められる場合は、贈与税がかかります。
一方、相続で財産を受け取った場合は、財産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えると相続税がかかります。特別縁故者として財産を受け取った人には、遺贈で受け取ったものとして相続税がかかることがあります。
親から相続した財産があり、離婚の財産分与とあわせて税金がどうなるか分からない、内縁のパートナーに財産を残したい、といった場合は、税理士に相談すると税金面の整理がしやすくなります。財産分与の交渉そのものは弁護士の担当です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
親から相続した財産は、離婚の財産分与の対象になりますか?
原則として対象になりません。親から相続した財産は、夫婦が協力して築いたものではない特有財産だからです。ただし、生活費の口座に混ぜたり、夫婦の家の購入にあてたりした場合は、分与で問題になることがあります。
離婚した元妻は、元夫の財産を相続できますか?
できません。離婚した元配偶者は相続人ではありません。ただし、元夫との間の子は、離婚後も相続人です。
内縁の妻は財産分与を受けられますか?
内縁の配偶者は相続人ではありませんが、亡くなった人に相続人がいない場合は、特別縁故者として家庭裁判所に財産の分与を申し立てられることがあります。
まとめ
- 相続は死亡で始まり、財産分与は離婚で夫婦の財産を分ける手続き
- 親から相続した財産は特有財産で、原則として財産分与の対象外
- 生活費の口座に混ぜるなどすると、分与で問題になることがある
- 離婚した元配偶者は相続人ではないが、子は相続人のまま
- 相続人がいない時は、内縁の配偶者などが特別縁故者として分与を受けられることがある