当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなってしばらくすると、実家の固定資産税の納税通知書が届きます。宛名は亡くなった親の名前のまま。『これ、誰が払うの?兄弟で分けるの?』と戸惑いますよね。
結論から言うと、名義変更の前でも、相続人が固定資産税を払う必要があります。この記事では、誰が払うのか、亡くなった年の扱い、払えない時の対処、相続税での扱いがわかります。
相続した不動産の固定資産税は誰が払う?
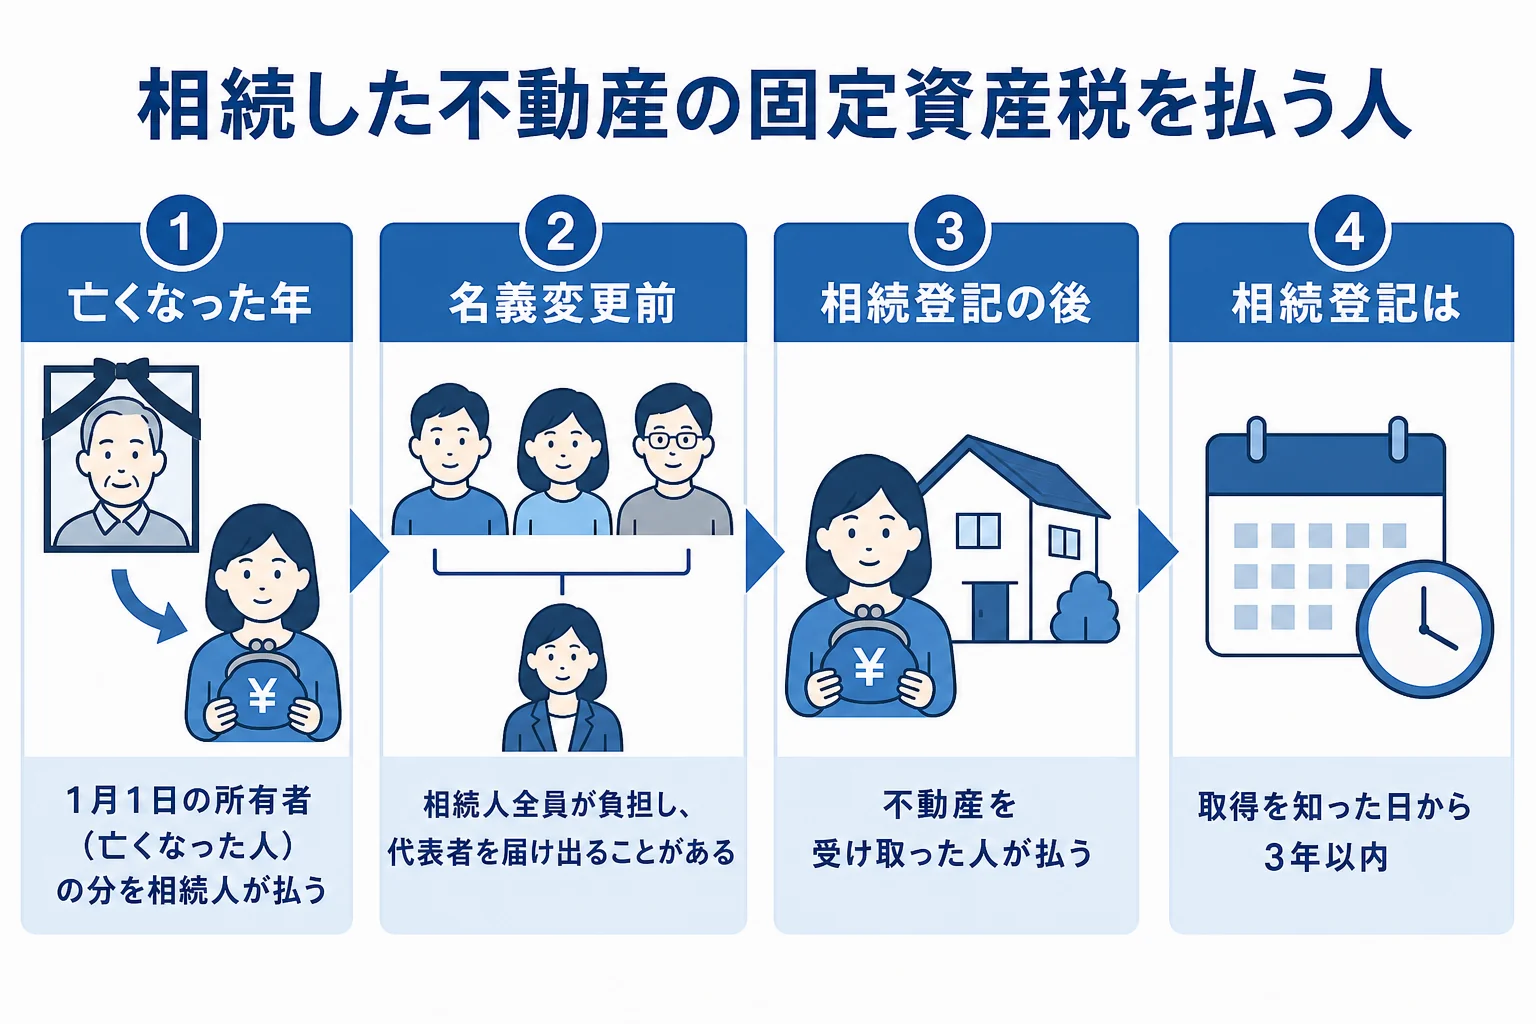
固定資産税は、毎年1月1日時点で登記簿などに所有者として載っている人に、その年の1年分がかかります。所有者が亡くなっている場合は、相続人がその納税を引き継ぎます。遺産分割で実家を受け取る人が決まるまでは、相続人全員が連帯して払う立場になります。
固定資産税の仕組みは、総務省の資料で「賦課期日は当該年度の初日の属する年の1月1日」と説明されています。総務省 固定資産税の概要
つまり、年の途中で亡くなっても、その年の分は亡くなった人にかかっているんです。この税金を、相続人が代わりに納めることになります。
相続人の誰が払うかの順番
『固定資産税にも相続順位みたいなものがあるの?』という疑問もよく聞きます。払う人は、法律で決まった相続人です。
配偶者は常に相続人で、第1順位は子、第2順位は父母、第3順位は兄弟姉妹です。相続人が誰になるかは法定相続人とはで確認してみてください。
相続人が何人もいる時は、誰か一人が代表で払い、後で精算する形が一般的です。
亡くなった年と翌年以降で扱いが変わる
| 時期 | 課税される人 | 実際に払う人 |
|---|---|---|
| 亡くなった年 | 亡くなった人(1月1日の所有者) | 相続人が引き継いで払う |
| 翌年以降・名義変更前 | 現に所有している相続人 | 相続人の代表者か、相続人全員 |
| 名義変更(相続登記)後 | 登記した新しい所有者 | 不動産を受け取った人 |
亡くなった年の固定資産税
例えば、年の途中で父が亡くなったケース。その年の固定資産税は、すでに父あてに決まっています。
まだ払っていない分(残りの期の分)は、相続人が払います。「父の口座から引き落とされるはずだったのに、口座が止まって払えていなかった」ということもよくあるので、納付状況を確認してみてください。
名義変更前に届く納税通知書
翌年になっても登記が亡くなった人のままだと、市区町村は相続人を探して納税通知書を送ります。この時、相続人の中から代表者を決めて届け出るよう求められることがあります。
一般に「相続人代表者指定届」と呼ばれる書類で、届け出た代表者あてに通知書が届くようになります。代表者になっても、一人で全額を負担するという意味ではありません。
また、登記簿の名義が亡くなった人のままだと、市区町村から「現に所有している人」として申告を求められることもあります。届いた書類はそのままにせず、期限までに出しておきましょう。
実家の固定資産税は兄弟でどう分ける?
『実家に住んでいるのは長男なのに、なぜ私も払うの?』と感じる方もいますよね。
遺産分割が終わるまでは、実家は相続人全員のものという扱いです。そのため、固定資産税も相続人全員で負担するのが基本になります。
精算の仕方は家族で決めてかまいません。よくあるのは次のような分け方です。
- 法定相続分の割合で分ける
- 実家に住んでいる人が全額払う
- 遺産分割で実家を受け取る人が、さかのぼって負担する
- 亡くなった人の預金から払い、遺産分割で調整する
「立て替えた分は、遺産を分ける時に精算しようね」と、一言でも話しておくと後で揉めにくくなります。払った領収書も残しておきましょう。
例えば、実家に誰も住まなくなって何年も分け方が決まらないケース。その間の固定資産税を長男がずっと立て替えていると、「これだけ払ってきたのに」という不満がたまりがちです。
『もう少し落ち着いてから話そう』と先延ばしにしたくなる気持ちは自然です。ただ、毎年の税金が積み重なるほど、話はこじれやすくなります。誰が払っているかを家族で共有しておくだけでも違います。
分け方を早く決めて相続登記をすれば、翌年からは受け取った人に通知書が届くようになります。2024年4月1日から相続登記は義務になり、不動産を相続で取得したことを知った日から3年以内の登記が必要です。手続きの流れは不動産(土地・家)の相続手続きで解説しています。
相続した土地の固定資産税が払えない時は
相続放棄という選択肢
価値の低い土地や空き家で、固定資産税だけが重くのしかかる。そんな時は、相続放棄も考えられます。
ただ、相続放棄は自分が相続人になったことを知った時から3か月以内に家庭裁判所へ申述が必要です。放棄すると、その土地だけでなく預金などほかの財産も受け取れなくなります。
また、放棄しても、現に占有している財産は次の相続人などに引き渡すまで保存する義務があります。実家に住んでいる場合などは注意しておきましょう。
土地を手放す方法
相続した後で土地を手放したい時は、売却のほかに「相続土地国庫帰属制度」もあります。審査手数料は土地1筆14,000円で、承認されると負担金(原則20万円)を納めて国に引き取ってもらえます。建物がある土地などは申請できません。
払えないまま放っておくと、延滞金がかかったり、財産を差し押さえられたりすることがあります。払うのが難しい時は、まず市区町村の税務課に分割で払えないか相談してみてください。
固定資産税は相続税の債務控除の対象
ここが大事なところです。亡くなった人に課税されていた固定資産税のうち、亡くなった時点で払っていなかった分は、相続税の計算で債務として差し引けます。
例えば、その年の固定資産税の一部がまだ残っていたなら、相続人が払った未納分は債務控除の対象です。一方、翌年以降に相続人にかかる固定資産税は、相続人自身の税金なので差し引けません。
『固定資産税評価額は相続税にも使うの?』という疑問もありますよね。建物の相続税評価額は固定資産税評価額を使います。土地は、市街地なら路線価方式、それ以外は固定資産税評価額に倍率をかける倍率方式で評価します。
土地がいくつもある、評価額の出し方がわからない、相続税がかかるか判断がつかない。相続税がかかりそうなら、こうした場面は税理士に頼むと計算の負担が軽くなります。債務控除できる税金の範囲も、あわせて確認してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
亡くなった親の名前で固定資産税の通知書が届きました。払わなくていいですか?
いいえ、相続人が払う必要があります。亡くなった年の分は亡くなった人の税金ですが、相続人が納税を引き継ぎます。口座の引き落としが止まっていることもあるので、納付状況を確認してください。
相続人代表者になったら、固定資産税を全部一人で払うのですか?
いいえ。代表者は通知書を受け取る窓口役です。負担は相続人全員で決めた割合で精算できます。立て替えた場合は、領収書を残しておきましょう。
相続放棄したら固定資産税は払わなくていいですか?
放棄すると初めから相続人でなかったことになるので、原則として相続人としての納税義務はなくなります。ただ、現に占有している財産の保存義務は残る場合があるので、放棄前に家庭裁判所の手続きを確認してください。
まとめ
- 固定資産税は1月1日時点の所有者に1年分がかかる
- 亡くなった年の分は、相続人が引き継いで払う
- 名義変更前は相続人全員が負担し、代表者を届け出ることがある
- 払えない時は相続放棄・売却・国庫帰属制度・分割納付の相談を検討する
- 亡くなった時点で未納の固定資産税は、相続税の債務控除の対象