当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の証券口座に株が残っていて、『株にも相続税ってかかるの?』と気になっている方も多いですよね。
結論から言うと、株も預金や土地と同じく相続税の対象です。ただ、遺産全体が基礎控除以下なら、株があっても相続税はかかりません。
この記事では、株の相続税評価額の出し方と、相続税がいくらになるかを計算例で見ていきます。
株に相続税はかかる?かからないのはどんな時?
- 株(上場株式・非上場株式)は相続財産なので、相続税の計算に入ります。
- 遺産の合計が「3,000万円+600万円×法定相続人の数」以下なら、相続税はかかりません。
- 上場株式の評価額は、亡くなった日の終値と、その月・前月・前々月の終値の平均のうち、最も低い価格です。
- NISA口座の株でも、相続税が非課税になるわけではありません。
『株は値動きがあるから、いくらで計算するのか分からない』という声はよく聞きます。
実は、評価のルールはきちんと決まっていて、しかも相続する人に少し有利な形になっているんです。
株の相続税がかからないのは、株を含めた遺産全体が基礎控除以下に収まる時です。株だけを切り出して非課税になる仕組みはありません。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
相続税そのものの仕組みは相続税とはで詳しく解説しています。
NISA口座の株はどうなる?
NISAが非課税にしているのは、配当や売却益にかかる所得税です。相続税は別の税金なので、NISA口座の株も相続財産に入ります。
NISA口座はそのまま引き継げないので、相続人の口座に移す手続きが必要です。手続きの流れは株の相続手続きを見てみてください。
上場株式の相続税評価額はどう決まる?
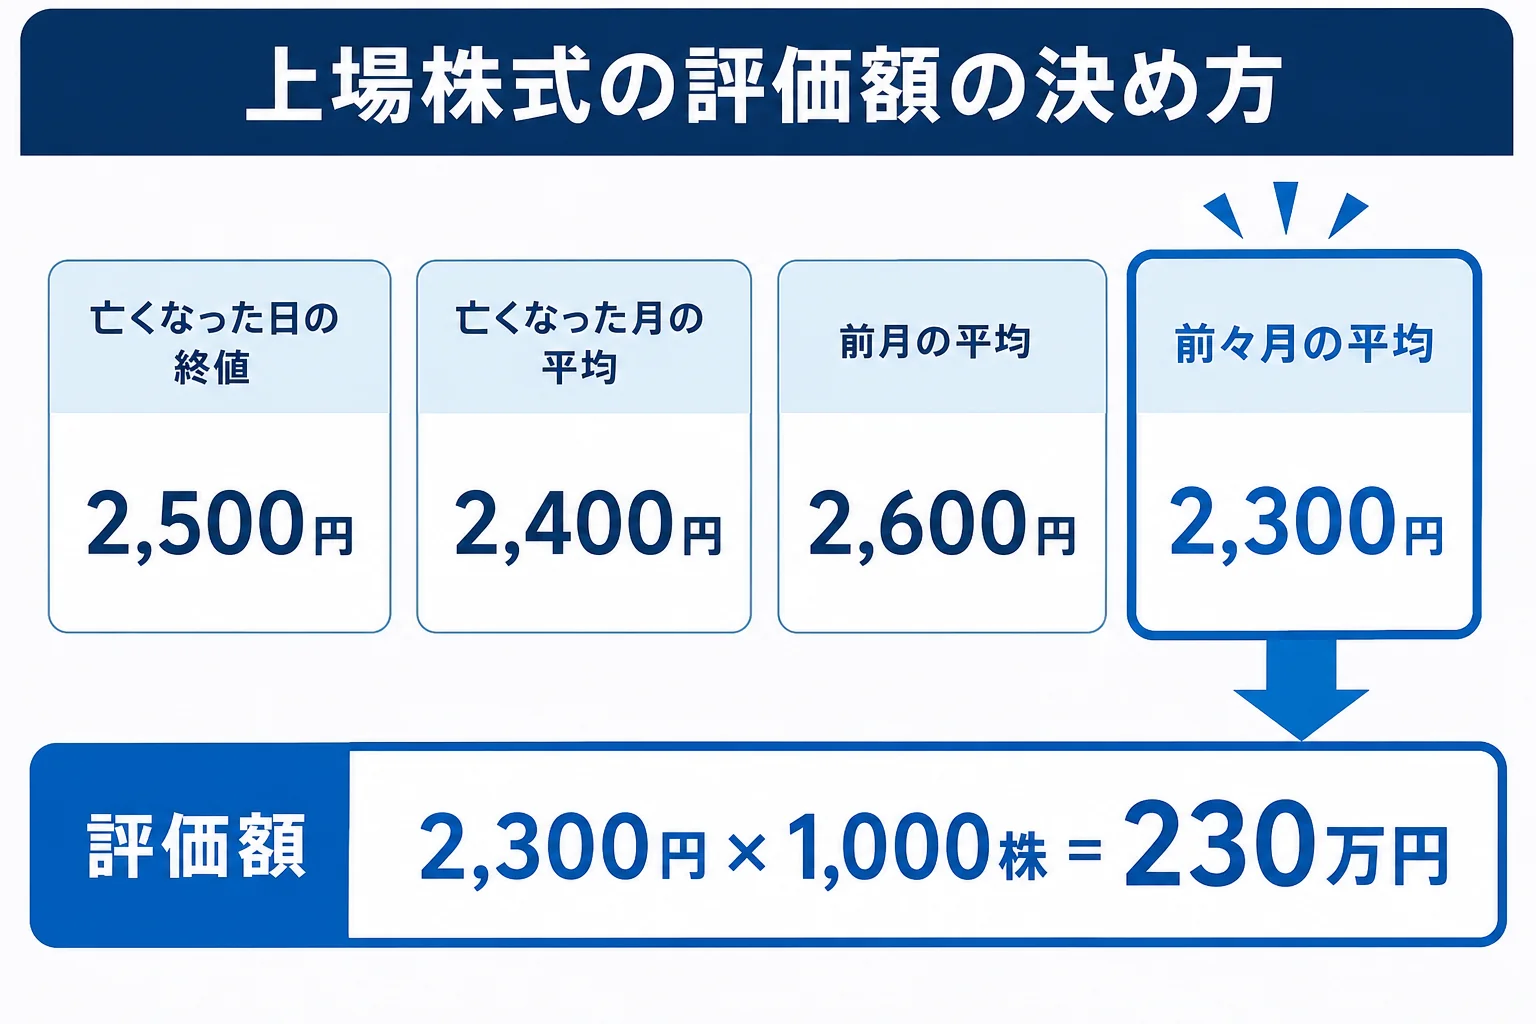
上場株式は、次の4つの価格のうち一番低いものを評価額にします。
- 亡くなった日(課税時期)の終値
- 亡くなった月の毎日の終値の平均
- 亡くなった月の前月の毎日の終値の平均
- 亡くなった月の前々月の毎日の終値の平均
つまり、亡くなった日の株価が高くても、直近3か月の月平均のどれかが低ければ、その低い方を使えるんです。
計算例で見てみましょう
例えば、ある上場株式を1,000株持っていたケースです。
| 価格の種類 | 1株あたり |
|---|---|
| 亡くなった日の終値 | 2,500円 |
| 亡くなった月の平均 | 2,400円 |
| 前月の平均 | 2,600円 |
| 前々月の平均 | 2,300円 |
一番低いのは前々月の平均2,300円です。評価額は2,300円×1,000株=230万円になります。
亡くなった日の終値で計算すると250万円なので、20万円低い評価で相続税を計算できるわけです。
亡くなった日が土日・祝日だったら?
『亡くなったのが日曜日で、その日の終値がない』ということもありますよね。
その場合は、亡くなった日の前後で最も近い日の終値を使います。前と後が同じだけ離れている時は、その2つの平均です。
月平均とのくらべ方は同じなので、最も近い日の終値と3つの月平均で一番低いものを選びます。
配当がもらえる時期に亡くなった場合
配当の基準日を過ぎてから、配当金が支払われる前に亡くなることもあります。
この場合、もらえる見込みの配当金は「配当期待権」という別の財産として相続税の計算に入ります。金額は、予想配当金から源泉徴収される税金分を引いた額です。
また、権利落ちの日から基準日までの間に亡くなった時は、終値の取り方に特別なルールがあります。ここは計算が細かいので、証券会社の資料をそろえて税理士に確認してもらうと安心です。
株の評価額はどうやって調べる?
上場株式の相続税評価額の調べ方は、大きく2つです。
- 証券会社に、亡くなった日時点の「残高証明書」を請求する
- 証券会社によっては、相続税評価額の計算資料を出してもらえるので一緒に頼む
- 自分で計算する時は、取引所が公表している過去の終値から、死亡日の終値と3か月分の月平均を拾う
- 4つの価格で一番低いものに株数をかける
『どの証券会社に口座があったか分からない』という場合は、郵便物や通帳の入出金、配当金の振込記録が手がかりになります。
証券会社から届く取引報告書や、年に一度の報告書も見ておきましょう。
投資信託・国債・MRFなどはどうなる?
証券口座には、株以外の金融商品が入っていることも多いです。
| 商品 | 評価の考え方 |
|---|---|
| 投資信託 | 亡くなった日に解約したら受け取れる金額(基準価額から税金などを差し引く) |
| MMF・MRFなど日々決算型の投資信託 | 亡くなった日に解約したら受け取れる金額 |
| 上場されている国債・社債 | 亡くなった日の最終価格などに、まだ受け取っていない経過分の利息(税引き後)を加える |
| 外国株式 | 相続財産に入る。換算や価格の取り方は商品ごとに確認する |
ファンドラップのように中身が複数の投資信託になっている口座も、中の商品ごとに評価します。
個人向け国債や外国株式は計算の仕方に決まりがあるので、残高証明と一緒に、相続税評価額の資料を金融機関に頼んでおくとスムーズです。
非上場株式(家業の会社の株)の場合
親が経営していた会社の株など、上場していない株は評価方法がまったく違います。
類似業種比準方式・純資産価額方式・配当還元方式のどれを使うかは、会社の規模や、相続する人が経営側かどうかで決まります。ここは専門的な計算になるので、早めに税理士に相談しておきましょう。
株を含めた相続税はいくら?計算例
ここからは、株を含めて相続税がいくらになるかを見てみます。
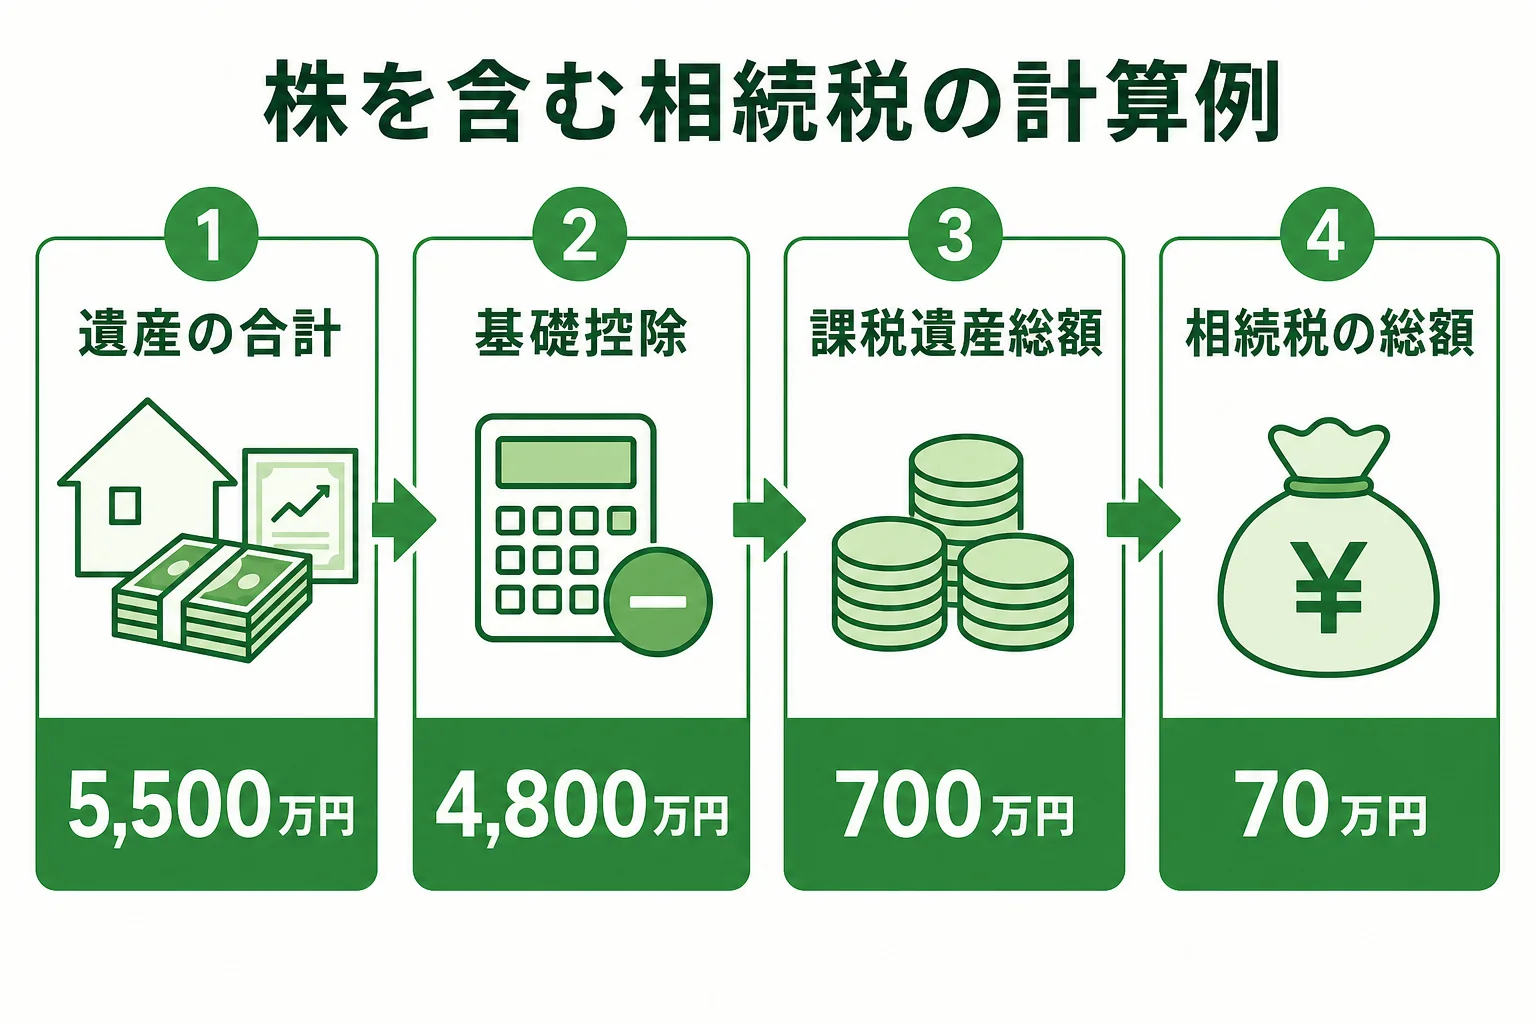
例えば、夫が亡くなり、妻と子2人が相続するケースです。遺産は上場株式1,500万円、預貯金2,000万円、自宅2,000万円とします(自宅は特例を使わない前提)。
- 遺産の合計: 1,500万円+2,000万円+2,000万円=5,500万円
- 基礎控除: 3,000万円+600万円×3人=4,800万円
- 課税遺産総額: 5,500万円−4,800万円=700万円
- 法定相続分で分ける: 妻350万円、子175万円ずつ
- 税額: 妻350万円×10%=35万円、子175万円×10%=17.5万円ずつ
- 相続税の総額: 35万円+17.5万円×2=70万円
この70万円を、実際に受け取った割合で分けて各人が払います。妻が受け取った分は配偶者の税額軽減で、多くの場合かからなくなります。
株の評価が変わると税金も変わる
もし株の評価額が1,500万円ではなく1,300万円だったら、遺産の合計は5,300万円です。
課税遺産総額は500万円になり、法定相続分で分けると妻250万円、子125万円ずつ。相続税の総額は25万円+12.5万円×2=50万円です。
株の評価額が200万円下がるだけで、総額が20万円変わるんです。だからこそ、4つの価格を比べて一番低い価格を使えているかの確認が大切です。
自宅に小規模宅地等の特例を使えると、税額はさらに下がることがあります。土地の評価は不動産の相続税評価額の調べ方で解説しています。
株の評価で迷いやすいのは、証券口座が複数ある・非上場株式がある・配当や権利落ちの時期に亡くなった、といったケースです。こうした場合は、相続税に詳しい税理士に評価額から計算してもらうと、払いすぎも申告漏れも防ぎやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続した株を売る時の税金も知っておこう
相続した株を売ると、相続税とは別に、売却益に所得税・住民税がかかります。
『相続税を払ったのに、売る時にもまた税金?』と思いますよね。
この負担を軽くするのが、取得費加算の特例です。相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に足して、売却益を小さくできます。
例えば、こんな会話になるご家族もいるはずです。
「株は値下がりが怖いから、すぐ売ってしまおうか」
「売る時期で税金も変わるみたい。3年以内かどうかも確認してから決めようよ」
なお、取得費や取得時期は亡くなった人のものを引き継ぎます。親がいつ、いくらで買ったかの記録も残しておきましょう。売却時の税金の考え方は相続した不動産を売却した時の税金も参考になります。
よくある質問
株を相続した場合、相続税はいくらからかかりますか?
株だけでなく、預金や不動産も含めた遺産の合計が「3,000万円+600万円×法定相続人の数」を超えるとかかります。相続人が3人なら4,800万円が目安です。
上場株式の相続税評価額はどうやって調べますか?
証券会社に亡くなった日時点の残高証明書を請求し、亡くなった日の終値と、その月・前月・前々月の終値の平均のうち最も低い価格に株数をかけて計算します。
亡くなった日が休日で株価がない時はどうしますか?
亡くなった日の前後で最も近い日の終値を使います。前後が同じだけ離れている時は、その2つの平均です。
まとめ
- 株も相続財産で、遺産全体が基礎控除を超えると相続税がかかる
- NISA口座の株も相続税は非課税にならない
- 上場株式は、死亡日の終値と3か月分の月平均のうち最も低い価格で評価する
- 配当の基準日後に亡くなった時は配当期待権も相続財産になる
- 相続した株を3年以内に売ると取得費加算の特例を使える
まずは証券会社に残高証明書を請求して、株の評価額と遺産の合計をつかむところから始めてみてください。
上場株式の評価の決まりは、国税庁の財産評価基本通達(株式及び出資)で確認できます。