当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなって数年で、今度は母も亡くなった。『短い間に2回も相続税を払うの?』と不安になりますよね。
結論から言うと、10年以内に続けて相続があり、前の相続で亡くなった人が相続税を納めていた場合は、相次相続控除で今回の相続税を減らせます。前の相続から期間が短いほど、控除できる額は大きくなります。
この記事を読めば、相次相続控除が使える条件と、計算の仕方が具体例で分かります。
相次相続とは?相次相続控除の仕組み
- 相次相続控除は、10年以内に2回相続があった時に、2回目の相続税から差し引ける控除です。
- 前の相続で、今回亡くなった人に相続税が課税されていたことが条件です。
- 前の相続からの年数が1年たつごとに、控除できる額が10分の1ずつ減っていきます。
- 使えるのは今回の相続人だけで、相続を放棄した人や相続人でない人は使えません。
相次相続とは、短い期間に続けて相続が起きることです。「相似相続」と書かれることもありますが、正しくは「相次ぐ」の相次相続です。
例えば、祖父が亡くなって父が財産を相続し、その数年後に父も亡くなって子が相続するケースです。
同じ財産に、短い間に2回相続税がかかると負担が重すぎますよね。そこで、前回納めた相続税の一部を、今回の相続税から差し引けるようにしたのが相次相続控除なんです。
国税庁によると、使えるのは次の3つすべてに当てはまる人です。
- 今回亡くなった人の相続人であること
- 今回の相続の開始前10年以内に起きた相続で、今回亡くなった人が財産を取得していること
- その前回の相続で、今回亡くなった人に相続税が課税されていたこと
相次相続控除の計算式と計算例
計算式は次のとおりです。
相次相続控除額 = A × C ÷(B − A)× D ÷ C ×(10 − E)÷ 10
| 記号 | 意味 |
|---|---|
| A | 今回亡くなった人が、前回の相続で課された相続税額 |
| B | 今回亡くなった人が、前回の相続で取得した純資産価額 |
| C | 今回の相続で、財産を取得した全員の純資産価額の合計 |
| D | 控除を受ける相続人が、今回取得した純資産価額 |
| E | 前回の相続から今回の相続までの年数(1年未満は切り捨て) |
C ÷(B − A)が1を超える時は、1として計算します。
計算例:父の相続から4年後に子が相続した場合
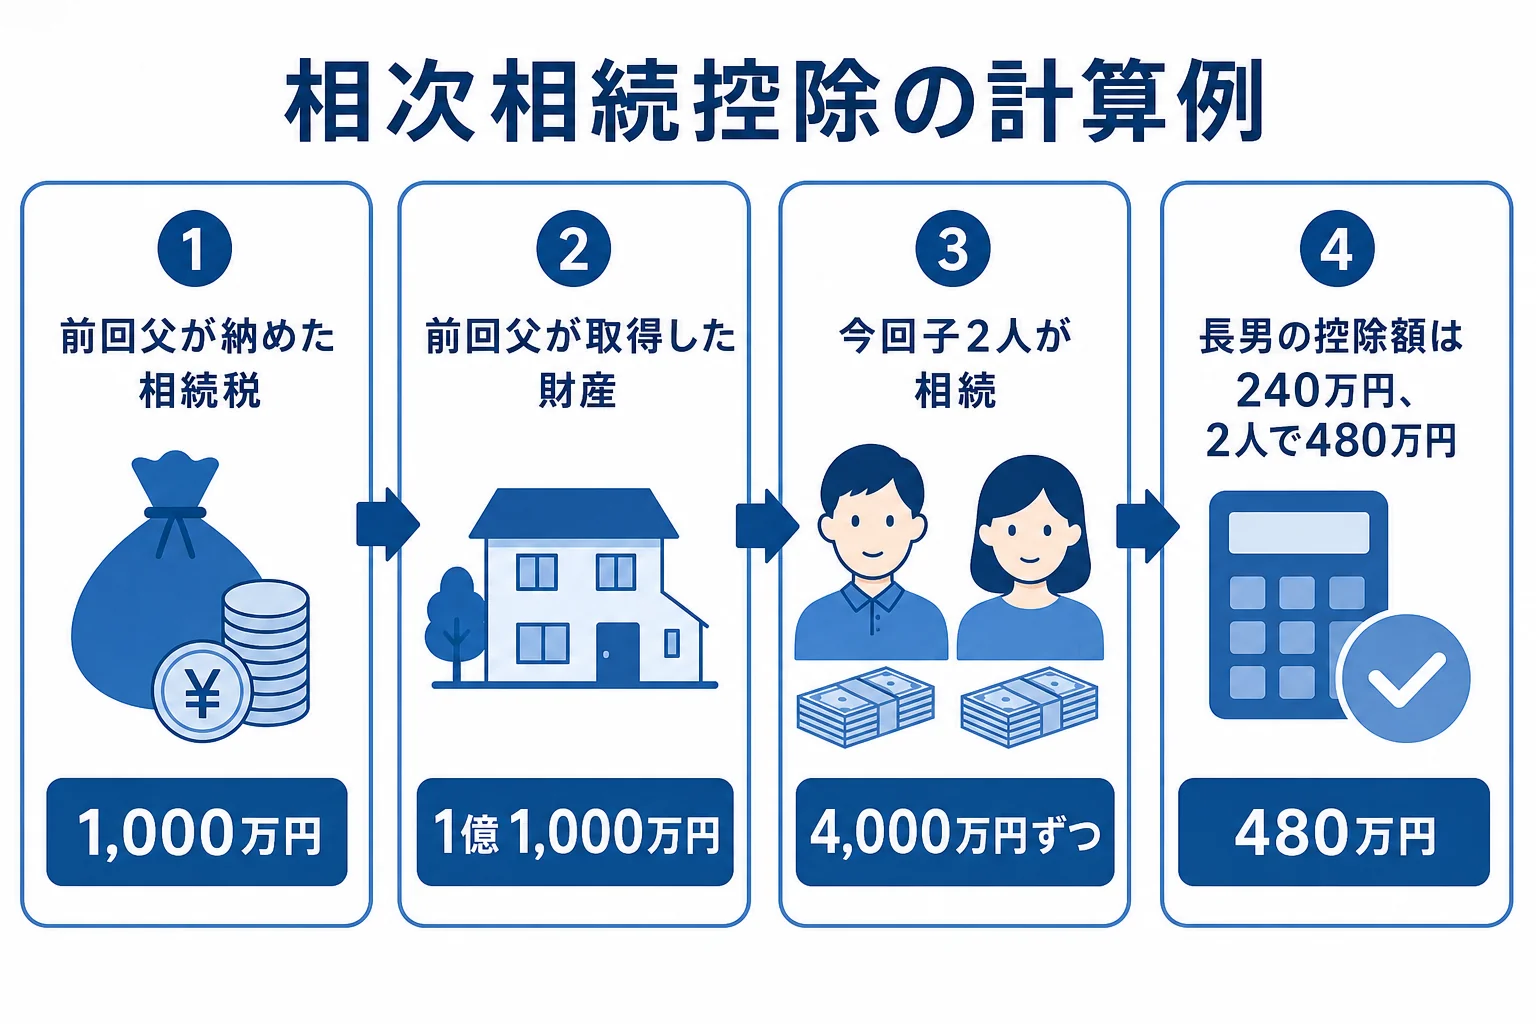
例えば、父は4年前に祖父の相続で1億1,000万円の財産を取得し、相続税を1,000万円納めていました。今回、父が亡くなり、子2人が4,000万円ずつ、合計8,000万円を相続したケースです。
| 項目 | 金額・数値 |
|---|---|
| A(父が前回納めた相続税) | 1,000万円 |
| B(父が前回取得した財産) | 1億1,000万円 |
| C(今回の取得財産の合計) | 8,000万円 |
| D(長男が今回取得した財産) | 4,000万円 |
| E(経過年数) | 4年 |
C ÷(B − A)は 8,000万円 ÷ 1億円で0.8なので、そのまま使います。
長男の控除額は、1,000万円 × 0.8 × 4,000万円 ÷ 8,000万円 × 6 ÷ 10 で240万円です。次男も同じ条件なので240万円、2人で合計480万円を差し引けます。
『年数が長いと、どれくらい減るの?』と気になりますよね。この例で経過年数が8年なら、(10 − 8)÷ 10 で0.2になり、長男の控除額は80万円まで小さくなります。
相次相続控除は、遺産全体の相続税の計算が済んでから差し引くものです。前回の申告書の控えがないと、AやBが分からず計算できません。前回の申告を別の税理士に頼んでいた、資料が見つからない。こんな時は、早めに税理士へ相談しておくと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相次相続控除が使えないケースと注意点
ここが大事なところです。前の相続で、今回亡くなった人に相続税がかかっていなければ、相次相続控除は使えません。
よくあるのが、父の相続で母が配偶者の税額軽減を使い、相続税が0円だったケースです。この場合、母が亡くなった二次相続ではAが0になるので、控除はありません。
例えば、家族でこんな会話になることがあります。
「お父さんの時、お母さんは税金かからなかったよね」
「じゃあ、お母さんの相続では相次相続控除は使えないんだ」
また、相続を放棄した人や、遺言で財産をもらった孫など相続人でない人は、控除を受けられません。
もう一つ、前回の申告で納めた相続税額がはっきりしないと計算できない点にも気をつけたいところです。前回の申告書の控えや納付書は、捨てずに保管しておきましょう。
似た言葉に数次相続がありますが、こちらは遺産分割が終わる前に次の相続が起きることです。違いは数次相続とはで解説しています。相続税の全体の仕組みは相続税とはを見てみてください。
よくある質問
相次相続控除を使うのに特別な届出はいりますか?
相続税の申告書の中で計算して差し引きます。前回の相続で納めた相続税額などが分かる資料をそろえておきましょう。
10年ちょうどだと使えますか?
使えるのは今回の相続の開始前10年以内に起きた相続です。経過年数が10年になると(10 − E)÷ 10 が0になるので、控除額も0になります。
前回の相続で納めた相続税が少しでも使えますか?
前回課税されていれば、金額が小さくても計算の対象になります。控除額は計算式で決まるので、実際に当てはめて確認してみてください。
まとめ
- 相次相続控除は、10年以内に続いた相続で2回目の相続税を軽くする仕組みです。
- 前回の相続で、今回亡くなった人に相続税が課税されていたことが条件です。
- 計算例では、4年後の相続で子2人が合計480万円を差し引けます。
- 配偶者が税額軽減で0円だった場合や、放棄した人は使えません。