当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『配偶者が全部相続すれば相続税は0円になるって聞いたけど、本当にそれでいいの?』と迷っている方も多いはずです。
結論から言うと、配偶者控除(配偶者の税額軽減)を目いっぱい使うと、一次相続の税金は減っても、配偶者が亡くなった時の二次相続で税金が増えることがあります。この記事では、そのデメリットと、一次・二次の合計で比べる早見表がわかります。
相続税の配偶者控除のデメリットとは
- 配偶者の税額軽減では、配偶者が取得した財産が1億6,000万円か法定相続分のどちらか多い額までは、相続税がかかりません。
- ただ、配偶者が多く相続すると、二次相続で子が受け取る財産が増え、税金も増えます。
- 二次相続では配偶者がいないので、相続人が減って基礎控除も小さくなります。
- 一次と二次の税金の合計で比べると、配偶者が全部相続するのが最も得とは限りません。
配偶者控除の仕組みそのものは相続税の配偶者控除とはで解説しています。ここではデメリットに絞って見ていきますね。
二次相続とは、夫婦の一方が亡くなった後(一次相続)、残された配偶者が亡くなった時の相続のことです。
二次相続で相続税が増える理由
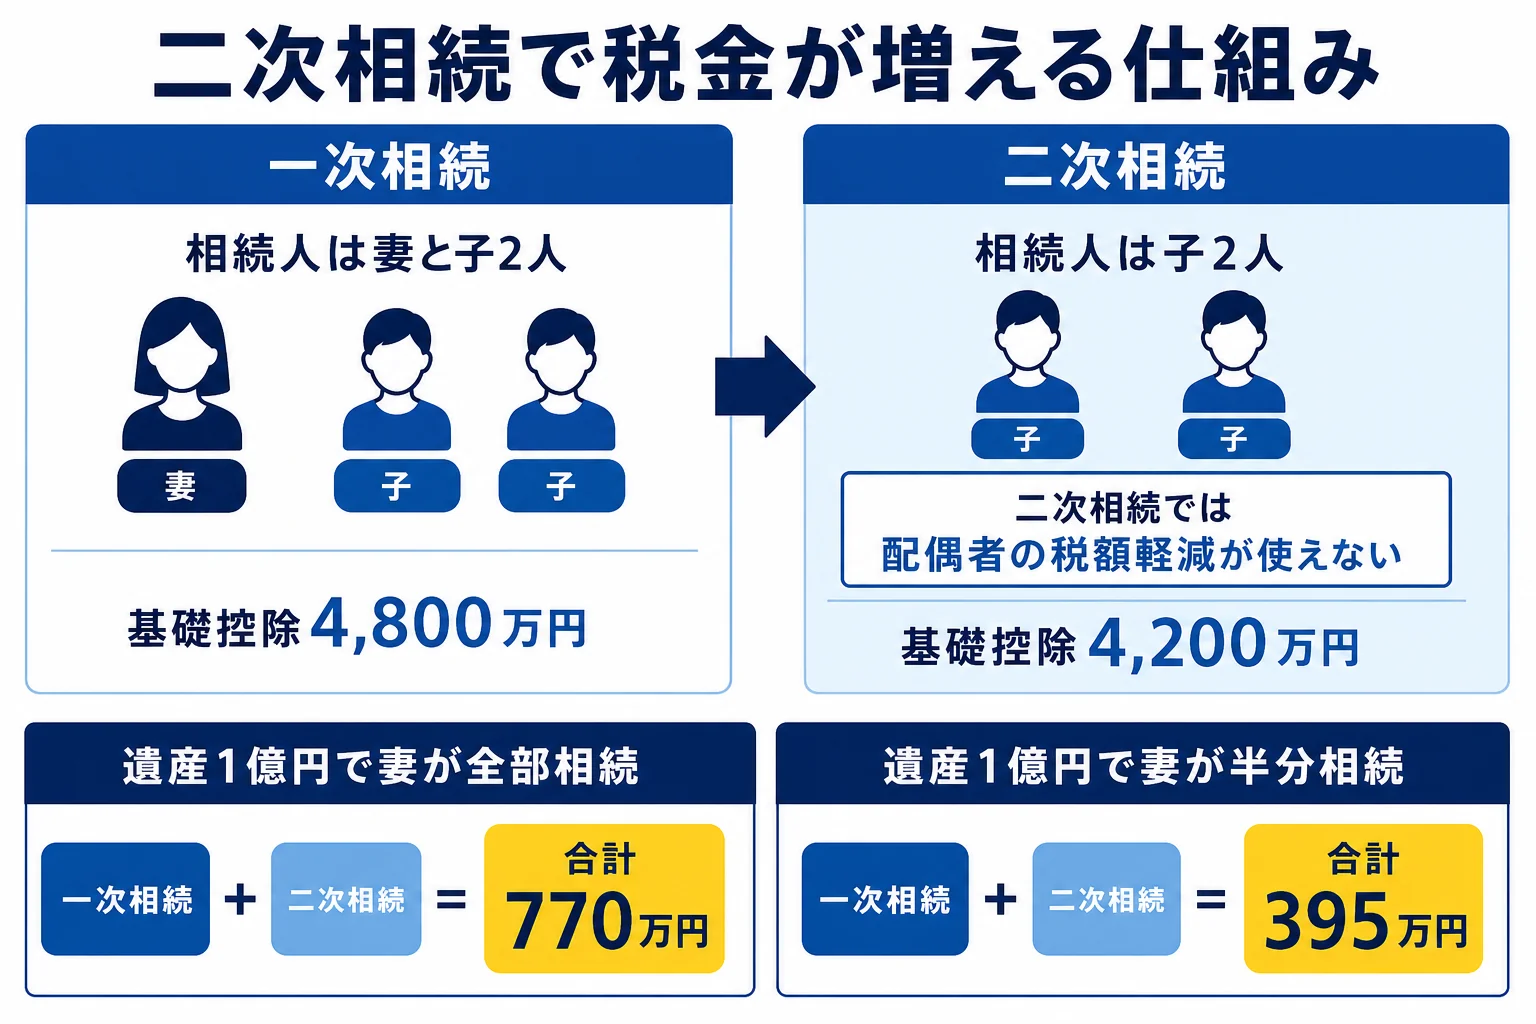
例えば、夫が亡くなり、妻と子2人が相続するケースで考えてみましょう。
| 一次相続(夫の死亡) | 二次相続(妻の死亡) | |
|---|---|---|
| 相続人 | 妻と子2人(3人) | 子2人(2人) |
| 基礎控除 | 4,800万円 | 4,200万円 |
| 配偶者の税額軽減 | 使える | 使えない(配偶者がいない) |
『妻が全部もらえば税金ゼロで、子どもも助かるよね』と考えがちですよね。でも、その財産は妻が亡くなった時に、今度は配偶者控除なしで子にかかってくるんです。
しかも、相続税は財産が多いほど税率が上がります。妻にまとめると、二次相続で高い税率がかかりやすくなります。
一次・二次相続の早見表
ここが大事なところです。配偶者がどれだけ相続するかで、一次と二次の合計がどう変わるかを比べてみましょう。
前提は、夫が亡くなり相続人は妻と子2人、妻は自分の財産がなく、夫から相続した財産がそのまま二次相続で子2人に渡るものとします。相次相続控除や財産の増減は考えていません。
| 夫の遺産 | 妻の取得割合 | 一次相続の税額 | 二次相続の税額 | 合計 |
|---|---|---|---|---|
| 5,000万円 | 0% | 20万円 | 0円 | 20万円 |
| 5,000万円 | 50% | 10万円 | 0円 | 10万円 |
| 5,000万円 | 全部 | 0円 | 0円 | 0円 |
| 1億円 | 0% | 630万円 | 0円 | 630万円 |
| 1億円 | 50% | 315万円 | 80万円 | 395万円 |
| 1億円 | 全部 | 0円 | 770万円 | 770万円 |
| 2億円 | 0% | 2,700万円 | 0円 | 2,700万円 |
| 2億円 | 50% | 1,350万円 | 770万円 | 2,120万円 |
| 2億円 | 全部 | 540万円 | 3,340万円 | 3,880万円 |
1億円のケースでは、妻が全部相続すると合計770万円、半分なら395万円です。差は375万円になります。
一方、5,000万円のように二次相続でも基礎控除に収まるなら、妻が多く相続しても税金は増えません。遺産がそれほど多くない家庭なら、配偶者控除を使い切っても問題ないことが多いです。
もっと細かい金額の一覧は相続税の早見表で確認できます。
配偶者控除を「使わない」選択はあり?
『それなら、配偶者控除は使わないほうがいいの?』と思いますよね。実は、使わないというより「配偶者の取り分を調整する」と考えるのが近いです。
- 妻(夫)自身の財産が多いか少ないか
- 残された配偶者の年齢と、生活費・介護費がどれだけ要るか
- 自宅の土地に小規模宅地等の特例が使えるか(二次相続で使えるかも含めて)
- 一次相続の後に、生前贈与などで財産を減らせる期間があるか
「税金だけ見たら、子どもに多めに渡したほうがいいみたい」
「でも、お母さんの生活費が足りなくなったら困るよね」
そう、税金だけで決めると、残された配偶者の生活が苦しくなることもあります。老後の生活資金を優先しつつ、税金の合計も見て決めるのが現実的です。
なお、配偶者の税額軽減を使うには、税額が0円になる場合でも相続税の申告が必要です。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
一次相続の分け方は、二次相続の税金まで試算してから決めるのが安全です。遺産が1億円を超えそう、自宅以外に土地がある、配偶者自身にも財産がある、という場合は、税理士に一次と二次の両方を計算してもらうと判断しやすくなりますよ。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税の配偶者控除にデメリットはありますか?
制度自体に損はありませんが、配偶者が多く相続すると二次相続で子の相続税が増えることがあります。一次と二次の合計で比べて分け方を決めるのが基本です。
配偶者控除を使わないほうがいいケースは?
遺産が多く、配偶者自身にも財産がある場合です。配偶者の取り分を減らしたほうが、一次と二次の合計が少なくなることがあります。
二次相続の相続税はどう計算しますか?
配偶者がいないので、子だけが相続人として基礎控除(3,000万円+600万円×子の人数)を引き、速算表で計算します。配偶者の税額軽減は使えません。
まとめ
- 配偶者控除を目いっぱい使うと、二次相続で税金が増えることがあります。
- 二次相続は相続人が減り、配偶者の税額軽減も使えません。
- 遺産1億円・子2人のケースでは、妻が全部相続すると合計770万円、半分なら395万円です。
- 二次相続でも基礎控除に収まる遺産額なら、気にしなくてよいことが多いです。
- 配偶者の生活費と税金の合計の両方を見て、取り分を決めましょう。