当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
遺言で、親戚や知り合いから財産を受け取ることになって、『相続人じゃないのに、税金はどうなるの?』と戸惑っている方も多いですよね。
結論から言うと、遺言による遺贈で受け取った財産には、贈与税ではなく相続税がかかります。そして相続人以外の他人が受け取ると、多くの場合2割加算で税額が増えます。
この記事を読めば、遺贈の場合の相続税の計算方法と、自分が申告する必要があるかが分かります。
遺贈でも相続税がかかる?まず結論
- 遺言で財産をもらう遺贈は、相続税の対象です。
- 基礎控除(3,000万円+600万円×法定相続人の数)は遺産全体で計算し、受遺者は人数に入りません。
- 配偶者・子・父母以外が受け取ると、税額が2割増しになります。
- 受遺者も、相続の開始を知った日の翌日から10か月以内に申告・納付します。
遺贈とは、遺言で財産を渡すことです。財産をもらう人を受遺者と呼びます。
『遺言でもらったんだから、もらい得なのでは?』と思いますよね。
ただ、税金の上では相続と同じ扱いになります。遺産全体が基礎控除を超えていれば、受遺者にも相続税がかかるんです。
遺贈と相続の違いは遺贈と相続の違いで解説しています。
遺贈の相続税の計算方法
遺贈がある時も、相続税の計算の流れは普通の相続と同じです。
- 相続人と受遺者が受け取った財産を全部合計する
- 基礎控除(法定相続人の数で計算)を差し引く
- 法定相続分で分けたと仮定して、速算表で相続税の総額を出す
- 実際にもらった割合で、各人に税額を割り振る
- 受遺者が配偶者・子・父母以外なら、その人の税額を2割増しにする
ここが大事なところです。基礎控除の人数は法定相続人だけで数えます。受遺者が何人いても、基礎控除は増えません。
計算例: 甥が遺言で1,000万円を受け取るケース
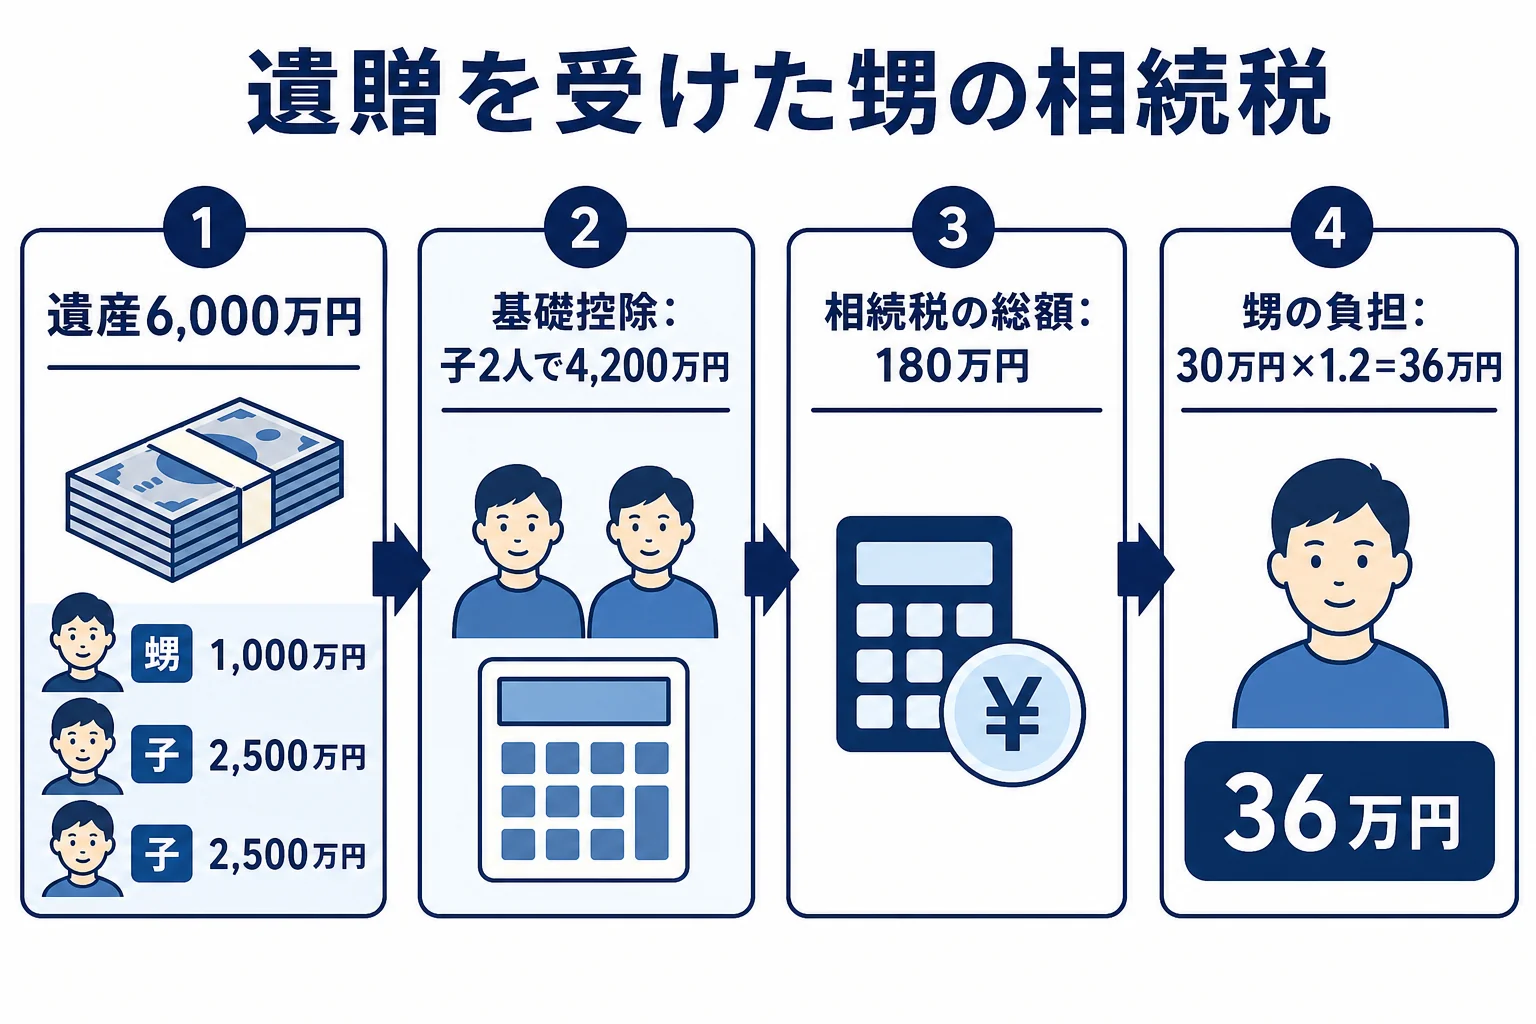
例えば、遺産6,000万円のうち、遺言で甥(相続人ではない)が1,000万円を受け取り、残りを子2人が2,500万円ずつ相続するケースです。
| 計算の段階 | 金額 |
|---|---|
| 遺産の合計 | 6,000万円 |
| 基礎控除(子2人) | 3,000万円+600万円×2人=4,200万円 |
| 課税遺産総額 | 1,800万円 |
| 子1人の法定相続分 | 900万円 × 10% = 90万円 |
| 相続税の総額 | 90万円 × 2人 = 180万円 |
| 甥の負担(6分の1) | 30万円 × 1.2(2割加算)= 36万円 |
| 子1人の負担(6分の2.5) | 75万円 |
『甥は相続人じゃないのに、2割も増えるの?』と驚きますよね。
2割加算は、配偶者と一親等の血族(子・父母)以外が財産を取得した時にかかります。甥姪や兄弟姉妹、孫、まったくの他人が受け取った時も対象です。
税率の詳しい表は相続税の税率と速算表で確認できます。
遺贈でも相続税がかからないのはどんな時?
遺贈を受けても、遺産全体が基礎控除以下なら相続税はかかりません。
例えば、相続人が子1人で、遺産が3,000万円のケースです。基礎控除は3,000万円+600万円×1人=3,600万円なので、遺言で他人が500万円を受け取っても相続税は0円になります。
また、お墓や仏壇などの祭祀財産は、遺贈で受け取っても相続税がかかりません。
『自分がもらう額は少ないから大丈夫』と考えがちですよね。ただ、判断の基準は自分の取り分ではなく遺産全体です。少額の遺贈でも、遺産全体が基礎控除を超えていれば相続税がかかります。
包括遺贈と特定遺贈の違い
遺贈には、包括遺贈と特定遺贈の2種類があります。
| 種類 | 内容 | 相続税 |
|---|---|---|
| 包括遺贈 | 「財産の3分の1を」のように割合で渡す | 受け取った分に相続税 |
| 特定遺贈 | 「この土地を」のように財産を指定して渡す | 受け取った分に相続税 |
どちらも相続税の対象である点は同じです。
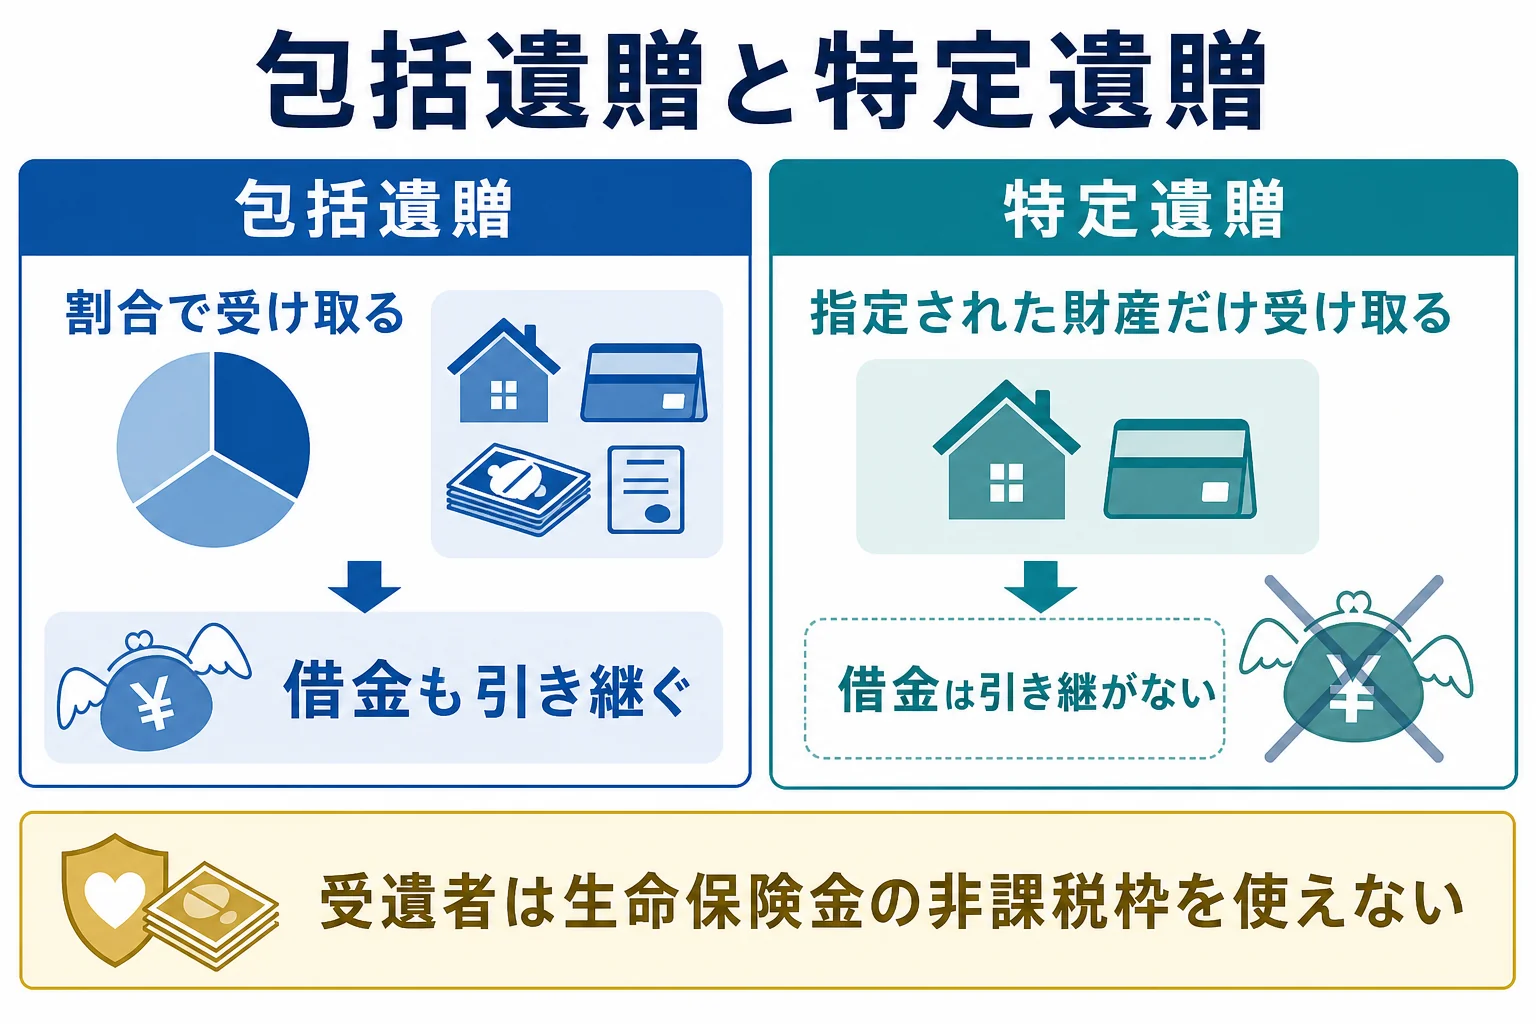
違いは、借金の扱いにあります。包括遺贈の受遺者は相続人と同じ立場になるので、割合に応じて借金も引き継ぎます。
『借金まで引き継ぐのは困る…』という時は、受け取りを断る方法もあります。包括遺贈を断る時は、相続放棄と同じように家庭裁判所での手続きが必要です。
受遺者が気をつけたいポイント
生命保険金の非課税枠は使えない
生命保険金の非課税枠(500万円×法定相続人の数)は、相続人が受け取った分だけに使えます。
相続人ではない受遺者が保険金を受け取っても、非課税枠は使えません。遺贈で「非課税になる」と考えていた方は注意しておきましょう。
生前の贈与も足し戻される
遺贈で財産を受け取った人は、亡くなる前の一定期間にもらった贈与も相続財産に加算されます。2024年1月1日以降の贈与からは、この期間が7年に延びていきます。
相続人でない孫などは原則この加算の対象外ですが、遺贈で財産を受け取ると対象になるんです。
特別寄与料も相続税の対象
介護などで亡くなった人に尽くした親族は、相続人でなくても特別寄与料を請求できます(2019年7月1日施行)。
例えば、義父を介護してきた長男の妻が特別寄与料を受け取ったケースです。この特別寄与料は遺贈で取得したものとして相続税の対象になり、一親等の血族ではないので2割加算もかかります。
法人への遺贈
会社などの法人が遺贈を受けた場合は、原則として相続税ではなく法人税の対象になります。
さらに、遺贈した人の側で所得税がかかる場合もあります。法人への遺贈を考えている時は、事前に税理士に確認しておきましょう。
受遺者の申告と納付
受遺者も、相続の開始を知った日の翌日から10か月以内に、亡くなった人の住所地の税務署へ申告・納付します。
相続税の申告書は、相続人と受遺者が共同で1通にまとめて出すことが多いです。
「相続人の方から、申告書に一緒に名前を書いてほしいって連絡が来た」
「遺贈分の税金も、その申告書で計算されるんだね」
こんなふうに、相続人側の税理士とやりとりする場面もあります。
受遺者にも相続税を納める責任があります。相続人が申告するから自分は関係ない、とは考えないでおきましょう。期限を過ぎると延滞税や加算税がかかることもあります。
遺産全体が基礎控除以下なら、相続税はかからず申告も不要です。ただ、受遺者は遺産全体の金額が分からないことも多いですよね。まずは相続人側に、申告が必要かを確認してみてください。
遺贈がある相続は、2割加算や税額の割り振りで計算が複雑になります。他人や甥姪に遺贈がある、法人への遺贈がある、申告期限が近い。そんな方は、相続税に慣れた税理士に相談すると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
遺贈で財産をもらうと贈与税ですか、相続税ですか?
相続税です。遺言で財産をもらう遺贈は、亡くなったことをきっかけに財産が移るので、贈与税ではなく相続税の対象になります。
遺贈を受けた人は基礎控除の人数に入りますか?
入りません。基礎控除は3,000万円+600万円×法定相続人の数で計算し、相続人ではない受遺者は人数に数えません。
他人が遺贈を受けた場合、税率は高くなりますか?
税率そのものは同じですが、配偶者・子・父母以外の人が受け取ると、計算した税額が2割増しになります。兄弟姉妹、甥姪、孫、他人も対象です。
まとめ
- 遺言による遺贈には相続税がかかる
- 基礎控除は法定相続人の数で計算し、受遺者は数えない
- 配偶者・子・父母以外の受遺者は税額が2割増し
- 受遺者は生命保険金の非課税枠を使えない
- 受遺者も10か月以内に申告・納付する
まずは相続人側に、遺産全体の金額と申告の予定を確認してみてください。そこから自分の取り分の税額を見積もれます。
2割加算のルールは国税庁「No.4157 相続税額の2割加算」でも確認できます。