当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『祖父から孫に財産を残したいけど、相続税は高くなるの?』と気になっていませんか。孫に遺言で財産を渡そうと考えている方も多いはずです。
結論から言うと、孫が遺言や生命保険で財産を受け取ると、多くの場合は相続税が2割加算になります。ただし、親が先に亡くなって孫が代わりに相続する「代襲相続」なら2割加算はかかりません。
この記事を読めば、孫の相続税がいくらになるかの計算の流れと、非課税で渡すための方法がわかります。
孫の相続税はどうなる?
孫は、親(子)が生きていれば原則として相続人ではありません。孫が遺言(遺贈)や生命保険で財産を受け取ると相続税の対象になり、配偶者・一親等の血族以外なので税額が2割増しになります。孫が代襲相続人の場合は2割加算の対象外、孫養子の場合は対象です。
孫が相続人になるのは、亡くなった人の子がすでに亡くなっている時です。孫がその子の代わりに相続する仕組みを代襲相続といいます。
代襲相続については、代襲相続とはで詳しく解説しています。
孫の立場ごとの違い
| 孫の立場 | 相続人か | 2割加算 | 基礎控除の人数に入るか |
|---|---|---|---|
| 代襲相続人の孫(親が先に死亡) | 相続人 | かからない | 入る |
| 孫養子(祖父母の養子になった孫) | 相続人 | かかる | 入る(養子の人数制限あり) |
| 遺言で財産をもらった孫(遺贈) | 相続人ではない | かかる | 入らない |
| 生命保険の受取人になった孫 | 相続人ではない | かかる | 入らない |
『孫も家族なのに、どうして2割増しなの?』と思いますよね。財産が子を飛ばして孫に渡ると、相続税を1回分払わずに済むことになるので、その分を調整する仕組みなんです。
孫の相続税の基礎控除はどう数える?
相続税の基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。孫が遺贈で財産を受け取っても、法定相続人でなければ人数には入りません。
一方、孫養子は法定相続人として数えます。ただし、実子がいれば養子は1人、いなければ2人までしか人数に入れられません。
| 法定相続人の数 | 基礎控除 |
|---|---|
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
『孫にいくらまでなら相続税がかからない?』という疑問も多いです。孫だけの非課税枠があるわけではなく、遺産全体が基礎控除以下なら、孫が受け取った分も含めて相続税はかかりません。
相続税の2割加算の計算方法
ここからは、孫に遺贈した時の相続税を実際に計算してみます。
例えば、祖父が亡くなり、相続人は子2人(長男・長女)。遺言で孫に2,000万円を遺贈し、遺産の合計は1億円とします。長男と長女は4,000万円ずつ受け取るケースです。
- 基礎控除:3,000万円 + 600万円 × 2人 = 4,200万円
- 課税遺産総額:1億円 − 4,200万円 = 5,800万円
- 法定相続分で分けたと仮定:5,800万円 × 1/2 = 2,900万円ずつ
- 速算表で計算:2,900万円 × 15% − 50万円 = 385万円
- 相続税の総額:385万円 × 2人 = 770万円
- 実際の取得割合で按分し、孫の分に2割加算
| 受け取った人 | 取得額 | 按分した税額 | 2割加算後 |
|---|---|---|---|
| 長男 | 4,000万円 | 308万円 | 308万円 |
| 長女 | 4,000万円 | 308万円 | 308万円 |
| 孫(遺贈) | 2,000万円 | 154万円 | 184万8,000円 |
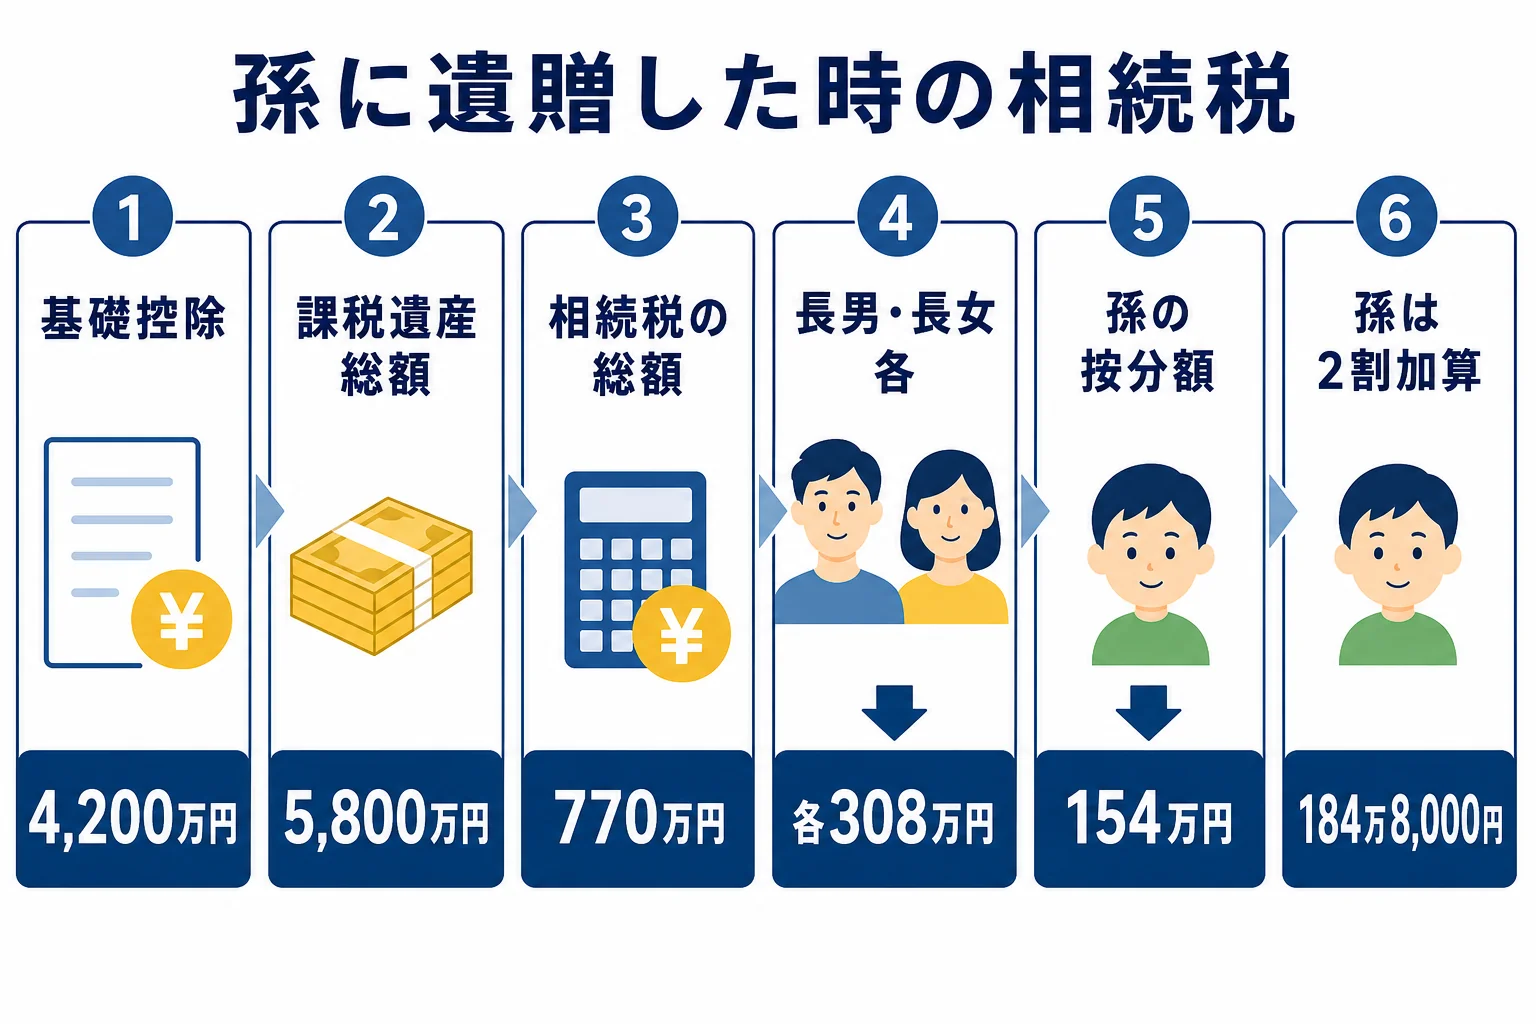
孫の税額は、770万円 × 2,000万円 / 1億円 = 154万円。これを1.2倍して184万8,000円になります。
按分前の3人分を足すと308万円 + 308万円 + 154万円 = 770万円で、総額と一致します。
実際の計算では、配偶者の税額軽減など、ほかの控除も関わってきます。
孫が未成年の時の未成年者控除
孫が代襲相続人や孫養子として法定相続人になり、18歳未満なら未成年者控除を受けられることがあります。控除額は(18歳 − 相続時の年齢)× 10万円です。
例えば、相続の時に15歳の孫なら、(18歳 − 15歳)× 10万円 = 30万円を税額から差し引けます。
『遺言で財産をもらった孫も使える?』と思いますよね。未成年者控除は法定相続人が対象なので、相続人でない孫が遺贈を受けただけなら使えません。要件を満たすかは税理士に確認してみてください。
孫が生命保険の受取人の場合
孫を死亡保険金の受取人にした場合も、孫は相続人ではないので「500万円 × 法定相続人の数」の非課税枠は使えません。受け取った保険金は相続税の対象になり、2割加算もかかります。
自分の家の場合はいくらになるか、土地の評価も含めて知りたい。そんな時は、計算を税理士に頼むと財産の評価から申告までまとめて任せられます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
孫への相続を非課税に近づける方法
『2割加算になるなら、別の方法で渡したほうがいいのでは』と考える方もいますよね。孫に財産を渡す方法は、遺言だけではありません。
暦年贈与で少しずつ渡す
孫への生前贈与は、受け取る人ごとに年110万円の基礎控除があります。110万円以下なら贈与税はかかりません。
2024年1月1日以降の贈与から、相続開始前7年以内の贈与は相続財産に加算されるようになりました。ただ、加算の対象は相続や遺贈で財産を取得した人です。孫が相続や遺贈で何も受け取らなければ、原則として加算の対象外です。
孫に生前贈与をしつつ、遺言でも財産を渡したり生命保険の受取人にしたりすると、孫も「相続・遺贈で財産を取得した人」になり、生前贈与の加算の対象になります。
教育資金・住宅資金の非課税制度
孫への贈与には、目的を限った非課税制度もあります。
| 制度 | 非課税の上限 |
|---|---|
| 教育資金の一括贈与 | 最大1,500万円 |
| 結婚・子育て資金の一括贈与 | 最大1,000万円 |
| 住宅取得等資金の贈与(2024年1月1日〜2026年12月31日) | 省エネ等住宅1,000万円・それ以外500万円 |
教育資金と結婚・子育て資金の制度は、使える期限や延長の状況が変わることがあります。使う前に国税庁の最新の案内を確認しておきましょう。
相続時精算課税を使う
60歳以上の祖父母から18歳以上の孫への贈与なら、相続時精算課税も選べます。累計2,500万円の特別控除があり、2024年1月1日以降は年110万円の基礎控除も使えます。
ただし、この制度で受け取った孫が相続税を払う場合は、2割加算の対象になる点に注意しましょう。
孫に財産を残す時に気をつけたいこと
孫に多くの財産を渡すと、ほかの相続人の取り分が減ります。子どもたちが納得していないと、後で揉める原因にもなりかねません。
「孫の学費に使ってほしいから、少し多めに残しておきたい」
「それなら、ほかの孫との分け方もみんなで決めておこうか」
こんなふうに、元気なうちに家族で話しておくと安心です。孫が相続人になる条件は孫は相続人になれる?でも確認できます。
よくある質問
孫が相続すると相続税はいくらからかかりますか?
孫だけの非課税枠はなく、遺産全体が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えると相続税がかかります。孫が遺贈で受け取った分も含めて計算します。
孫の2割加算はどう計算しますか?
相続税の総額を、実際に受け取った割合で按分し、孫の税額を1.2倍します。例えば按分後が154万円なら、2割加算後は184万8,000円です。
代襲相続した孫も2割加算になりますか?
いいえ。親が先に亡くなって代わりに相続した孫(代襲相続人)は2割加算の対象外です。孫養子は対象になります。
まとめ
- 孫が遺贈や生命保険で財産を受け取ると、相続税は2割加算になる
- 代襲相続人の孫は2割加算の対象外、孫養子は対象
- 遺贈を受けた孫は基礎控除の人数に入らない
- 孫の税額は、総額を取得割合で按分してから1.2倍する
- 暦年贈与・教育資金などの非課税制度を使うと、生前に渡せる