当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
遺言書に、内縁の妻やお世話になった知人の名前が書かれていて、『相続人じゃない人が受け取ると、相続税はどうなるの?』と迷っている方もいますよね。
結論から言うと、法定相続人以外の人が遺言で財産を受け取った場合(遺贈)も、相続税がかかります。ただし、基礎控除の人数には数えられず、相続税は2割加算になるなど、法定相続人とは扱いが違います。
この記事では、その違いを計算例で見ていきます。
法定相続人以外でも相続税はかかる?
- 遺言で財産を受け取った人(受遺者)にも相続税がかかります。
- 基礎控除(3,000万円+600万円×法定相続人の数)の人数に、受遺者は含めません。
- 配偶者と一親等の血族(子・父母)以外の人は、相続税が2割加算になります。
- 死亡保険金・死亡退職金の非課税枠(500万円×法定相続人の数)は、受遺者には使えません。
相続税は「相続や遺贈で財産を受け取った人」にかかる税金です。相続人かどうかに関係なく、受け取った財産に応じて納めます。
『相続人じゃないなら贈与税では?』と思う方もいますよね。遺言による受け取りは、亡くなったことで財産が移るので、贈与税ではなく相続税の対象なんです。
法定相続人と受遺者の違い
| 項目 | 法定相続人 | 法定相続人以外(受遺者) |
|---|---|---|
| 基礎控除の人数 | 数える | 数えない |
| 2割加算 | 配偶者・子・父母は対象外(兄弟姉妹は対象) | 対象 |
| 生命保険・退職金の非課税枠 | 使える | 使えない |
| 配偶者の税額軽減 | 配偶者は使える | 使えない(内縁の配偶者も) |
| 未成年者控除・障害者控除 | 要件を満たせば使える | 使えない |
法定相続人以外がいる時の計算例
例えば、独身で子どもがなく、両親も亡くなっている男性のケースです。相続人は弟1人。遺言で、内縁の妻に3,000万円、弟に3,000万円を渡すとします。
- 遺産の合計:3,000万円+3,000万円=6,000万円
- 基礎控除:3,000万円+600万円×1人=3,600万円(内縁の妻は数えない)
- 課税遺産総額:6,000万円−3,600万円=2,400万円
- 相続税の総額:2,400万円×15%−50万円=310万円
- 取得割合で按分:内縁の妻155万円、弟155万円
- 2割加算:それぞれ155万円×1.2=186万円
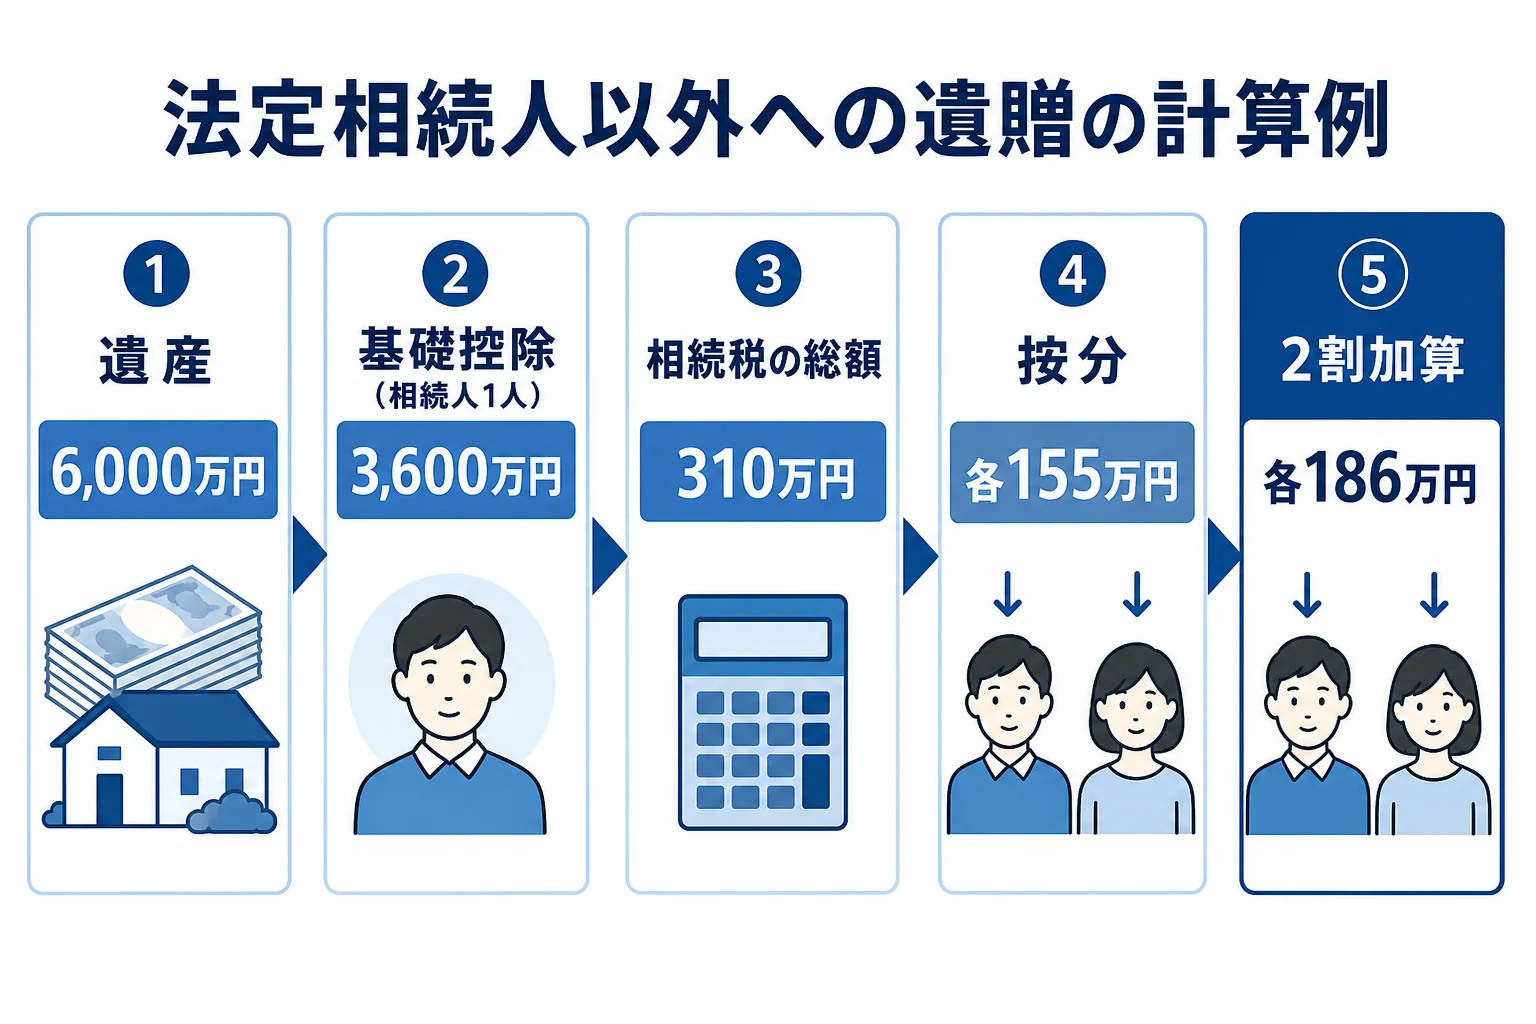
この例では、2人合わせて372万円の相続税です。
兄弟姉妹は法定相続人ですが、一親等の血族ではないので2割加算の対象になります。内縁の妻は相続人ではないので、基礎控除の人数にも入らず、2割加算もかかります。
『内縁の妻なら配偶者の税額軽減は使える?』と気になりますよね。配偶者の税額軽減は、婚姻届を出した配偶者だけが対象です。内縁の妻には使えません。
孫に遺贈した時は?
孫は、親(被相続人の子)が生きていれば相続人ではありません。遺言で孫に財産を渡すと、孫は2割加算の対象です。
ただし、親が先に亡くなって孫が代襲相続人になっている場合は、2割加算の対象外です。孫への相続の考え方は孫は相続人になれる?で解説しています。
法定相続人以外に財産を渡す遺言があると、基礎控除や2割加算の計算を取り違えやすくなります。受遺者が複数いる、不動産を遺贈する、という場合は、税理士に計算を任せると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
法定相続人以外に財産を渡す時の注意点
受遺者も申告が必要
相続税がかかる場合は、受遺者も申告と納税をします。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
相続人と受遺者は、同じ申告書で一緒に申告することもできます。
「相続人じゃない私も、申告するんですか?」
「はい。遺言で受け取った財産に相続税がかかれば、申告が必要です」
生前贈与の足し戻しはある?
相続や遺贈で財産を受け取った人は、亡くなる前の一定期間に受けた贈与が相続財産に足し戻されます。受遺者も、遺贈で財産を受け取れば対象になります。
反対に、遺贈を受けない孫などへの生前贈与は、原則として足し戻しの対象外です。
遺留分に気をつける
相続人に兄弟姉妹以外の人(配偶者・子・父母)がいる場合、遺言で相続人以外に多く渡すと、相続人から遺留分を請求されることがあります。
法定相続人が誰かは法定相続人とはで確認できます。遺贈と相続の違いは、相続順位の考え方とあわせて相続順位とはも参考にしてみてください。
法人に遺贈した場合
遺言で会社や団体に財産を渡すこともあります。法人には原則として相続税ではなく、法人税などの別の税金の扱いになります。
公益法人などへの寄附で相続税が非課税になる特例もあるので、遺言を書く段階で税理士に確認しておくと安心です。
よくある質問
法定相続人以外の人がいると、基礎控除は増えますか?
増えません。基礎控除の人数に数えるのは法定相続人だけで、遺言で財産を受け取った人は含めません。
法定相続人以外が受け取ると相続税は高くなりますか?
配偶者と子・父母以外の人は、相続税が2割加算になります。死亡保険金の非課税枠も使えません。
遺贈で受け取った財産は贈与税ですか?
遺言による受け取りは、贈与税ではなく相続税の対象です。
まとめ
- 遺言で財産を受け取った法定相続人以外の人にも相続税がかかる
- 基礎控除の人数に受遺者は含めない
- 配偶者・子・父母以外は2割加算
- 生命保険の非課税枠や配偶者の税額軽減は使えない