当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
銀行や証券会社から「不動産小口化商品は相続対策になります」とすすめられた。『少額で不動産を持てて、本当に相続税が減るの?』と気になっている方も多いですよね。
結論から言うと、任意組合型などの不動産小口化商品は、賃貸不動産と同じように評価されるため、現金で持つより相続税評価額が下がることがあります。ただし、商品のタイプによっては評価が下がらず、売りにくさや元本割れのリスクもあります。
この記事では、不動産小口化商品で相続税が下がる仕組みと、選ぶ前に知っておきたい注意点がわかります。
不動産小口化商品はなぜ相続対策になる?
- 不動産小口化商品は、1つの賃貸物件を複数の投資家で少しずつ持つ商品です。
- 任意組合型は不動産を持っているのと同じ扱いになり、貸家建付地・貸家として評価されます。
- 匿名組合型などは出資として扱われ、評価が下がる効果は期待しにくいです。
不動産小口化商品は、オフィスビルや賃貸マンションなどを小口に分けて、複数の人で出資するしくみの商品です。1棟まるごと買うより少ない金額で、不動産を持てるのが特徴です。
『不動産を1棟買うほどのお金はないし、管理も大変そう』という方でも検討しやすいのが、この商品の特徴です。
相続対策として注目されるのは、現金より相続税評価額が低くなるからなんです。現金1,000万円は1,000万円で評価されますが、不動産は時価より低い路線価や固定資産税評価額で評価されます。
さらに賃貸に出している不動産は、借りている人の権利の分だけ評価が下がります。不動産全体の相続税対策は不動産の相続税対策でも解説しています。
相続税評価額が下がる仕組みと計算例
任意組合型の商品なら、持分に応じて土地は「貸家建付地」、建物は「貸家」として評価します。
| 区分 | 評価のしかた |
|---|---|
| 土地(貸家建付地) | 自用地の評価額×(1−借地権割合×借家権割合30%×賃貸割合) |
| 建物(貸家) | 固定資産税評価額×(1−借家権割合30%×賃貸割合) |
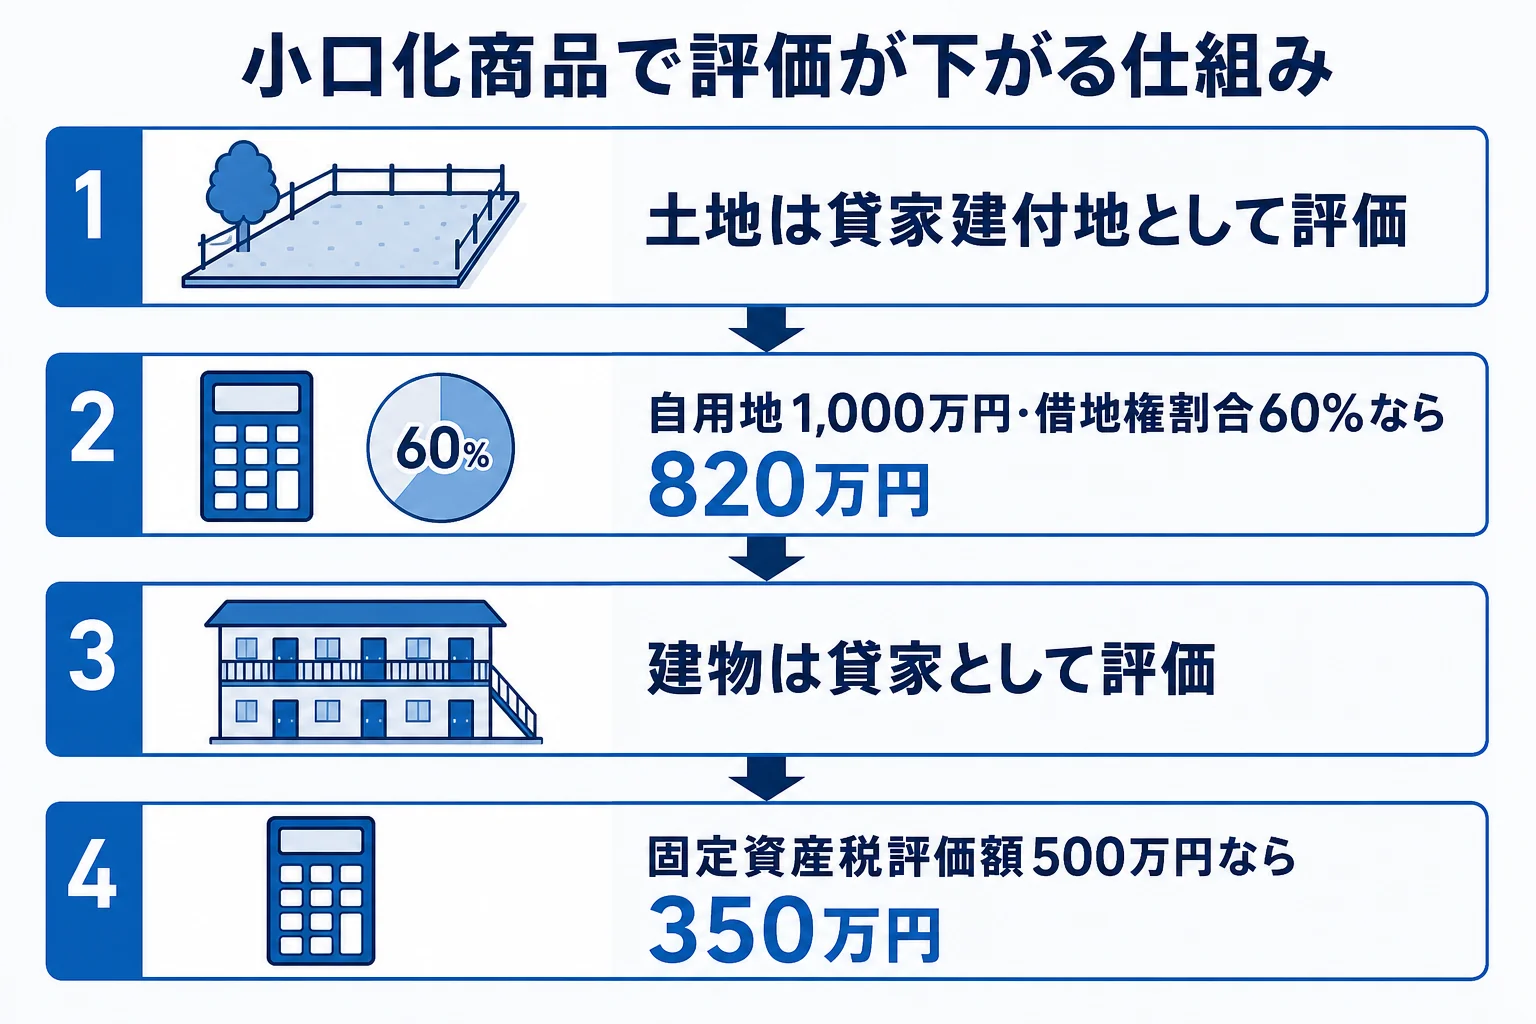
例えば、持分に当たる土地の自用地評価額が1,000万円、借地権割合60%の地域で、満室(賃貸割合が1)の場合を考えてみましょう。
土地は、1,000万円×(1−60%×30%×1)=820万円です。持分の建物の固定資産税評価額が500万円なら、建物は500万円×(1−30%×1)=350万円になります。
もともと路線価や固定資産税評価額は時価より低めなので、購入額に比べると評価額はさらに下がることが多いです。どこまで下がるかは物件の場所や評価額によって大きく違います。
商品を買う前に、手持ちの財産でどれくらい相続税が変わるかを試算しておくと判断しやすくなります。購入を迷っている方や、ほかの不動産と合わせて評価を確認したい方は、税理士に相談してみてください。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
不動産小口化商品のリスクと注意点
『相続税が下がるなら、すぐ買いたい』と思うかもしれません。ただ、相続対策だけで選ぶと後悔することもあるんです。
- 途中で売りたくても、すぐに買い手が見つからないことがある
- 元本保証はなく、不動産の価格や家賃収入が下がることがある
- 運営する事業者が経営難になると、影響を受けることがある
- 商品のタイプによっては、相続税の評価が下がらない
匿名組合型は評価が下がりにくい
匿名組合型は、事業者に出資して分配金を受け取る形です。不動産を直接持つわけではないので、出資の権利として評価され、貸家建付地のような減額は期待しにくいです。パンフレットで「任意組合型」か「匿名組合型」かを確認してみてください。
あわせて、空室が出た時の扱いも見ておきましょう。賃貸割合が下がると、そのぶん貸家建付地・貸家としての減額も小さくなります。
極端な節税は否認されるおそれも
亡くなる直前に多額の借入れをして購入するなど、相続税を減らすことだけが目的に見えるケースでは、通常の評価が認められなかった例もあります。
例えば、こんな会話になりがちです。「高齢だけど、今から一気に買えば税金が減るよね」「急いで大きく買うと、かえって税務署に注目されることもあるよ」。
小規模宅地等の特例(貸付事業用宅地等は200㎡まで50%減額)が使えるかどうかも、商品と要件次第です。要件を満たすかは税理士に確認しておきましょう。相続税対策の全体像は相続税対策とは、アパートで対策する場合はアパート経営の相続税対策も参考になります。
よくある質問
不動産小口化商品は、相続人で分けられますか?
商品によっては、口数単位で複数の相続人に分けられるものがあります。実物の不動産より分けやすい点はメリットですが、引き継ぐ手続きは事業者ごとに違うので確認しておきましょう。
少額の商品でも相続対策になりますか?
任意組合型なら、少額でも評価が下がる仕組みは同じです。ただ、財産全体に比べて効果が小さいこともあるので、試算してから判断してみてください。
相続した後すぐに売っても大丈夫ですか?
売ること自体はできますが、すぐに買い手が見つからないこともあります。売却時の税金もあるので、事前に事業者や税理士に確認しておきましょう。
まとめ
- 任意組合型の不動産小口化商品は、貸家建付地・貸家として評価され相続税評価額が下がりやすい
- 匿名組合型は出資として評価され、減額は期待しにくい
- 売りにくさ、元本割れ、事業者の経営難といったリスクがある
- 極端な節税目的の購入は、評価が否認されるおそれもある
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します