当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、遺産の話し合いをしている途中で母も亡くなった。『相続税は2回分払うの?申告はどうすればいいの?』と、気持ちの整理もつかないまま手続きに追われている方もいますよね。
結論から言うと、数次相続では、1回目と2回目の相続でそれぞれ相続税を計算します。ただ、続けて相続があった時に税額を軽くする「相次相続控除」があります。この記事では、計算の考え方と、同時に亡くなった場合の扱いが分かります。
数次相続の相続税はどう計算する?
- 数次相続は、遺産分割が終わる前に相続人が亡くなり、相続が重なる状態です。
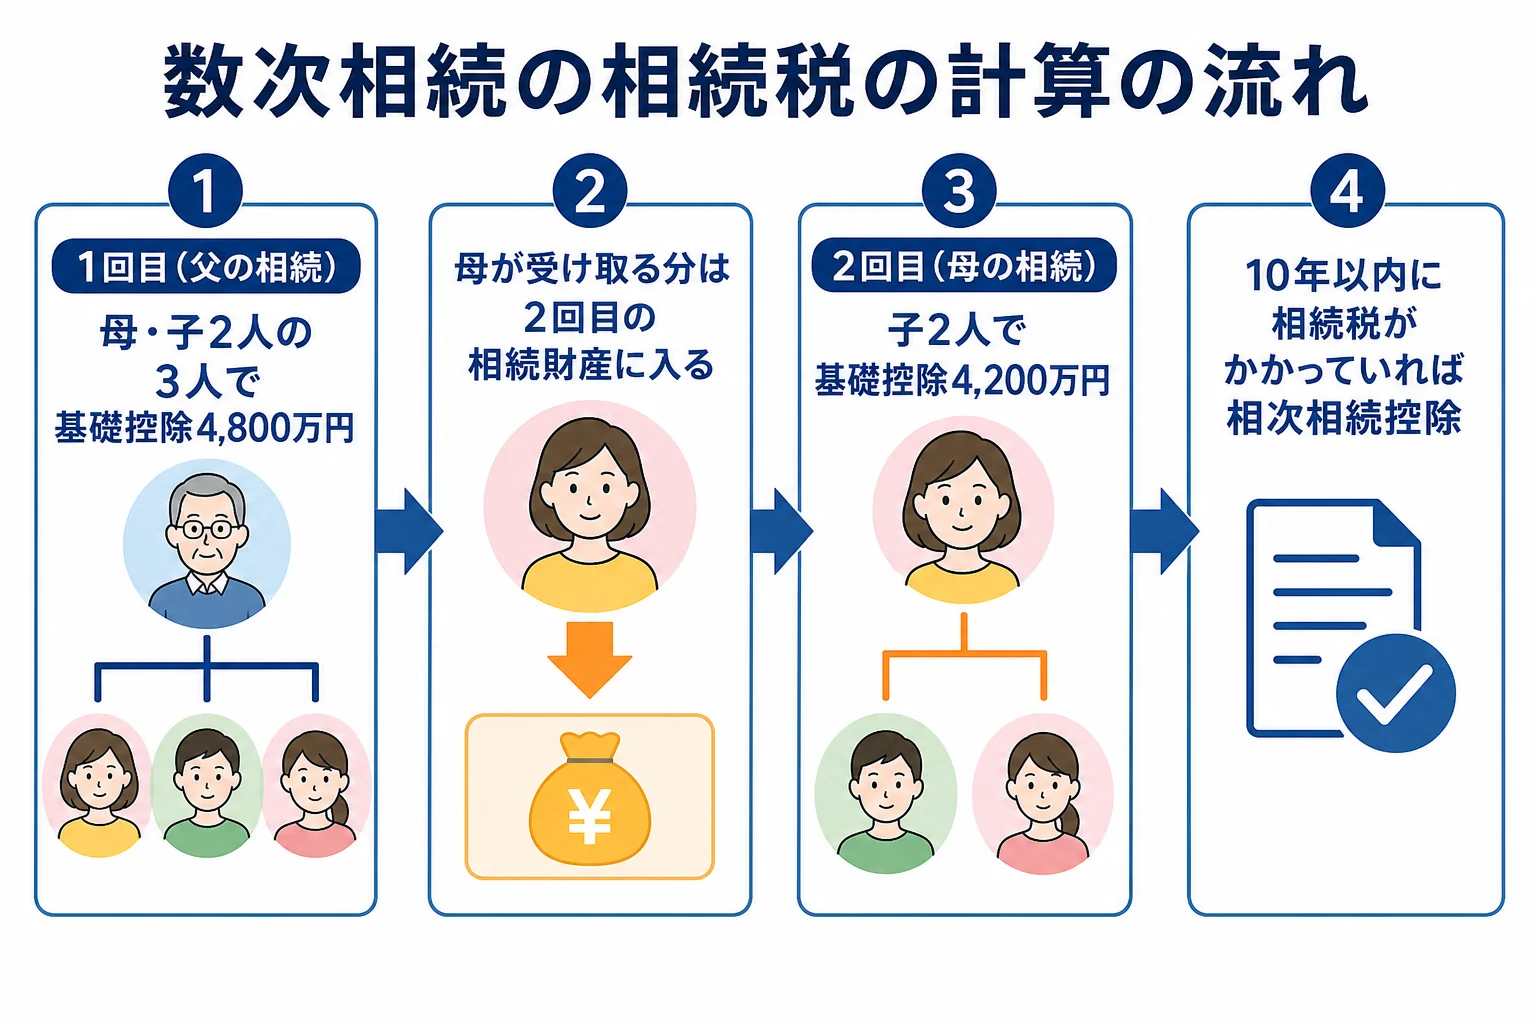
- 1回目と2回目の相続は、それぞれ別に相続税を計算し、基礎控除もそれぞれで数えます。
- 2回目の亡くなった方が1回目で受け取る分は、2回目の相続財産に入ります。
- 10年以内に続けて相続税がかかった時は、相次相続控除で2回目の税額が軽くなります。
『2回分の相続税なんて、ずいぶん重くなりそう』と不安になりますよね。実は、相次相続控除のように、続けて相続があった家の負担を和らげる仕組みが用意されているんです。
数次相続のしくみそのものは、誰が相続人になるかを先に書き出してから考えると分かりやすくなります。相続税の全体の流れは相続税とはで確認できます。
具体例で見る2回分の基礎控除
例えば、父が亡くなり、母と子2人が相続人になったケース。遺産分割の前に母も亡くなり、母の相続人は子2人だったとします。
| 1回目(父の相続) | 2回目(母の相続) | |
|---|---|---|
| 法定相続人 | 母・子2人の3人 | 子2人の2人 |
| 基礎控除 | 4,800万円 | 4,200万円 |
| 相続財産 | 父の遺産 | 母の財産+父から母が受け取る分 |
1回目の遺産分割は、亡くなった母に代わって、母の相続人である子2人が話し合いに加わります。2回目の相続財産には、母がもともと持っていた財産に、父の遺産から母が受け取る分が足されます。
ここが大事なところです。1回目で母が多く受け取ると、2回目の相続財産がふくらみます。配偶者の税額軽減で1回目の税額を抑えても、2回目で税金が増えることがあるので、2回分を通して計算して比べたいところです。
基礎控除の数え方は相続税の基礎控除とはで詳しく解説しています。
申告の期限はどうなる?
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。1回目の申告期限の前に相続人が亡くなった場合は、その相続人が申告するはずだった分は、その人の相続人が申告します。
期限が2つ重なって分かりにくくなるので、いつまでに何を出すかを早めに書き出しておきましょう。
相次相続控除で2回目の税額が軽くなる
国税庁によると、相次相続控除は、今回の相続の前10年以内に、亡くなった方が相続などで財産を取得し、相続税が課されていた場合に使えます。
- 今回亡くなった方の相続人である(相続放棄した人などは対象外)
- 前回の相続が、今回の相続の開始前10年以内である
- 前回の相続で、今回亡くなった方に相続税が課されていた
控除額は、前回の相続で今回亡くなった方が納めた相続税額をもとに、経過した年数1年につき10%ずつ減らして計算します。前回からの期間が短いほど、控除額は大きくなるんです。
「お母さんは1回目で相続税を払っていないけど、控除は使える?」
「前回に相続税がかかっていないと、相次相続控除は使えないよ」
配偶者の税額軽減で母の税額が0円だった時は、この控除は使えません。この点も、1回目の分け方を決める時に考えておきたいポイントです。
計算の式は細かいので、国税庁「No.4168 相次相続控除」で確認できます。
1回目と2回目で分け方を変えると、2回分を合わせた相続税が大きく変わります。土地がある、相続人が多いといった家は、2回分をまとめて税理士に試算してもらうと、分け方を決めやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
同時死亡の場合はどうなる?
同じ事故などで、どちらが先に亡くなったか分からない時は、同時に亡くなったものと推定されます。同時に亡くなった人どうしは、お互いの相続人になりません。
例えば、子のいない夫婦が同じ事故で亡くなったケース。夫の遺産は妻を通らずに夫の親や兄弟姉妹へ、妻の遺産は妻の親や兄弟姉妹へ引き継がれます。
この場合、夫婦の間で相続は起きないので、相次相続控除も使いません。それぞれの相続を、それぞれの相続人で計算します。兄弟姉妹が相続すると、相続税は2割加算の対象になる点にも気をつけておきましょう。
よくある質問
数次相続の遺産分割協議書はどう書きますか?
亡くなった相続人の分は、その相続人の相続人が署名して話し合いに加わります。誰がどの立場で署名するかを書き分けるのがポイントです。
数次相続だと相続税の基礎控除は1回分だけですか?
1回目と2回目の相続で、それぞれの法定相続人の数に応じて基礎控除を計算します。
相次相続控除は申告しないと使えませんか?
相続税の申告書で計算して差し引く控除です。相続税がかかる場合は、申告の中で計算しておきましょう。
まとめ
- 数次相続では、1回目と2回目の相続税をそれぞれ計算し、基礎控除もそれぞれ数えます。
- 1回目で受け取る分は2回目の相続財産に入るので、2回分を通して分け方を考えます。
- 10年以内に続けて相続税がかかった時は、相次相続控除で2回目の税額が軽くなります。
- 同時死亡の場合は、亡くなった人どうしでは相続が起きません。