当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告を終えたあとで、『別の銀行口座が見つかった』『計算を間違えていた』と気づいて、あわてている方も多いですよね。
結論から言うと、納めた相続税が少なかった時は、修正申告をして差額を納めます。税務署から調査の通知が来る前に自分で修正すれば、過少申告加算税はかかりません。
この記事を読めば、修正申告のやり方と、延滞税などの負担を小さくするために何をすればいいかが分かります。
相続税の修正申告とは?まず結論
- 修正申告は、申告した相続税が少なすぎた時に、正しい金額で出し直す手続きです。
- 税務署の調査の通知前に自主的に修正すれば、過少申告加算税はかかりません。
- 延滞税は、納付する日までの期間に応じてかかるので、早いほど負担が小さくなります。
- 税金を納めすぎていた時は、修正申告ではなく更正の請求をします。
修正申告が必要になるのは、例えばこんな時です。
- 相続税申告後に、新たな財産(預金・株・不動産)が見つかった
- 家族名義の預金が、実は亡くなった人の財産(名義預金)だった
- 生前贈与の足し戻しを忘れていた
- 土地の評価や特例の計算を間違えていた
『一度出した申告を、もう一度出していいの?』と不安になりますよね。
大丈夫です。誤りに気づいたら、できるだけ早く修正申告をするのが基本なんです。
修正申告の期限はいつまで?
修正申告は、決まった締め切りがあるわけではありません。ただし、ここが大事なところです。
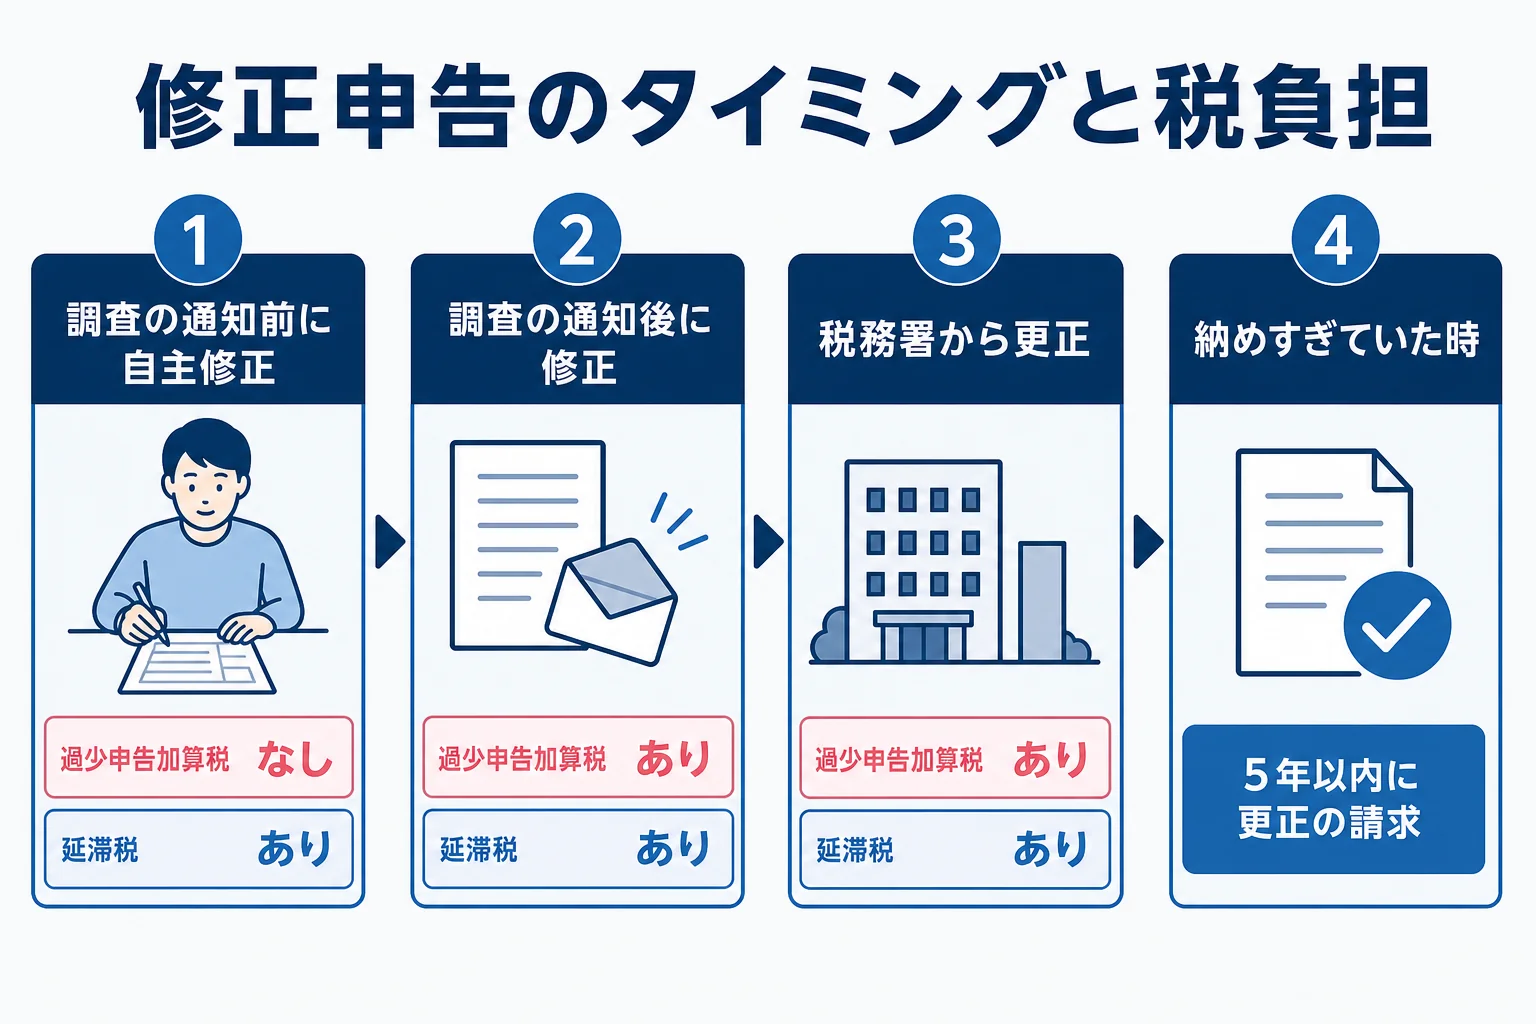
時間がたつほど延滞税が増えていきます。また、税務署から調査の通知が来たあとに修正すると、過少申告加算税がかかります。
| タイミング | 過少申告加算税 | 延滞税 |
|---|---|---|
| 調査の通知が来る前に自主的に修正 | かからない | かかる |
| 調査の通知が来たあとに修正 | かかる | かかる |
| 税務署から更正を受ける | かかる | かかる |
延滞税や加算税の率は、期間や時期によって変わります。最新の率は国税庁のサイトで確認してみてください。
仮装や隠ぺいがあった場合は、さらに重い重加算税がかかることもあります。わざと隠したわけでなくても、見つけた財産を放っておくのは避けましょう。
相続税の修正申告のやり方
自分で修正申告をする時は、次の流れで進めます。
- 見つかった財産や誤りの内容を確認し、正しい評価額を出す
- 新たな財産は、誰が受け取るかを相続人全員で話し合って決める
- 修正申告書を作り、正しい相続税額と差額を計算する
- 亡くなった人の住所地の税務署に修正申告書を出す
- 差額の相続税と延滞税を納める
修正申告書の様式は、国税庁のサイトから入手できます。分からない点は、提出先の税務署に問い合わせてみてください。
『新しく見つかった口座、誰がもらうの?』という話になりますよね。
当初の遺産分割協議書に「後から見つかった財産は長男が取得する」などの一文があれば、その内容に従います。そうした決めがなければ、相続人全員でもう一度話し合い、協議書を作り直す必要があります。
例えばこんなやりとりになることもあります。
「母の口座がもう一つ見つかったんだけど、協議書に何か書いてあった?」
「見つかった財産は姉さんが取るって書いてあるよ。それで修正申告しよう」
申告書の書き方は相続税申告書の書き方と記載例で確認できます。納付の方法は相続税の納付方法で解説しています。
計算例: 申告後に600万円の預金が見つかったケース
例えば、子2人が遺産5,000万円を半分ずつ相続して申告したあと、600万円の預金が見つかったケースです。
| 項目 | 当初の申告 | 修正申告 |
|---|---|---|
| 遺産の合計 | 5,000万円 | 5,600万円 |
| 基礎控除(子2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 800万円 | 1,400万円 |
| 子1人の法定相続分の税額 | 400万円×10%=40万円 | 700万円×15%−50万円=55万円 |
| 相続税の総額 | 80万円 | 110万円 |
追加で納める相続税は、110万円−80万円=30万円です。これに加えて延滞税がかかります。誰がいくら納めるかは、見つかった預金を誰が取得するかで変わります。
『600万円増えただけなのに、税率も上がるの?』と思いますよね。課税遺産総額が増えると、速算表の段階が上がることもあるんです。
修正申告は自分でできる?
相続税の修正申告も、自分でできます。新しく見つかったのが預金だけなど、内容がシンプルなら自分で対応している人もいます。
ただ、土地の評価や特例のやり直しが関わる時は、計算が複雑になります。当初の申告を税理士に頼んでいたなら、まずその税理士に相談してみてください。
修正申告に関するよくあるケース
税額が変わらない場合
財産が見つかっても、遺産全体が基礎控除以下のままなら相続税はかかりません。
また、配偶者の税額軽減の範囲内で配偶者が取得するなど、結果として納める税額が変わらないこともあります。こうした時に修正申告を出すべきかは、ケースによって扱いが違います。税務署か税理士に確認しておきましょう。
遺産分割がまとまって税額が変わる場合
申告期限までに遺産分割がまとまらず、法定相続分で仮に申告していた場合も、修正が関わります。
分割がまとまった結果、税額が増える人は修正申告、減る人は更正の請求をします。「申告期限後3年以内の分割見込書」を出していれば、分割後に配偶者の税額軽減や小規模宅地等の特例を受けることもできます。
相次相続控除がある場合
10年以内に続けて相続があった時の相次相続控除は、前の相続で納めた相続税額をもとに計算します。
前の相続で修正申告をして税額が変わると、次の相続の相次相続控除の金額も変わることがあります。両方の申告を見直す必要があるので、税理士に確認するのがおすすめです。
納めすぎていた時は更正の請求
反対に、相続税を納めすぎていた時は、修正申告ではなく更正の請求をします。
更正の請求ができるのは、原則として法定申告期限から5年以内です。例えば、土地の評価が高すぎた、債務や葬式費用を差し引き忘れていた、という場合に使います。
修正申告と更正の請求は、向きが逆の手続きと覚えておきましょう。期限全体の流れは遺産相続の期限一覧でも確認できます。
修正申告は、早く出すほど延滞税の負担が小さくなります。土地や特例のやり直しが必要、相続人どうしで再び話し合いが必要、税務署から連絡が来た。そんな時は、早めに税理士に相談すると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税の修正申告に期限はありますか?
決まった締め切りはありませんが、遅れるほど延滞税が増えます。税務署の調査の通知が来る前に自主的に修正すれば過少申告加算税はかからないので、気づいたらできるだけ早く出しましょう。
相続税の修正申告は自分でできますか?
できます。新たに見つかった財産が預金だけなど、内容がシンプルなら自分で対応することもできます。土地の評価や特例のやり直しが関わる時は、税理士に相談するのがおすすめです。
相続税申告後に新たな財産が見つかったらどうしますか?
誰がその財産を取得するかを相続人で決め、修正申告をして差額の相続税と延滞税を納めます。遺産分割協議書に後から見つかった財産の取り扱いが書いてあれば、それに従います。
まとめ
- 修正申告は、申告した相続税が少なすぎた時の手続き
- 調査の通知前に自主的に修正すれば過少申告加算税はかからない
- 延滞税は納付までの期間でかかるので、早いほど負担が小さい
- 新たな財産は、誰が取得するかを決めてから修正申告する
- 納めすぎていた時は、法定申告期限から5年以内に更正の請求
まずは見つかった財産や誤りの内容を書き出し、税額がどれくらい変わりそうかを確かめてみてください。