当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなってから、相続税がかかりそうだと分かった。『生前に何もしていなかったけど、今からでも税金を減らせる方法はあるの?』と焦っている方もいますよね。
結論から言うと、亡くなった後でも使える特例や控除はたくさんあります。特に大きいのは、配偶者の税額軽減と小規模宅地等の特例です。ただし、どちらも申告しないと使えません。この記事では、死後にできる節税の方法を、使う順番に沿って紹介します。
相続税の節税は死後でもできる?
- 亡くなった後でも、特例や控除を正しく使うことで相続税を減らせます。
- 配偶者の税額軽減と小規模宅地等の特例は、効果が大きい代わりに申告が必要です。
- 遺産の分け方しだいで、相続税の合計額が変わります。
- 葬式費用や借入金の差し引き、未成年者控除なども忘れずに使いましょう。
生前の対策は、贈与や保険のように時間をかけて財産を動かす方法が中心です。一方、死後の節税は「使える特例を漏れなく使う」「分け方を工夫する」ことが中心なんです。
生前にできる対策は相続税対策とはで一覧にしています。
死後に使える主な特例と控除
亡くなった後に使える主な方法をまとめると、次のとおりです。
| 方法 | ポイント |
|---|---|
| 配偶者の税額軽減 | 配偶者の取得分が1億6,000万円か法定相続分までなら相続税がかからない |
| 小規模宅地等の特例 | 自宅の土地は330㎡まで80%減額など。要件を満たす人が相続する必要がある |
| 生命保険金・死亡退職金の非課税枠 | それぞれ500万円×法定相続人の数 |
| 債務控除・葬式費用 | 借入金や未払いの税金、葬式費用を差し引ける |
| 未成年者控除・障害者控除 | 18歳未満や障害のある相続人の税額から差し引ける |
| 相次相続控除 | 10年以内に続けて相続があった時に使える |
ここが大事なところです。配偶者の税額軽減や小規模宅地等の特例を使って税額が0円になる場合でも、申告書を出さないと特例は使えません。
葬式費用で差し引けるもの・差し引けないもの
『お葬式にかかったお金は全部引けるの?』と思いますよね。お通夜や告別式の費用は差し引けますが、香典返し、四十九日などの法要、墓石の購入費は葬式費用に含まれません。領収書は捨てずに残しておきましょう。
分け方の工夫で相続税はどれだけ変わる?
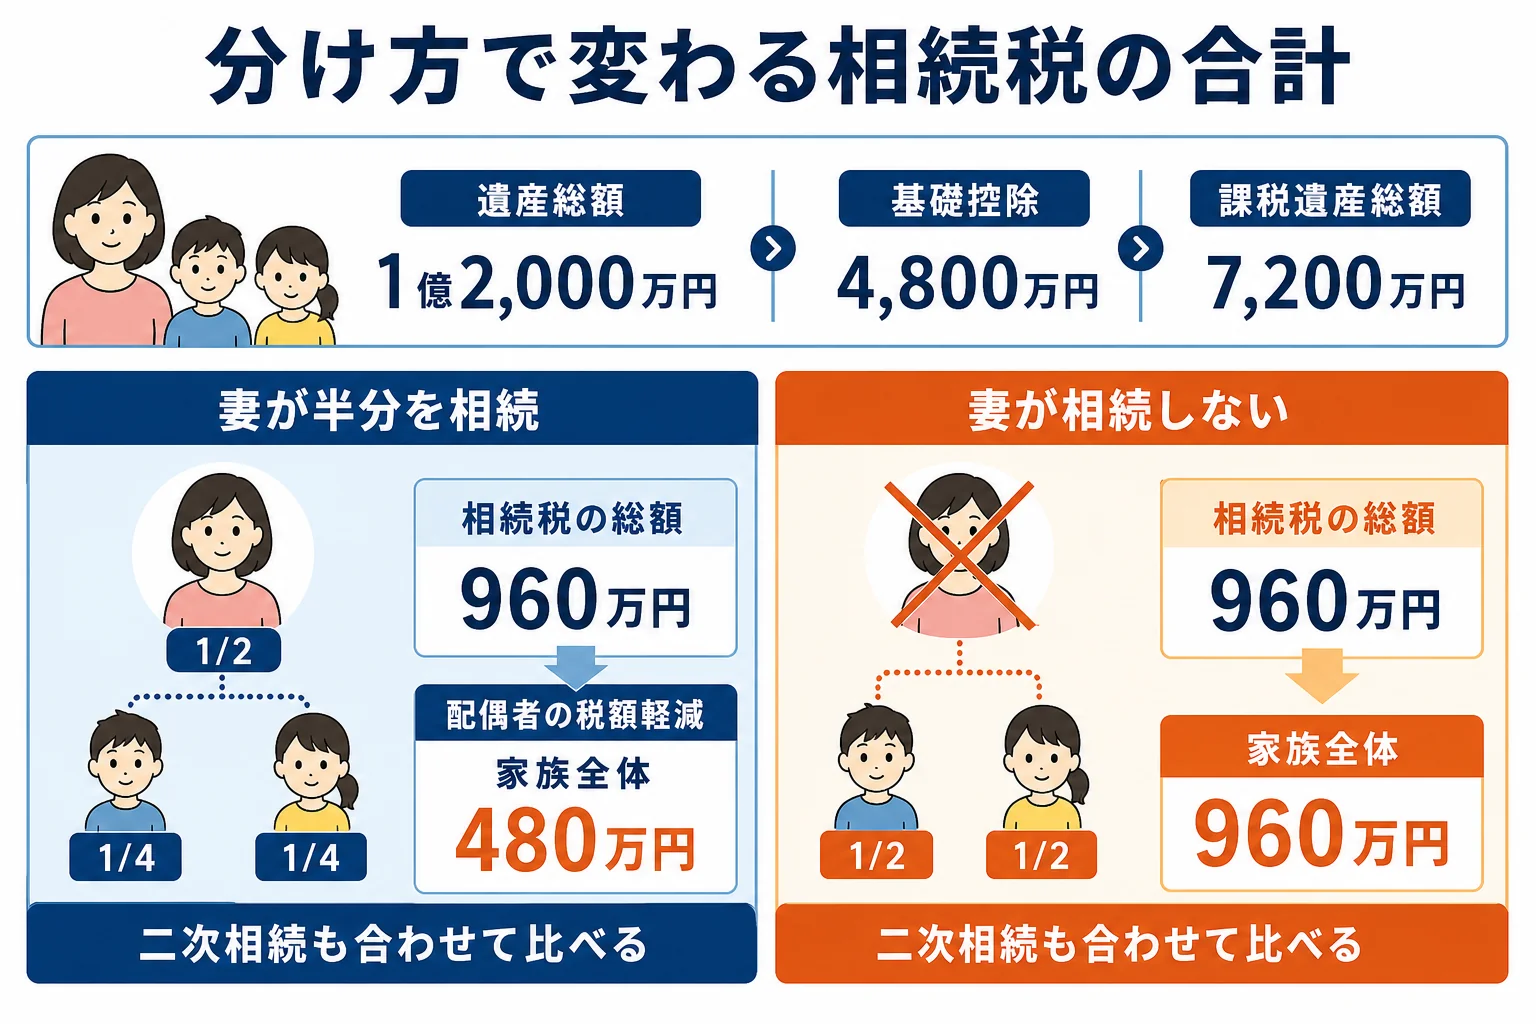
例えば、夫が亡くなり、妻と子2人が相続人、遺産が1億2,000万円のケースで計算してみます。
基礎控除は4,800万円なので、課税遺産総額は7,200万円です。これを法定相続分で分けると、妻3,600万円・子1,800万円ずつ。速算表で計算すると、妻520万円・子220万円ずつで、相続税の総額は960万円になります。
| 分け方 | 妻の納税額 | 子2人の納税額の合計 | 家族全体 |
|---|---|---|---|
| 妻が半分(6,000万円)を相続 | 0円(配偶者の税額軽減) | 480万円 | 480万円 |
| 妻が相続せず、子2人で半分ずつ | 0円 | 960万円 | 960万円 |
妻が法定相続分の半分を相続すると、妻の分の480万円は配偶者の税額軽減で0円になります。
「お母さんが多くもらえば、今回の税金は減るんだね」
「ただ、お母さんが亡くなった時の相続も考えておかないとね」
この会話のとおり、妻が多く相続すると、次に妻が亡くなった時の相続(二次相続)で税金が増えることがあります。2回分を合わせて比べたいところです。くわしくは二次相続とはで解説しています。
期限までに分けられない時
申告期限の10か月以内に遺産分割がまとまらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておきましょう。分割が決まった後に、更正の請求で配偶者の税額軽減や小規模宅地等の特例を受けられます。
申告期限までの寄附や、相続後の売却の特例
相続した財産を、申告期限までに国や地方公共団体、特定の公益法人などに寄附すると、その財産は相続税がかからない特例があります。要件は国税庁「No.4141 相続財産を公益法人などに寄附したとき」で確認できます。
また、相続した財産を申告期限の翌日から3年以内に売ると、払った相続税の一部を取得費に足せる特例があります。こちらは所得税の節税になる方法です。
特例を使えるか、どの分け方が家族全体で得かは、財産の中身と家族構成で変わります。土地がある、相続人が多い、二次相続も気になる、という方は、税理士に2回分を通して試算してもらうと、納得して分け方を決められます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
申告した後に特例の使い忘れに気づいたらどうすればいいですか?
納めすぎた場合は、原則として法定申告期限から5年以内なら更正の請求で税金を取り戻せる可能性があります。
相続放棄をすれば相続税の節税になりますか?
放棄した人は財産を受け取らないので相続税はかかりませんが、基礎控除の人数は変わりません。節税を目的にするより、借金が多い時などに考える手続きです。
死後に土地の評価を見直して相続税が下がることはありますか?
土地は形や使い方で評価が変わります。貸している土地や形の悪い土地は評価が下がることがあるので、税理士に確認してみてください。
まとめ
- 亡くなった後でも、特例や控除を漏れなく使うことで相続税を減らせます。
- 配偶者の税額軽減と小規模宅地等の特例は、税額が0円でも申告が必要です。
- 分け方で相続税の合計が変わるので、二次相続まで含めて比べます。
- 期限までに分けられない時は、3年以内の分割見込書を出しておきます。