当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって相続税がかかりそうだと分かった時、『これって長男の私がまとめて払うの?』『母の分も子どもが払うべき?』と迷いますよね。
結論から言うと、相続税は「財産を受け取った人」が、自分の受け取った分に応じて払う税金です。この記事では、誰がいくら払うのか、ほかの相続人の分まで払う義務があるのかがわかります。
相続税は誰が払う?答えは「財産を受け取った人」
相続税を払うのは、亡くなった人(被相続人)から相続や遺贈で財産を受け取った人です。払う額は、相続税の総額を、各自が実際に受け取った財産の割合で分けて決まります。喪主や長男がまとめて払うものではありません。
相続税は、亡くなった人に対してかかる税金ではないんです。財産をもらった一人ひとりにかかります。
だから、同じ相続でも、たくさん受け取った人は多く払い、何も受け取らなかった人は払いません。
『家族の代表が払うものだと思っていた』という方も多いはずです。申告書は相続人がまとめて1通で出すことが多いので、そう見えるんですよね。ただ、税額は人ごとに分かれて書かれています。
相続税の納税義務者は誰?対象者をわかりやすく
相続税の納税義務者(対象者)になるのは、主に次の人です。
- 相続で財産を受け取った相続人
- 遺言で財産を受け取った人(相続人でない人も含む)
- 死亡保険金や死亡退職金を受け取った人
- 相続時精算課税で生前に贈与を受けていた人
相続人でない孫や知人でも、遺言で財産をもらえば相続税を払う人になります。この場合、配偶者・子・父母以外が受け取ると、税額が2割増しになる点に注意しておきましょう。
例えば、遺言で孫に財産を渡すケース。孫は相続人でなくても、遺言で財産を受け取れば相続税を払う人になります。孫の税額は2割加算の対象です(親が先に亡くなっていて代襲相続した孫は対象外)。
逆に、相続放棄をした人は財産を受け取らないので、原則として相続税はかかりません。ただし、放棄しても受け取れる死亡保険金がある時は、その分に相続税がかかることがあります。
そもそも、財産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)以下なら、誰も相続税を払う必要はありません。国税庁の「令和5年分 相続税の申告事績の概要」では、亡くなった人のうち相続税がかかったのは9.9%です。
誰がいくら払う?妻と子2人のケースで計算
具体的な数字で見てみましょう。
例えば、夫が亡くなり、妻と子2人が相続するケース。遺産は1億円で、妻が5,000万円、子2人が2,500万円ずつ受け取ったとします。
| ステップ | 計算 | 金額 |
|---|---|---|
| 基礎控除 | 3,000万円 + 600万円 × 3人 | 4,800万円 |
| 課税遺産総額 | 1億円 − 4,800万円 | 5,200万円 |
| 妻の法定相続分(1/2)の税額 | 2,600万円 × 15% − 50万円 | 340万円 |
| 子1人の法定相続分(1/4)の税額 | 1,300万円 × 15% − 50万円 | 145万円 |
| 相続税の総額 | 340万円 + 145万円 × 2人 | 630万円 |
ここからが「誰が払うか」の話です。相続税の総額630万円を、実際に受け取った割合で分けます。
| 人 | 受け取った割合 | 按分した税額 | 実際に払う額 |
|---|---|---|---|
| 妻 | 1/2 | 315万円 | 0円(配偶者の税額軽減) |
| 子A | 1/4 | 157.5万円 | 157.5万円 |
| 子B | 1/4 | 157.5万円 | 157.5万円 |
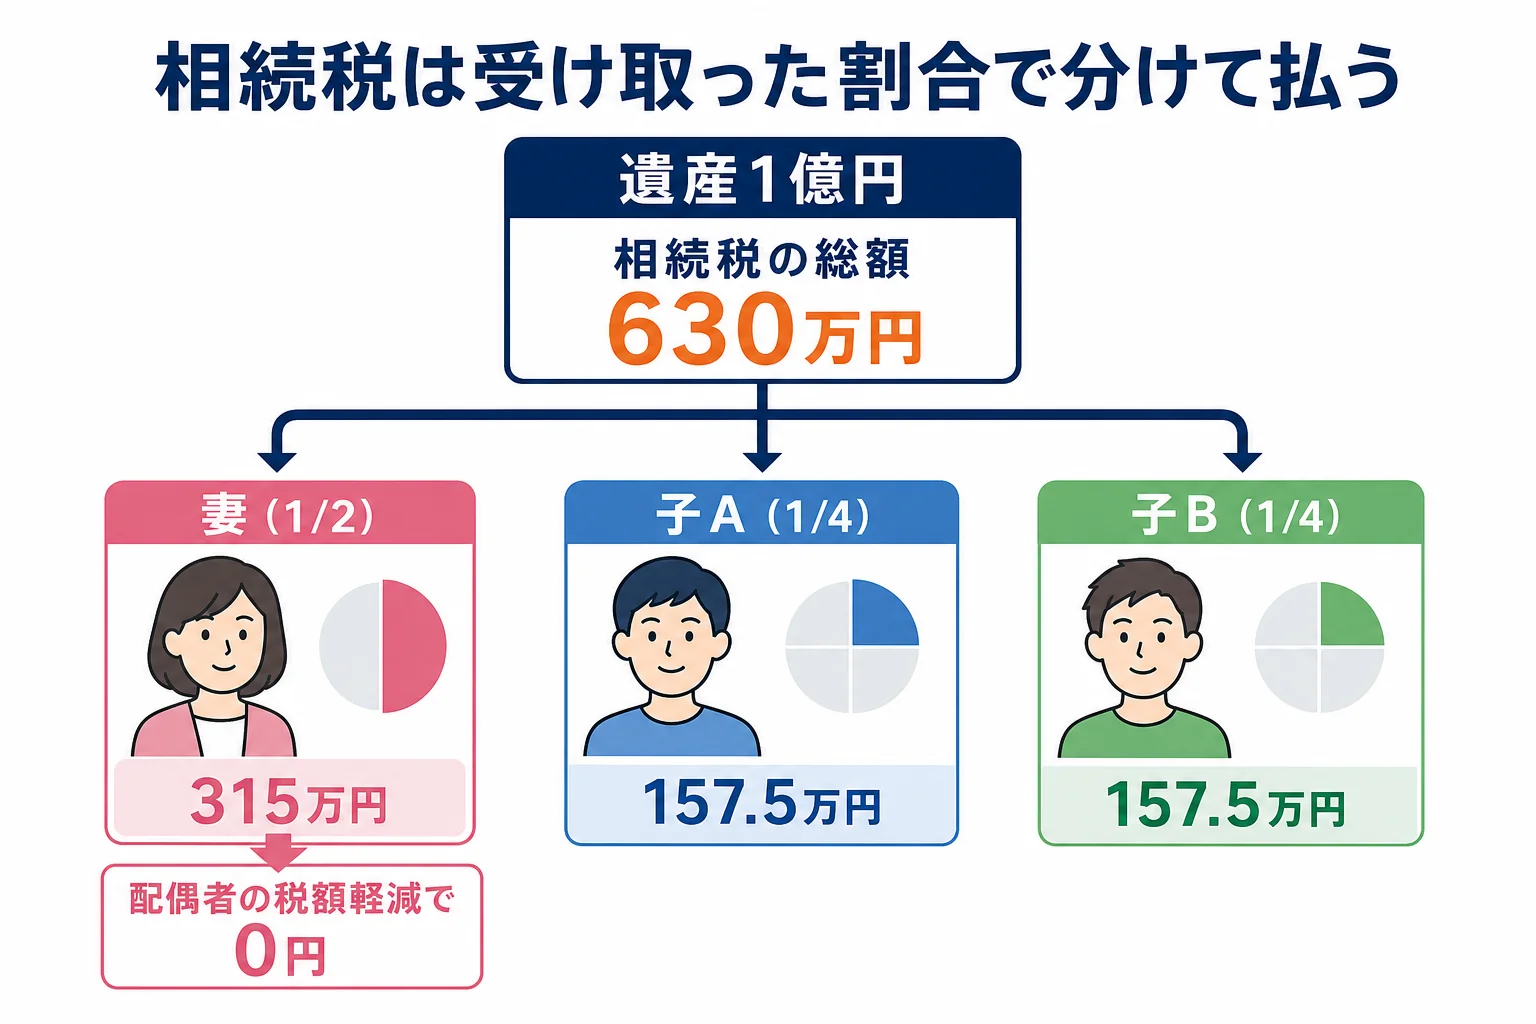
妻は配偶者の税額軽減で0円になります。ただ、この軽減は申告しないと使えないので、税額0でも申告書は出す必要があります。
計算の流れをもっと知りたい方は相続税とは?仕組み・かかる人・計算の流れも読んでみてください。
税額の計算や、配偶者の税額軽減をどう使うかは、分け方しだいで家族全体の税額が変わります。土地がある、相続人が多いという場合は、税理士に分け方ごとの税額を出してもらうと話し合いが進めやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続税の連帯納付義務とは?ほかの相続人の分も払う?
『兄が相続税を払わなかったら、私が払わされるの?』という不安もありますよね。
実は、相続税には「連帯納付義務」というルールがあります。同じ相続で財産を受け取った人どうしは、お互いの相続税について、自分が受け取った利益の額を上限に、連帯して納める義務を負うんです。
例えば、兄が相続した預金を使い切ってしまい、相続税を払えなくなったケース。税務署から、弟に兄の分を納めるよう求める「納付通知書」が届くことがあります。
ただ、どこまでも払わされるわけではありません。
- 上限は、自分が相続や遺贈で受けた利益の額まで
- 本来の納税者の申告期限などから5年以内に、税務署から納付通知書が出されていない分は、連帯納付義務の対象になりません
連帯納付義務を避けるには、相続人それぞれが期限内に自分の分を納めるのが基本です。納め方は相続税の納付方法で確認できます。
相続税は誰が払ってもいい?妻の分を夫や子が払う場合
『母は現金が少ないから、母の相続税は子どもが払ってあげたい』という相談もよくあります。
結論から言うと、ほかの人の相続税を代わりに払うと、払ってもらった分が「贈与」とされることがあります。払ってもらった人に贈与税がかかるおそれがあるんです。
例えば、妻が相続した分の相続税を、夫の兄弟や子が肩代わりするケース。家族の中のお金のやり取りでも、税金の上では別の人の財産として見られます。
連帯納付義務にもとづいて払った場合などは扱いが変わることもあり、細かいルールがあります。代わりに払おうと考えているなら、払う前に税理士に確認しておきましょう。
現金が足りない時は、分け方を工夫して納税資金を確保したり、延納(分割払い)を検討したりする方法もあります。
相続税を払う期限と、払わないとどうなるか
相続税の申告と納付の期限は、相続の開始があったことを知った日(通常は亡くなった日)の翌日から10か月以内です。申告書は亡くなった人の住所地の税務署に出します。
期限を過ぎると延滞税がかかり、申告しなかった場合は無申告加算税などがかかることもあります。
期限までに払えない分があると、その人に延滞税がかかるだけでなく、ほかの相続人が連帯納付義務を求められる原因にもなります。分け方を決める時に、各自が納税資金を用意できるかも一緒に確かめておきましょう。
期限の数え方は相続税の申告期限・納付期限はいつまで?でくわしく解説しています。
- 財産と借金をすべて洗い出し、評価額を出す
- 相続人全員で誰が何を受け取るか決める
- 相続税の総額を計算し、受け取った割合で各自の税額を出す
- 申告書を税務署に出し、各自が自分の税額を納める
よくある質問
相続税は長男がまとめて払うものですか?
いいえ。相続税は財産を受け取った人それぞれが、自分の受け取った割合に応じて払います。申告書は相続人がまとめて1通で出すことが多いですが、税額は人ごとに決まります。
相続税の連帯納付義務はいつまで続きますか?
本来の納税者の申告期限などから5年以内に納付通知書が出されていない分は、連帯納付義務の対象になりません。また、払う額の上限は、自分が受けた利益の額までです。
妻の相続税を子どもが払ってもいいですか?
払うこと自体はできますが、払ってもらった分が贈与とされ、妻に贈与税がかかるおそれがあります。払う前に税理士に確認しておきましょう。
まとめ
- 相続税を払うのは、相続や遺贈で財産を受け取った人
- 税額は、相続税の総額を受け取った割合で分けて決まる
- 配偶者は税額軽減で0円になることが多いが、申告は必要
- 同じ相続の人どうしは、受けた利益の額を上限に連帯納付義務がある
- ほかの人の相続税を代わりに払うと、贈与とされることがある
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します