当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続税が改正されたらしいけど、うちに関係あるの?』と気になって調べている方も多いはずです。ニュースで見かけても、いつから何が変わったのか分かりにくいですよね。
結論から言うと、ここ数年の改正で影響が大きいのは、生前贈与のルールと不動産の評価です。この記事では、すでに始まっている改正を時期の順に並べ、2026年・2027年に期限や切り替えがある制度もまとめています。
相続税の改正、いつから何が変わった?
近年の相続税・贈与税の主な改正は、2024年1月1日から始まった「生前贈与加算の7年への延長」「相続時精算課税の年110万円の基礎控除」「居住用マンションの評価の見直し」です。生前贈与加算は2027年1月以降の相続から段階的に期間が伸びます。どれも、生前贈与や不動産で相続税を減らそうとしている人に影響があります。
まずは、主な改正を時期の順に並べてみます。
| 時期 | 改正の内容 |
|---|---|
| 2015年1月1日以降の相続 | 基礎控除が「3,000万円 + 600万円 × 法定相続人の数」に |
| 2022年4月1日以降 | 成年年齢の引き下げで、未成年者控除などの年齢基準が18歳に |
| 2024年1月1日以降の贈与 | 生前贈与加算が3年から7年へ |
| 2024年1月1日以降の贈与 | 相続時精算課税に年110万円の基礎控除 |
| 2024年1月1日以降の相続・贈与 | 居住用の区分所有マンションの評価方法が変更 |
| 2024年4月1日 | 相続登記の義務化 |
| 2026年4月1日 | 住所・氏名変更登記の義務化 |
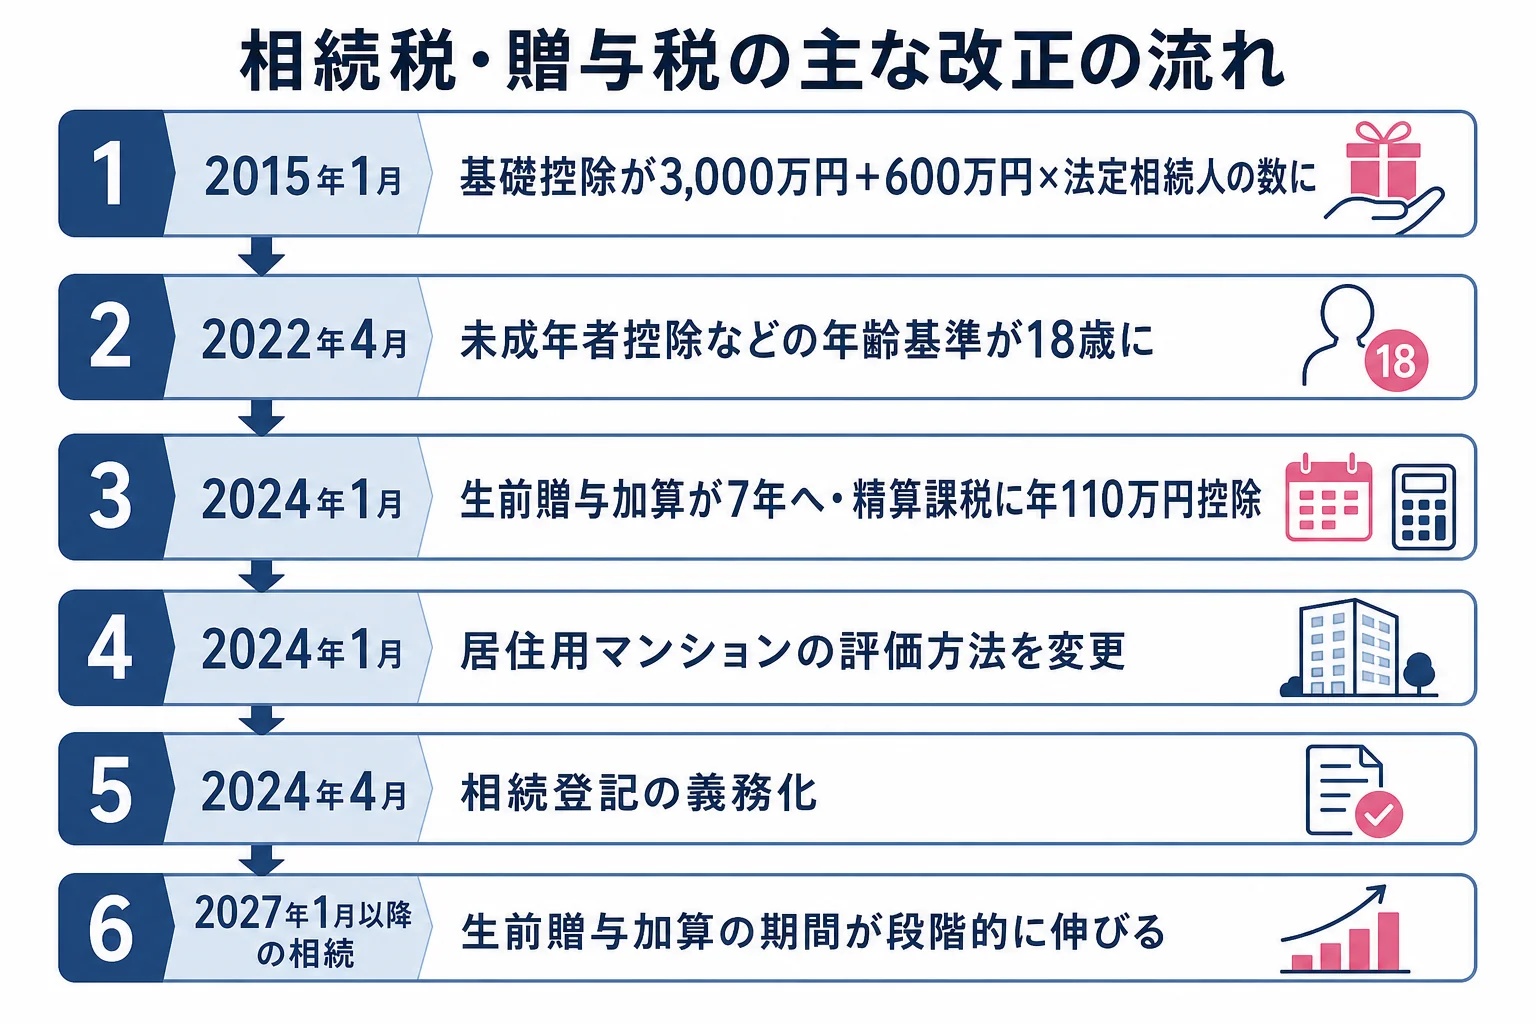
『全部覚えるのは大変そう』と思いますよね。自分に関係があるかどうかは、次の章から一つずつ確認してみてください。
2015年の改正:基礎控除の引き下げ(実質的な増税)
今の基礎控除は、3,000万円 + 600万円 × 法定相続人の数です。2015年1月1日以降の相続からこの金額になりました。
例えば、相続人が妻と子2人の3人なら、基礎控除は4,800万円。財産がこれを超えると相続税がかかります。
この改正で相続税がかかる人の割合が増え、「相続税の増税」と呼ばれました。国税庁の「令和5年分 相続税の申告事績の概要」では、亡くなった人のうち相続税がかかったのは9.9%です。
基礎控除の計算は相続税の基礎控除とはでくわしく解説しています。
2024年の改正:生前贈与のルールが大きく変わった
生前贈与加算が3年から7年に
亡くなる前に贈与した財産は、一定期間分が相続財産に足し戻されます。これを生前贈与加算といいます。
2024年1月1日以降の贈与から、この期間が3年から7年に延びました。延びた4年分については、合計100万円までは足し戻しません。
ただ、いきなり7年になるわけではないんです。加算期間は2027年1月以降の相続から少しずつ伸び、2031年1月以降の相続で7年になります。
『毎年110万円ずつ子に贈与して節税していたのに』という方は、効果が以前より小さくなる可能性があります。なお、孫など相続や遺贈で財産を受け取らない人への贈与は、原則として加算の対象外です。
例えば、こんな相談はよくあります。
「去年まで孫に毎年贈与していたけど、続けても意味はある?」
「孫が相続で財産を受け取らないなら、原則として加算の対象外ですよ」
誰に贈与するかで、改正の影響の受け方が変わるんです。
相続時精算課税に年110万円の基礎控除
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で使える制度です。累計2,500万円までは贈与税がかからず、相続の時にまとめて精算します。
2024年1月1日以降は、この制度にも年110万円の基礎控除ができました。110万円以下の部分は贈与税がかからず、相続財産にも足し戻されません。
一度選ぶと暦年課税に戻れない点は変わっていないので、選ぶ前によく比べておきましょう。
マンションの評価方法の見直し
居住用の区分所有マンションは、2024年1月1日以降の相続・贈与から、新しい評価方法が使われています。
これまでは、時価に比べて評価額がかなり低くなるマンションがあり、節税に使われてきました。新しい方法では、その差が大きいマンションほど評価額が上がる場合があります。
空き家の3,000万円特別控除の見直し
相続した実家(空き家)を売った時に、譲渡所得から最高3,000万円を差し引ける特例があります。1981年(昭和56年)5月31日以前に建てられた家屋などが対象です。
2024年1月1日以降の譲渡では、相続人が3人以上の場合、控除額は1人2,000万円になりました。兄弟3人で実家を相続して売る、というケースでは、以前より控除が小さくなる点に注意しておきましょう。
2026年・2027年に関わる期限と切り替え
『2026年や2027年に何か変わるの?』という疑問もありますよね。すでに決まっている制度の期限や切り替えを並べると、次のとおりです。
- 2026年4月1日:住所・氏名変更登記の義務化(変更から2年以内)
- 2026年12月31日まで:住宅取得等資金の贈与の非課税(省エネ等住宅1,000万円・それ以外500万円)の対象期間
- 2027年1月以降の相続:生前贈与加算の期間が段階的に伸び始める
- 2027年3月31日:2024年4月1日より前の相続で取得した不動産の相続登記の期限(知った日から3年以内の方が遅ければそちら)
- 2027年12月31日まで:相続した空き家を売った時の3,000万円特別控除の対象期間
相続登記の義務化は税金ではありませんが、相続した不動産があるなら同じくらい大切です。正当な理由なく登記をしないと、10万円以下の過料の対象になります。手続きは不動産の相続手続きで確認できます。
改正の前と後のどちらのルールが使われるかは、贈与した日や相続が開始した日で決まります。昔の贈与について調べる時は、その贈与がいつだったかを通帳や贈与契約書で確かめておきましょう。
税制改正大綱と「これからの改正」の見方
毎年、翌年度の税制改正の方針をまとめた「税制改正大綱」が公表されます。ニュースで「相続税が変わる」と報じられるのは、多くがこの大綱の段階です。
ただ、大綱はあくまで方針です。国会で法律が成立し、施行されるまでは、今のルールで考える必要があります。いつの相続・贈与から適用されるかも、項目ごとに違います。
この記事では、すでに始まっている制度だけを扱っています。2026年度以降の改正の内容は、国税庁や財務省の公表で最新の情報を確認してみてください。
改正があると、これまでの対策が使えなくなったり、逆に有利になったりします。生前贈与を続けている、マンションなど不動産で対策をしている、という方は、今のルールで試算し直すと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税の生前贈与加算はいつから7年になりますか?
2024年1月1日以降の贈与が対象です。加算期間は2027年1月以降の相続から段階的に伸び、2031年1月以降の相続で7年になります。延びた4年分は合計100万円まで加算しません。
2026年に相続税の基礎控除は変わりましたか?
この記事の時点の基礎控除は、2015年1月1日以降の相続と同じ「3,000万円 + 600万円 × 法定相続人の数」です。最新の改正情報は国税庁で確認してください。
税制改正大綱に載った内容は、すぐに適用されますか?
いいえ。大綱は方針で、国会で法律が成立してから施行されます。適用される時期も項目ごとに決まるので、施行日を確認してから判断しましょう。
まとめ
- 2015年1月1日以降の相続から、基礎控除は3,000万円 + 600万円 × 法定相続人の数
- 2024年1月1日以降の贈与から、生前贈与加算は3年から7年へ
- 相続時精算課税に年110万円の基礎控除ができた
- 居住用マンションは2024年1月1日以降、新しい評価方法に
- 2027年1月以降の相続から加算期間が段階的に伸び始める