当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の金額が分かったものの、財産のほとんどが土地で、現金では払いきれない。そんな状況に置かれると焦りますよね。
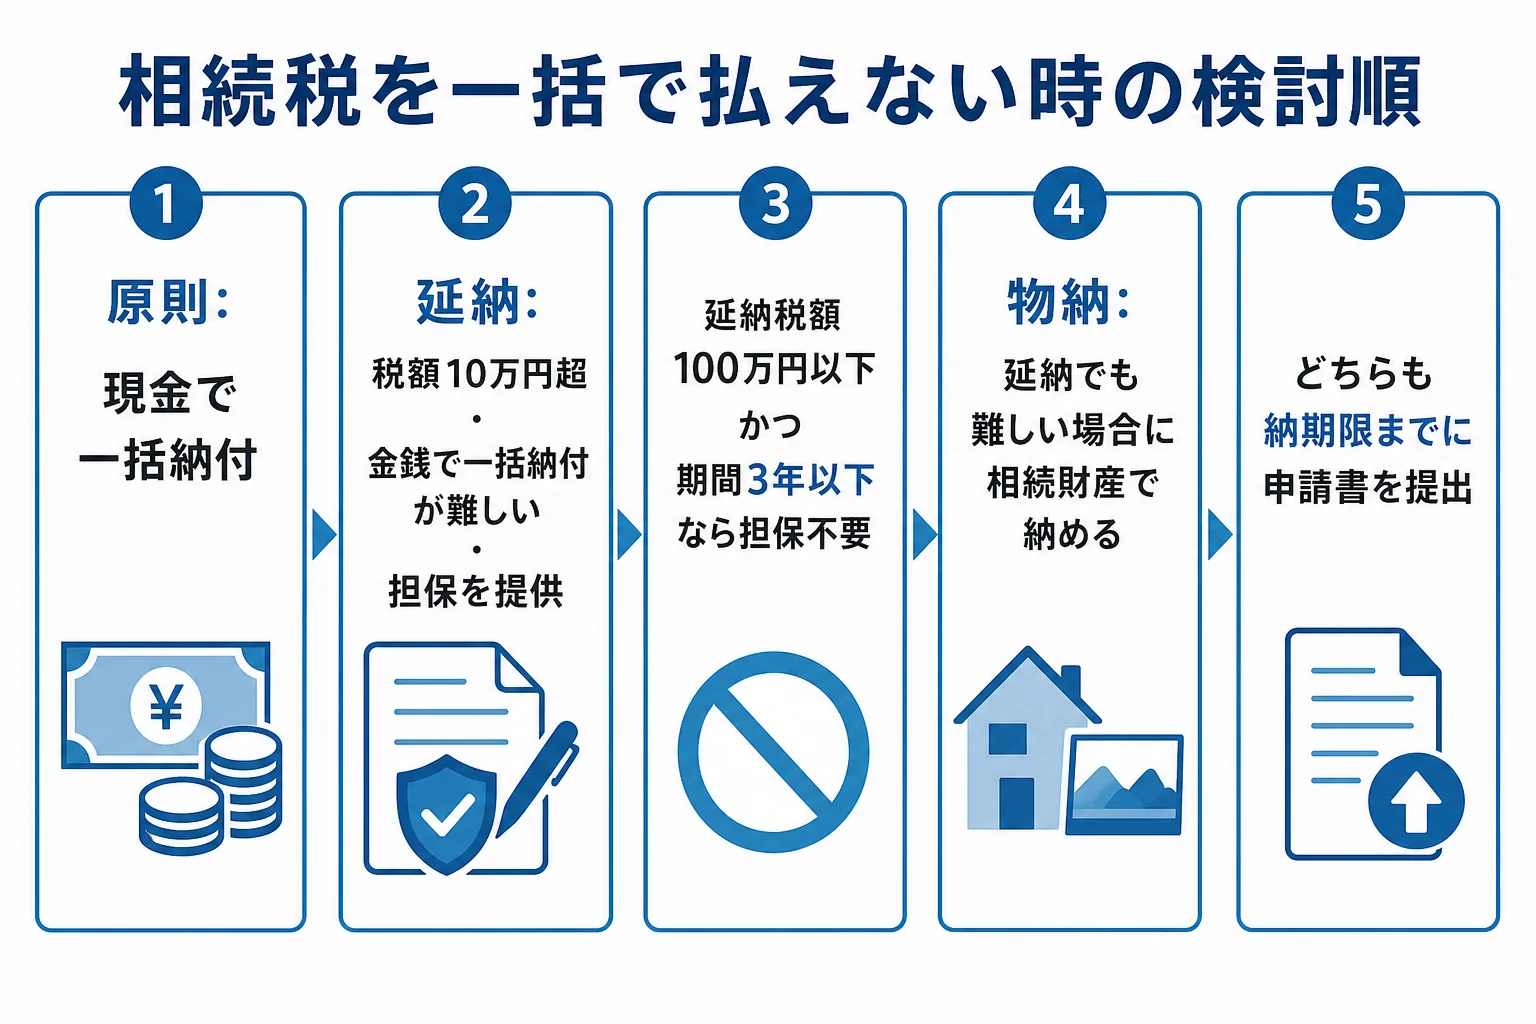
結論から言うと、相続税は原則として現金で一括納付ですが、難しい場合は「延納(分割払い)」、それでも難しければ「物納(財産で納める)」という制度があります。この記事では、それぞれの要件とデメリットが分かります。
相続税の延納・物納とは?
延納は、相続税を年賦で分割して納める制度です。相続税額が10万円を超え、金銭で一括納付するのが難しい場合に、その難しい金額の範囲で認められます。物納は、延納によっても金銭で納めるのが難しい場合に、相続した財産そのもので納める制度です。どちらも納期限までに申請書を出して、税務署の許可を受ける必要があります。
相続税の申告・納付期限は、亡くなったことを知った日の翌日から10か月以内です。納付が遅れると延滞税がかかるので、払えそうにない時は期限前に動くことが大事なんです。
『分割で払いたいと言えば、すぐ認めてもらえるのでは?』と思いますよね。実は、延納も物納も「お金で払うのが難しい」ことを説明する必要があります。
期限の数え方は 相続税の申告期限・納付期限 で詳しく確認できます。
相続税の延納の要件
国税庁が示している延納の要件は、次のとおりです。
| 要件 | 内容 |
|---|---|
| 税額 | 相続税額が10万円を超えること |
| 納付が難しいこと | 金銭で納付するのが難しい事由があり、その金額の範囲内であること |
| 担保 | 延納税額と利子税の額に相当する担保を提供すること |
| 申請期限 | 納期限(または納付すべき日)までに延納申請書を提出すること |
担保には、相続した不動産などを充てることもできます。延納税額が100万円以下で、かつ延納期間が3年以下なら、担保は不要です。
「金銭で納付するのが難しい」とは
ここが大事なところです。相続した現金や預金、自分がもともと持っている預金も含めて、納付に充てられるお金がどれくらいあるかを計算します。
その上で、生活費や事業の運転資金など当面必要なお金を差し引いても足りない部分だけが、延納できる金額になります。
例えば、預金が十分にあるのに「土地を売りたくないから分割で」という理由では、延納は認められません。
延納できる期間
延納できる期間は、相続した財産のうち不動産などが占める割合によって変わります。不動産などの割合が高いほど、長い期間で分割できる仕組みです。
具体的な期間と利子税の割合は、国税庁のタックスアンサー(No.4211)で確認してみてください。
延納のデメリット
延納には、次のようなデメリットがあります。
- 一度に大きなお金を用意しなくてすむ
- 土地などを急いで売らずにすむ
- 元の税額とは別に利子税がかかる
- 原則として担保の提供が必要
- 申請書類の準備に手間がかかる
利子税は、分割にした期間に応じてかかる利息のようなものです。分割期間が長いほど、合計で払う金額は増えていきます。
『利子税って、延滞税と同じ?』という疑問もよく聞きますよね。延滞税は期限に遅れた時のペナルティで、利子税は許可を受けて分割する時にかかるものです。性質が違います。
もう一つ見落としやすいのが、担保の準備です。担保にする不動産の登記事項証明書や評価の資料など、申請書と一緒に出す書類が多くあります。
『申告書を作るだけで手一杯なのに…』と感じる方も多いはずです。延納を考えているなら、申告の準備と同時に担保の書類も集め始めておきましょう。
相続税の物納とは?要件と順位
物納は、延納でも払えない場合の最後の手段です。国税庁が示す主な要件は次のとおりです。
- 延納によっても金銭で納付するのが難しい事由があり、その金額の範囲内であること
- 物納に充てる財産が、相続した財産のうち日本国内にあるものであること
- 決められた順位に従って財産を選ぶこと
- 納期限までに物納申請書と必要書類を提出すること
物納に充てられる財産には順位があります。
| 順位 | 財産の種類 |
|---|---|
| 第1順位 | 不動産、船舶、国債証券、地方債証券、上場株式など |
| 第2順位 | 非上場株式など |
| 第3順位 | 動産 |
後の順位の財産は、先の順位に適当な財産がない場合にしか使えません。
物納できない財産
『土地なら何でも物納できる』と考えがちですが、国が管理や処分をしにくい財産は物納できません。
- 担保権の設定の登記がされている不動産
- 権利の帰属について争いがある不動産
- 境界が明確でない土地
- 敷金の返還など、国が債務を負うことになる不動産
- 譲渡制限株式や、質権の目的になっている株式
例えば、隣の土地との境界があいまいな土地は、測量や境界確定をしないと物納に使えません。準備に時間がかかるので、早めに確認しておきましょう。
建物が古くて借り手がついている土地なども、条件によっては物納に向かないことがあります。
物納するといくらで引き取られる?
物納する財産は、原則として相続税の計算で使った評価額で引き取られます。小規模宅地等の特例を使った土地なら、特例を適用した後の価額になります。
「売ったほうが高い値段になるなら、売って現金で納めたほうがいいんですか?」
「そういうケースもあります。売る時の税金も含めて比べてみるのが大事です」
相続した土地を申告期限の翌日から3年以内に売った場合は、相続税の一部を取得費に加算できる特例もあります。物納と売却のどちらが得かは、財産ごとに計算して比べましょう。
延納か物納か、それとも売却して現金で納めるかは、財産の中身と相続税額によって答えが変わります。土地の割合が大きい、申告期限まで時間がないという場合は、申告と納付の方法をまとめて税理士に相談しておくと、期限内に準備しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
延納・物納を申請する流れ
延納も物納も、申告と同じ納期限までに申請します。
- 相続税額を計算し、納付に充てられる現金・預金を確認する
- 一括で払えない金額を計算する(金銭納付を困難とする理由書を作る)
- 延納で払えるかを検討し、担保にする財産を決める
- 延納でも難しい部分は、物納に充てる財産を順位に従って選ぶ
- 納期限までに申請書と必要書類を税務署に出す
物納の書類が期限までにそろわない場合は、届出をすれば1回につき3か月、最長で1年まで書類の提出期限を延ばせます。ただ、手続きが長引くほど負担も増えるので、早めの準備が大切です。
納付の方法そのものは 相続税の納付方法 でまとめています。申告の全体の手順は 相続税申告のやり方 で確認できます。
よくある質問
相続税の分納はできますか?
一般に「分納」と呼ばれる分割払いは、延納の制度で行います。相続税額が10万円を超え、金銭で一括納付するのが難しいなど要件を満たし、税務署の許可を受ける必要があります。
延納の途中で一括返済できますか?
繰り上げて納めることはできます。分割の期間が短くなる分、利子税の負担も抑えられます。
延納から物納に切り替えられますか?
延納の許可を受けた後に延納の条件どおり払うのが難しくなった場合、申告期限から10年以内に限り、まだ期限が来ていない分を物納に変更できる特定物納という制度があります。要件は国税庁で確認してみてください。
まとめ
- 相続税は原則現金一括。難しい時は延納、それでも難しい時は物納を使う
- 延納は税額10万円超と、金銭で納付するのが難しいことが要件
- 延納税額100万円以下かつ期間3年以下なら担保は不要
- 延納には利子税がかかり、物納には財産の順位と物納できない財産がある
- どちらも納期限までに申請書を出す