当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告書を準備していると、『遺産分割協議書って、税務署にも出さないといけないの?』と迷いますよね。
結論から言うと、配偶者の税額軽減や小規模宅地等の特例を使う時は、遺産分割協議書の写しの添付が必要です。この記事では、協議書が必要なケースと不要なケース、期限までに話し合いがまとまらない時の進め方が分かります。
相続税申告に遺産分割協議書は必要か
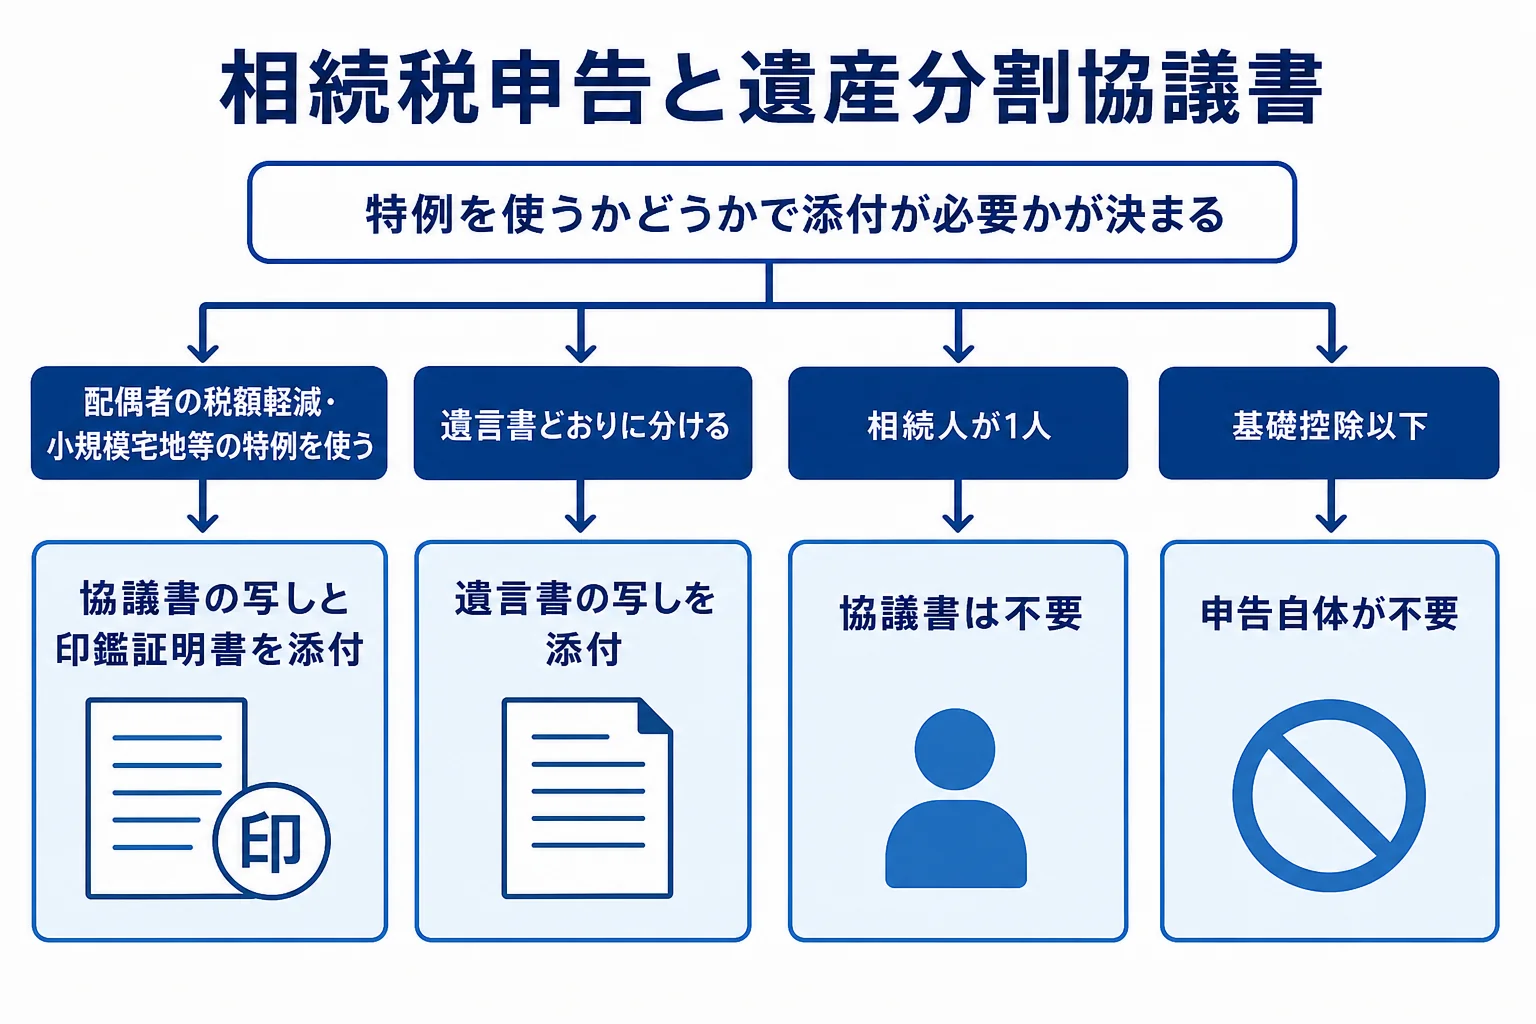
相続税の申告書には、遺産分割協議書の写しを添付するのが一般的です。特に、配偶者の税額軽減や小規模宅地等の特例を使う場合は、誰が何を取得したかを示すために協議書の写し(印鑑証明書付き)が必要です。遺言書どおりに分ける場合や相続人が1人の場合は協議書がいらず、相続税がかからない場合はそもそも申告がいりません。
遺産分割協議書は、相続人全員で「誰が何を相続するか」を決めた内容を書面にしたものです。書き方は遺産分割協議書の書き方で解説しています。
相続税の申告で協議書が求められるのは、税額を下げる特例が「実際に取得した人」に使えるかを確かめるためなんです。
| ケース | 協議書は必要? |
|---|---|
| 配偶者の税額軽減を使う | 必要(写しと印鑑証明書を添付) |
| 小規模宅地等の特例を使う | 必要(写しと印鑑証明書を添付) |
| 特例を使わず、遺産分割で分けた | 取得内容を示す書類として添付するのが一般的 |
| 遺言書どおりに分ける | 不要(遺言書の写しを添付) |
| 相続人が1人だけ | 不要 |
| 相続税がかからない(基礎控除以下) | 申告自体が不要 |
相続税がかからない時も協議書はいる?
財産の合計が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、相続税の申告はいりません。税務署に協議書を出すこともありません。
『じゃあ協議書は作らなくていい?』と思うかもしれません。実は、相続税とは別に、銀行口座の解約や不動産の相続登記で協議書を求められることが多いんです。
例えば、妻と子2人が相続人で財産が4,000万円なら、基礎控除4,800万円以下なので申告は不要です。それでも、自宅を長男の名義にするなら、登記のために協議書を作ることになります。
一方で注意したいのが、特例を使って0円になるケースです。配偶者の税額軽減や小規模宅地等の特例を使って税額が0円になる場合は、申告が必要で、協議書の写しも添付します。
申告期限までに遺産分割がまとまらない時
相続税の申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。話し合いが長引いても、期限は延びません。
そんな時は、いったん法定相続分で分けたと仮定して申告します(未分割申告)。
- 法定相続分で取得したと仮定して、期限内に申告・納付する
- 申告書と一緒に「申告期限後3年以内の分割見込書」を出す
- 遺産分割がまとまったら、協議書を作る
- 実際の取得額で計算し直し、修正申告か更正の請求をする
未分割の申告では、配偶者の税額軽減や小規模宅地等の特例を使えません。そのぶん、いったんは多めに納めることになります。
分割見込書を出しておけば、3年以内に分割がまとまった時に特例を使って計算し直し、更正の請求で納めすぎた税金を取り戻せます。
逆に、分割の結果で税額が増える人は修正申告をします。協議書の内容によって、相続人ごとに手続きが分かれるんです。
協議書を作る時に気をつけたいこと
協議書は、相続人全員が署名し、実印で押印します。1人でも欠けると無効になるので気をつけておきましょう。
相続税の申告に添付する時は、協議書の写しと、相続人全員の印鑑証明書をそろえます。
- 亡くなった人の氏名・死亡日・最後の住所
- 財産ごとに、誰が取得するか(不動産は登記簿どおりに書く)
- 後から見つかった財産を誰が取得するか
- 相続人全員の住所・署名・実印
「後から見つかった財産」の一文があると、申告後に口座が見つかった時も、協議をやり直さずに済みます。
協議がまとまっても、内容しだいで税額は大きく変わります。例えば、配偶者がどこまで取得するか、自宅の土地を誰が相続するかで、特例の使える範囲が変わるんです。
遺留分をめぐって話がこじれそうな時は、遺留分とはで取り分の考え方を確認してみてください。
土地がある、相続人が多い、期限が近いといった場合は、分け方の段階から税理士に入ってもらうと、税額の比較をしながら協議を進められますよ。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税の申告に遺産分割協議書の原本を出す必要がありますか?
申告書に添付するのは協議書の写しで大丈夫です。配偶者の税額軽減や小規模宅地等の特例を使う時は、相続人全員の印鑑証明書もあわせて添付します。
協議書を作る前に相続税を申告してもいいですか?
期限内にまとまらなければ、法定相続分で分けたと仮定して申告できます。分割見込書を出しておけば、3年以内に分割した後で特例を使って計算し直せます。
申告後に遺産分割協議の内容が変わったらどうしますか?
新しい分割内容で計算し直し、税額が増える人は修正申告、減る人は更正の請求をします。更正の請求は原則として法定申告期限から5年以内です。
まとめ
- 配偶者の税額軽減や小規模宅地等の特例を使う時は協議書の写しと印鑑証明書が必要
- 遺言どおりに分ける時や相続人が1人の時は協議書がいらない
- 基礎控除以下なら申告不要だが、登記や銀行の手続きで協議書を使うことが多い
- 期限内にまとまらない時は未分割で申告し、分割見込書を出しておく
- 分割後は修正申告か更正の請求で計算し直す