当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、財産は自宅と少しの預金だけ。『自宅を相続したら、生活費になる預金がほとんど残らない』と悩む方は少なくありません。
結論から言うと、そんな時に使えるのが配偶者居住権です。この記事では、配偶者居住権のしくみと、相続税でどう評価されるかがわかります。
配偶者居住権とは?自宅に住み続けるための権利
配偶者居住権は、亡くなった人の自宅に住んでいた配偶者が、自宅の所有権を持たなくても、無償で住み続けられる権利です。2020年4月1日に始まった制度で、遺産分割や遺言で取得します。相続税では、自宅の価値を「住む権利」と「所有権」に分けて評価するので、配偶者は自宅を丸ごと相続するより少ない評価額で住まいを確保でき、その分ほかの財産も受け取りやすくなります。
例えば、夫が亡くなり、相続人が妻と子1人のケース。財産は自宅と預金です。
妻が自宅の所有権をすべて相続すると、法定相続分の範囲では預金をあまり受け取れないこともあります。そこで、自宅を「妻の配偶者居住権」と「子の所有権」に分けるんです。
妻は住む権利だけを取得するので、その分、預金を多く受け取れます。子は所有権を持ちますが、妻が住んでいる間は自由に使うことはできません。
『家を子どもの名義にしたら、追い出されないか心配』という方もいるはずです。配偶者居住権は登記ができるので、登記しておけば、子が家を売っても住み続けられます。
配偶者居住権が成立する条件
配偶者居住権は、どんな場合でも自動的に付くわけではありません。
- 亡くなった人の法律上の配偶者であること(内縁の配偶者は対象外)
- 亡くなった時に、その建物に住んでいたこと
- 建物が亡くなった人の持ち物であること(配偶者以外の人との共有の場合は設定できない)
- 遺産分割協議・遺言・家庭裁判所の審判のどれかで取得すること
例えば、自宅が夫と長男の共有名義だった場合は、配偶者居住権を設定できません。自宅の名義が誰になっているかは、登記簿で先に確かめておきましょう。
存続期間は、特に決めなければ配偶者が亡くなるまでです。期間を区切ることもできます。
なお、遺産分割が終わるまでの間、住み続けられる「配偶者短期居住権」という別の制度もあります。こちらは手続きなしで認められる、短い期間の権利です。
遺産分割協議で決める時は、遺産分割協議書の書き方を参考に、配偶者居住権を取得することをはっきり書いておきましょう。
子どものいない夫婦の場合は、配偶者と義理の兄弟姉妹で自宅をどう分けるかが問題になりがちです。そのケースの考え方は子供がいない夫婦の相続でくわしく解説しています。
配偶者居住権の相続税評価のしくみ
相続税では、配偶者居住権がついた自宅を、次の4つに分けて評価します。
| 評価するもの | 誰の財産になるか | 評価のしかた |
|---|---|---|
| 配偶者居住権 | 配偶者 | 建物の評価額と残りの存続期間などから計算 |
| 居住建物(所有権) | 所有者(子など) | 建物の相続税評価額 − 配偶者居住権の価額 |
| 敷地利用権 | 配偶者 | 土地の評価額と存続期間などから計算 |
| 敷地(所有権) | 所有者(子など) | 土地の相続税評価額 − 敷地利用権の価額 |
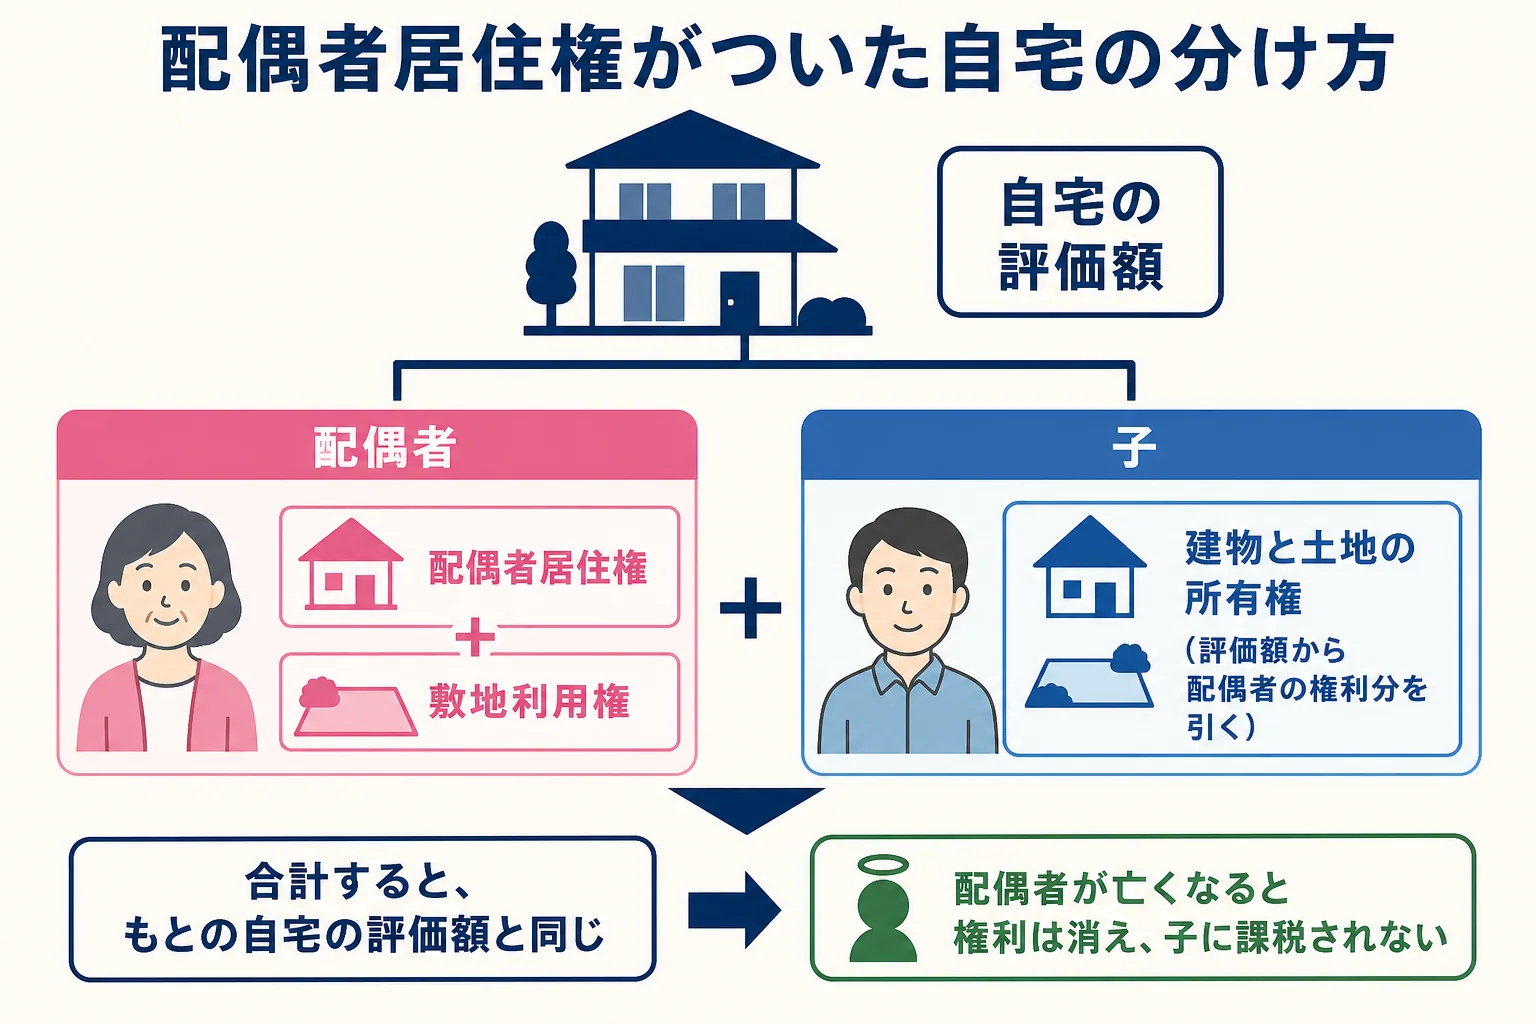
ポイントは、建物と土地の価値を、配偶者と所有者で分け合うことです。合計すると、もとの自宅の評価額と同じになります。
配偶者居住権の価額は、配偶者の年齢や存続期間、建物の築年数などで変わります。計算は国税庁の「配偶者居住権等の評価明細書」を使って行います。
配偶者が取得した配偶者居住権と敷地利用権には、配偶者の税額軽減(1億6,000万円または法定相続分相当額の多い方まで非課税)が使えます。敷地利用権には、要件を満たせば小規模宅地等の特例も使えることがあります。
二次相続では課税がない
実は、ここが大きなポイントなんです。
配偶者居住権は、配偶者が亡くなると消えてしまう権利で、相続されません。国税庁の通達では、配偶者の死亡で配偶者居住権が消えても、所有者(子など)に贈与税はかからないとされています。
つまり、子は所有権だけを相続した時点の評価で相続税を払い、母が亡くなった後に自宅の評価が戻っても、その分に課税されないことになります。
ただし、配偶者が生きているうちに、合意や放棄で配偶者居住権をなくすと、所有者に贈与税がかかることがあるので注意しておきましょう。
配偶者居住権を使うかどうかは、一次相続と二次相続の税額を合わせて比べる必要があります。自宅の価値が大きい、預金が少ない、子が複数いるという場合は、税理士に複数の分け方で試算してもらうと判断しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
配偶者居住権があると相続税は安くなりますか?
配偶者居住権の部分には配偶者の税額軽減が使え、配偶者が亡くなった時に権利が消えても課税されません。そのため、二次相続まで合わせた税額が抑えられることがあります。ただ、ケースによって結果は変わるので、試算してから決めましょう。
子どもが所有者になったら、配偶者は家を追い出されますか?
配偶者居住権を登記しておけば、所有者である子が家を売っても、配偶者は住み続けられます。取得したら登記をしておきましょう。
内縁の妻にも配偶者居住権はありますか?
ありません。配偶者居住権は法律上の配偶者だけが対象です。内縁の配偶者は相続人にもならないので、遺言などで備えておく必要があります。
まとめ
- 配偶者居住権は、所有権がなくても自宅に無償で住み続けられる権利
- 2020年4月1日に始まり、遺産分割・遺言・審判で取得する
- 相続税では、自宅の価値を住む権利と所有権に分けて評価する
- 配偶者の死亡で権利が消えても、所有者に課税されない
- 登記をしておけば、所有者が家を売っても住み続けられる