当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続登記を自分でやろうとして、『登録免許税っていくら?どうやって計算するの?』と手が止まっていませんか。
結論から言うと、相続登記の登録免許税は「課税価格 × 0.4%」です。課税価格は、固定資産税の評価額から計算します。
この記事を読めば、手元の固定資産税の書類を見ながら、自分で登録免許税を計算して納められるようになります。
相続登記の登録免許税は「課税価格×0.4%」
- 相続登記の登録免許税は、課税価格の1,000分の4(0.4%)です。
- 課税価格は、固定資産税の「価格(評価額)」の合計から1,000円未満を切り捨てた額です。
- 税額は100円未満を切り捨て、1,000円未満なら1,000円になります。
- 100万円以下の土地などは、2027年3月31日まで免税措置があります。
登録免許税は、法務局で登記をする時に国に納める税金です。相続による名義変更にもかかります。
『相続税とは別に払うの?』と思う方も多いですよね。そうなんです。相続税は財産を受け取った時の税金、登録免許税は登記という手続きにかかる税金で、まったくの別物です。
相続税がかからない家庭でも、相続登記をすれば登録免許税はかかります。相続登記にかかる税金は、基本的にこの登録免許税だけです。
相続登記の全体の流れは相続登記とはで確認できます。
相続登記の課税価格とは?調べ方と計算
課税価格は、市区町村が決めた固定資産税の評価額がもとになります。毎年春ごろに届く「固定資産税の課税明細書」を見てみましょう。
課税明細書には「価格(評価額)」と「固定資産税課税標準額」の2つが書かれていることがあります。相続登記で使うのは「価格(評価額)」のほうです。課税標準額で計算すると、税額が足りずに補正を求められます。
課税明細書が見当たらない時は、市区町村の役所で「固定資産評価証明書」を取れば確認できます。
固定資産税の評価額がない土地(私道など)は、法務局の登記官が価額を決めます。この場合は、管轄の法務局に問い合わせてみてください。
持分を相続する場合の課税価格
共有名義の不動産で、亡くなった人の持分だけを相続する時は、評価額にその持分をかけた額が課税価格になります。
例えば、評価額2,000万円の家で、亡くなった人の持分が2分の1なら、課税価格は1,000万円です。
相続登記の登録免許税の計算例
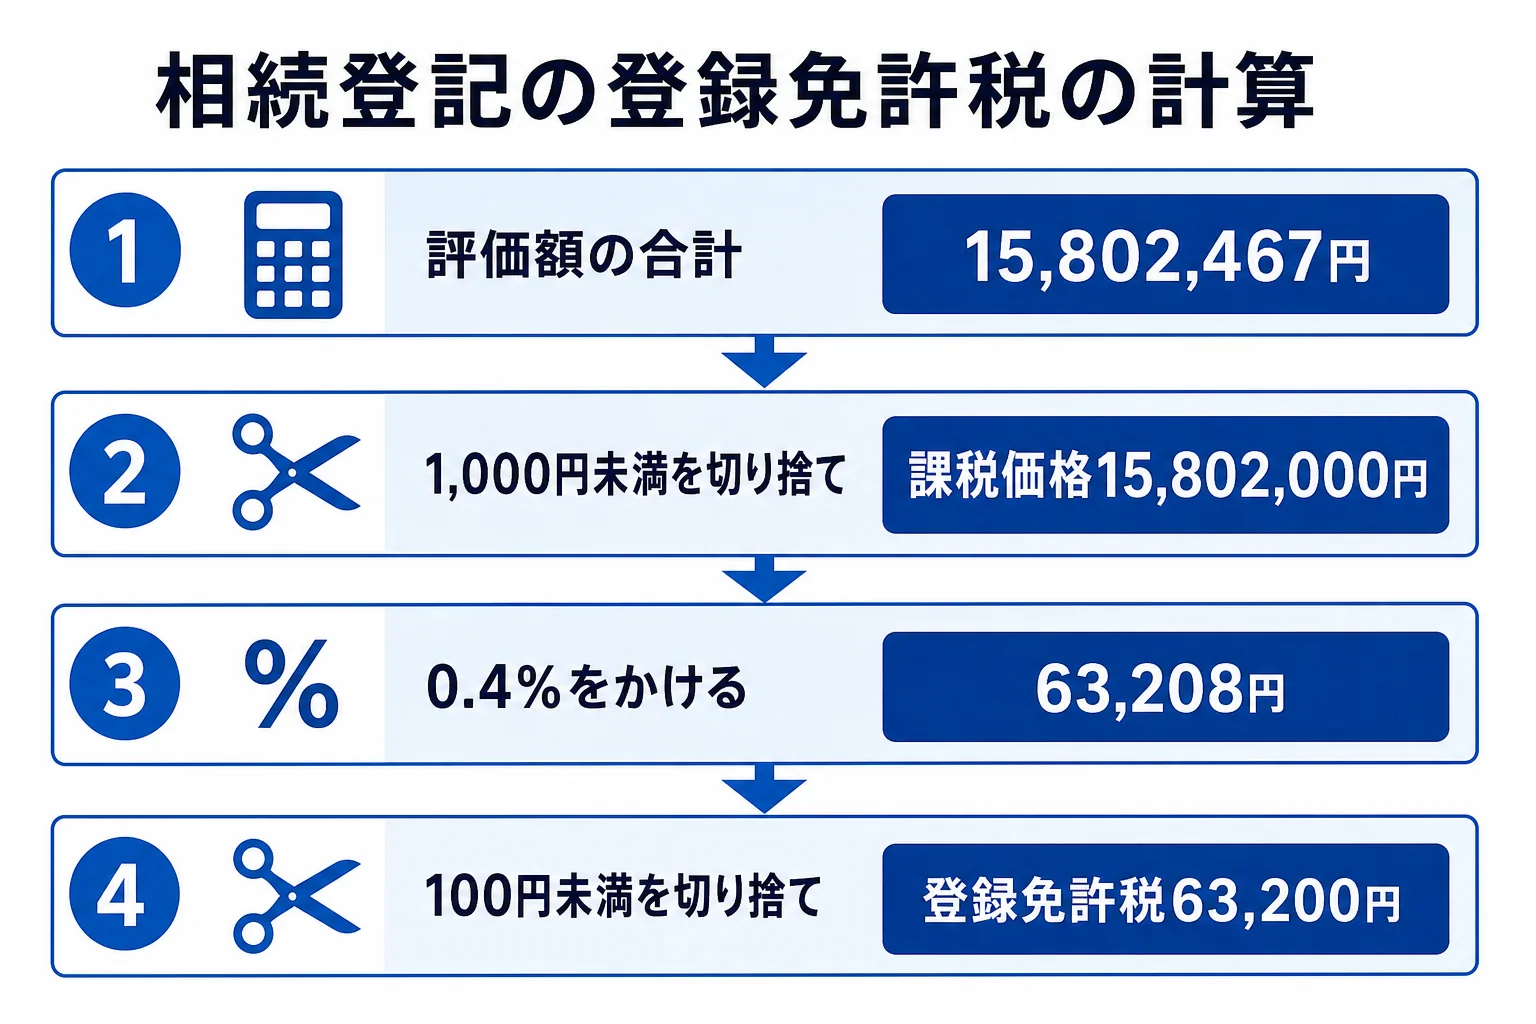
ここからは、具体的な数字で計算してみます。端数の切り捨てを2回するのがポイントです。
- 登記する不動産の「価格(評価額)」をすべて足す
- 合計から1,000円未満を切り捨てて課税価格にする
- 課税価格に0.4%(1,000分の4)をかける
- 100円未満を切り捨てる(1,000円未満なら1,000円)
計算例: 土地と建物を1つの申請書で登記する場合
土地の評価額が12,345,678円、建物の評価額が3,456,789円の実家を相続したケースです。
| 手順 | 計算 | 金額 |
|---|---|---|
| 評価額の合計 | 12,345,678円+3,456,789円 | 15,802,467円 |
| 課税価格 | 1,000円未満を切り捨て | 15,802,000円 |
| 税率をかける | 15,802,000円 × 0.4% | 63,208円 |
| 登録免許税 | 100円未満を切り捨て | 63,200円 |
複数の土地や建物を同じ申請書で登記する時は、1つずつ切り捨てるのではなく、合計してから1回だけ切り捨てます。
法務局も、自分で相続登記をする人の計算間違いが多いと注意を呼びかけています。計算したら、もう一度見直しておきましょう。
「ネットの計算ツールで出した金額と違うんだけど…」
「端数の切り捨て方を確認してみて。合計してから切り捨てるんだよ」
相続登記の登録免許税の免税措置
相続登記には、登録免許税が免除される措置があります。法務局の案内では、次の2つです。
| 免税になる場合 | 内容 | 期限 |
|---|---|---|
| 相続人が登記をしないまま亡くなった場合 | 亡くなった相続人の名義にするための相続登記(土地) | 2027年3月31日まで |
| 土地の価額が100万円以下の場合 | 相続による所有権の移転登記などで、土地の価額が100万円以下 | 2027年3月31日まで |
1つ目は、祖父の土地の登記をしないうちに父も亡くなった、というような数次相続のケースです。父の名義にする登記の分が免税になります。
2つ目は、田舎の山林や小さな土地など、評価額が低い土地を相続した時に使えます。建物は対象外なので注意しておきましょう。
『免税なら何もしなくていいの?』と思う方もいるはずです。ただ、免税を受けるには、登記申請書に根拠となる条文を書く必要があります。
| 免税の種類 | 申請書に書く文言 |
|---|---|
| 相続人が登記をしないまま亡くなった場合 | 租税特別措置法第84条の2の2第1項により非課税 |
| 土地の価額が100万円以下の場合 | 租税特別措置法第84条の2の2第2項により非課税 |
この文言がないと、免税にはなりません。登記の義務化については相続登記の義務化とはで解説しています。
登録免許税の納付方法と収入印紙
登録免許税は、原則として現金で国に納め、その領収証書を申請書に貼って提出します。一定の場合は、収入印紙を貼って納めることもできます。
収入印紙は、法務局の印紙売り場や郵便局で買えます。相続登記の「印紙代」と言われるのは、この登録免許税のことなんです。
- 申請書に直接貼らず、別の白紙(収入印紙貼付台紙)に貼る
- 台紙と申請書をつづり、間に契印をする
- 収入印紙には割印や消印をしない
登記に必要な書類は相続登記の必要書類一覧、自分で手続きする流れは相続登記は自分でできる?で確認してみてください。
司法書士に頼む場合の費用との違い
相続登記を司法書士に頼むと、登録免許税とは別に司法書士の報酬がかかります。登録免許税は国に納める税金なので、自分でやっても頼んでも金額は同じです。
『税金の計算が不安だから頼みたい』という方は、見積もりで登録免許税と報酬が分けて書かれているかを確認してみてください。戸籍の取得費や登記事項証明書の手数料などの実費も、別にかかります。
相続登記の登録免許税と相続税の関係
登録免許税は、相続税の計算で差し引ける「債務」や「葬式費用」には入りません。
一方、相続した土地や家に相続税がかかるかは、別に計算が必要です。土地が多い人や、遺産が基礎控除を超えそうな人は、登記とあわせて相続税の申告も考えておきましょう。
相続税がかかりそうな人や、土地の評価に自信がない人は、税理士に相談すると申告まで含めて進めやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続登記の登録免許税はいくらですか?
課税価格の0.4%です。課税価格は固定資産税の「価格(評価額)」の合計から1,000円未満を切り捨てた額で、税額は100円未満を切り捨てます。
相続登記で登録免許税が非課税になるのはどんな時ですか?
法務局の案内では、相続人が登記をしないまま亡くなった場合の登記と、価額が100万円以下の土地の登記が、2027年3月31日まで免税になります。申請書に根拠条文の記載が必要です。
複数の土地がある時の登録免許税はどう計算しますか?
同じ申請書で登記するなら、すべての評価額を合計してから1,000円未満を切り捨て、0.4%をかけます。土地ごとに切り捨てるわけではありません。
まとめ
- 相続登記の登録免許税は、課税価格の0.4%です。
- 課税価格は固定資産税の「価格(評価額)」で、課税標準額ではありません。
- 合計から1,000円未満、税額は100円未満を切り捨てます。
- 100万円以下の土地などは2027年3月31日まで免税で、申請書に条文の記載が必要です。
- 納付は現金の領収証書か収入印紙を台紙に貼って提出します。