当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
法定相続情報一覧図を自分で作ろうとしたら、相続人の中にすでに亡くなった人がいた。『この人は書くの?書かないの?』と手が止まってしまう方も多いはずです。
結論から言うと、ポイントは「被相続人より先に亡くなったか、後に亡くなったか」です。先に亡くなった子は代襲相続として書き方が変わり、後に亡くなった相続人は相続人として載せたうえで、その人の相続は別の一覧図にします。
この記事では、よくあるケースごとの書き方と、続柄・住所の注意点が分かります。
死亡した相続人は法定相続情報一覧図にどう書く?
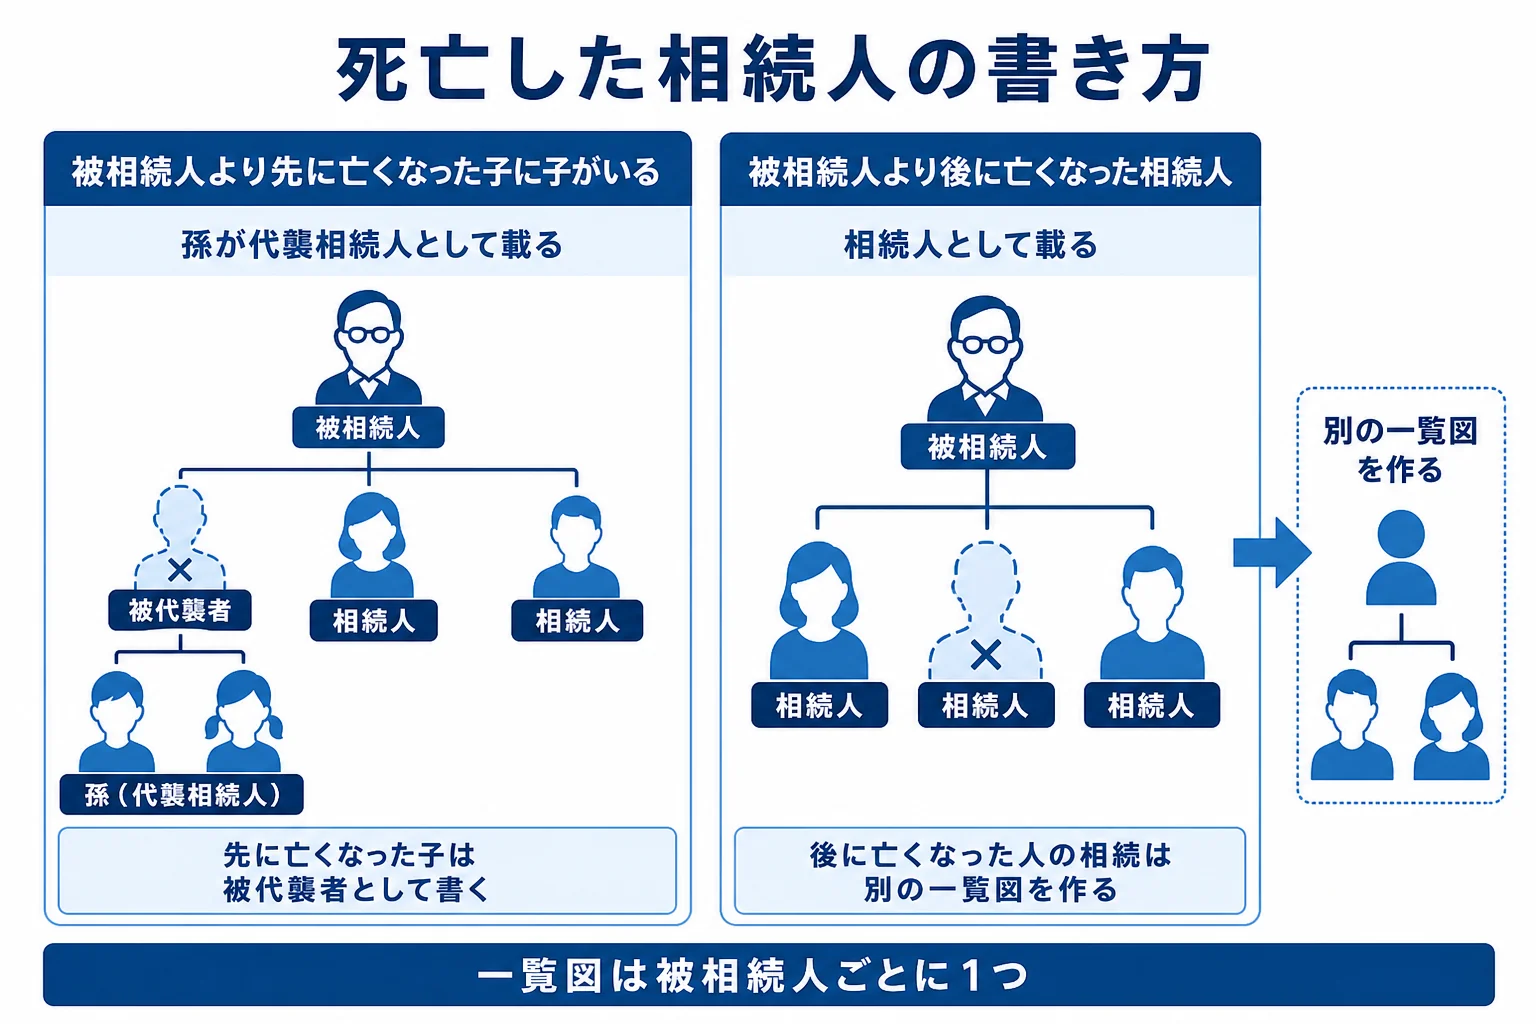
- 被相続人より先に亡くなった子がいて、その子に子(孫)がいれば、孫が代襲相続人として載ります。
- 被相続人より後に亡くなった相続人は、被相続人が亡くなった時点では相続人なので、相続人として載ります。その人の相続(数次相続)は、別の一覧図を作ります。
- 法定相続情報一覧図は、1人の被相続人ごとに作ります。
法定相続情報一覧図は、被相続人と、戸籍から分かる相続人を一覧にした図です。法務局に出すと、認証文付きの写しを無料で交付してもらえます。制度の全体像は法定相続情報一覧図の取得方法で確認できます。
『亡くなった人は全部書かなくていいの?』と思いますよね。実は、亡くなったタイミングで扱いが変わるんです。
先に亡くなった子がいる場合(代襲相続)
例えば、父が亡くなった時、長男はすでに亡くなっていて、長男に子(父から見て孫)がいるケースです。この場合、孫が長男に代わって相続人になります。
法務局の代襲相続の記載例では、先に亡くなった長男を「被代襲者」として死亡日とともに書き、その下に代襲相続人の孫を書く形になっています。
後に亡くなった相続人がいる場合(数次相続)
例えば、父が亡くなり、遺産分割の前に母も亡くなったケースです。父が亡くなった時点で母は生きていたので、父の一覧図では母も相続人として載ります。
そのうえで、母の相続については、母を被相続人とする一覧図を別に作ります。法務局の案内でも、数次相続の場合は1人の被相続人ごとに作成するとされています。
家族でこんな会話になりがちです。
「父さんと母さん、まとめて1枚にできないの?」
「被相続人ごとに1枚なんだって。2枚作って、両方を手続きに使うみたい」
ケース別の書き方の早見表
よく迷うケースを、一覧にまとめます。
| ケース | 一覧図での扱い |
|---|---|
| 被相続人より先に亡くなった子(孫がいる) | 孫が代襲相続人として載る。先に亡くなった子は被代襲者として書く |
| 被相続人より先に亡くなった子(子がいない) | 相続人にならないので、相続人としては載らない |
| 被相続人より後に亡くなった相続人 | 相続人として載る。その人の相続は別の一覧図を作る |
| 被相続人より先に亡くなった配偶者 | 相続人ではないので、相続人としては載らない |
| 離婚した元配偶者 | 相続人ではないので載らない |
| 前妻(前夫)の子 | 子として相続人に載る |
| 養子 | 子として相続人に載る。続柄は戸籍のとおり「養子」と書くか「子」と書く |
| 相続放棄をした人 | 一覧図には氏名などが載る |
| 兄弟姉妹のみが相続人 | 兄弟姉妹が相続人として載る。兄弟姉妹用の様式がある |
相続放棄をした人も載るのは意外に思うかもしれません。一覧図は戸籍から分かる相続人を書くもので、放棄や遺産分割の結果は書かないんです。
兄弟のみが相続人の場合
子も親もいない人が亡くなると、兄弟姉妹が相続人になります。この場合、亡くなった人の父母の出生から死亡までの戸籍も集めて、兄弟姉妹が全員そろっているかを確認します。
兄弟姉妹の中にすでに亡くなった人がいれば、その子(甥・姪)が代襲相続人になります。甥姪の子は代襲しない点も覚えておきましょう。
続柄と住所の書き方で気をつけること
ここが大事なところです。続柄と住所は、後の手続きに影響します。
続柄は「子」でもいいが注意がある
被相続人との続柄は、戸籍に書かれた「長男」「長女」「養子」などで書くのが基本です。法務局の案内では、申出人が選べば「子」と書くこともできるとされています。
ただし、「子」と書いた一覧図は、相続税の申告など使えない手続きがあると案内されています。『どっちでもいいなら簡単なほうで』と思いがちですが、相続税の申告に使う予定があるなら、戸籍のとおりに書いておきましょう。
相続人の住所は書かなくてもいい
相続人の住所の記載は任意です。ただ、住所を書いておくと、その後の相続登記などで住民票の写しが不要になることがあります。
| 住所の扱い | 注意点 |
|---|---|
| 住所を書く | 相続登記などで住民票の写しを省けることがある |
| 住所を書かない | 手続きごとに住民票の写しが必要になることがある |
| 交付後に住所が変わった | 住所が変わったことを理由にした再申出はできない |
住所を書く場合は、住民票の写しなど住所が分かる書類を添えて申し出ます。
- 被相続人の氏名・生年月日・最後の住所・死亡年月日が戸籍・住民票と合っている
- 被相続人より先に亡くなった子に子がいないか確認した
- 被相続人より後に亡くなった相続人を載せ忘れていない
- 相続税の申告に使うなら、続柄を戸籍のとおりに書いた
- 作成した日と作成者の氏名を書いた
一覧図を作って法務局に出すまでの流れ
一覧図は、手書きでもパソコンでも作れます。法務局のホームページには、ケース別の様式と記載例が用意されているので、自分の家に近いものを選んで使ってみてください。
- 被相続人の出生から死亡までの戸籍と、相続人の戸籍を集める
- 被相続人の住民票の除票(最後の住所が分かるもの)を取る
- 法務局の様式から近いケースを選び、一覧図を作る
- 申出書を書き、戸籍などと一緒に法務局へ出す(郵送もできる)
- 確認が終わると、認証文付きの一覧図の写しが交付される
数次相続がある時は、この流れを被相続人ごとに行います。母の一覧図を作る時は、母の出生から死亡までの戸籍が別に必要になるんです。
『戸籍集めがいちばん大変そう』と感じる方もいますよね。2024年3月1日からは、本籍地以外の市区町村の窓口でも、本人や親・子などの戸籍をまとめて請求できるようになりました(郵送や代理人による請求はできません)。
申出先は、被相続人の本籍地・最後の住所地・申出人の住所地・被相続人名義の不動産の所在地のいずれかを管轄する法務局から選べます。一覧図は5年間保存されるので、その間なら再交付も頼めます。
戸籍の範囲や相続登記の書類は相続登記の必要書類一覧で確認できます。似た書類との違いは相続関係説明図の書き方で解説しています。
数次相続や代襲相続がある家では、相続人の数が多くなり、遺産の内容によっては相続税の申告が必要になることもあります。相続税がかかりそうなら、一覧図を作る段階から税理士に相談しておくと、申告で使う書類もまとめて準備できます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
被相続人より後に死亡した相続人は、法定相続情報一覧図に書きますか?
書きます。被相続人が亡くなった時点では相続人だったからです。その人自身の相続(数次相続)については、別に一覧図を作ります。
法定相続情報一覧図に相続人の住所は必要ですか?
住所の記載は任意です。書いておくと、相続登記などで住民票の写しが不要になることがあります。交付後に住所が変わっても、それを理由に再申出はできません。
養子は続柄をどう書けばいいですか?
戸籍のとおり「養子」と書くのが基本です。「子」と書くこともできますが、その場合は相続税の申告など使えない手続きがあると案内されています。
まとめ
- 法定相続情報一覧図は、1人の被相続人ごとに作ります。
- 先に亡くなった子に子がいれば、孫が代襲相続人として載ります。
- 後に亡くなった相続人は相続人として載り、その人の相続は別の一覧図にします。
- 相続放棄をした人も一覧図には載ります。
- 続柄を「子」と書くと相続税の申告に使えないことがあり、住所の記載は任意です。