当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が遺言書を残していた。『遺言どおりに分けると、相続税はどうなるの?』と気になりますよね。
結論から言うと、遺言があっても相続税の総額の計算方法は変わりません。ただ、誰が何を受け取るかで、実際に払う税額の合計は大きく変わります。この記事では、遺言がある場合の相続税申告の流れと、税額が変わるポイントが分かります。
遺言書があると相続税は変わる?
相続税の総額は、遺言の内容に関係なく「法定相続人が法定相続分で分けたと仮定して」計算します。そのため、遺言で総額そのものは変わりません。ただし、総額を実際に取得した割合で分けるので、配偶者の税額軽減・小規模宅地等の特例・2割加算が誰に当たるかで、家族全体で払う税額は増えたり減ったりします。
相続税の計算は、次の流れで進みます。
- 財産の合計から基礎控除(3,000万円+600万円×法定相続人の数)を引く
- 残りを法定相続分で分けたと仮定し、速算表で各人の税額を出す
- 合計した「相続税の総額」を、実際に取得した割合で分ける
- 各人ごとに配偶者の税額軽減などの控除や2割加算をする
遺言が関わるのは、3と4の段階です。つまり、遺言は「誰がいくら払うか」を変えるものなんです。
計算例:遺言で長男に全部 vs 法定相続分
例えば、夫が亡くなり、妻と子2人が相続人、財産は1億2,000万円のケースで比べてみましょう。
基礎控除は3,000万円+600万円×3人=4,800万円。課税遺産総額は7,200万円です。
法定相続分で分けたと仮定すると、妻は3,600万円で税額520万円(3,600万円×20%−200万円)、子はそれぞれ1,800万円で220万円(1,800万円×15%−50万円)。相続税の総額は960万円です。
| 分け方 | 妻 | 長男 | 次男 | 家族全体の税額 |
|---|---|---|---|---|
| 法定相続分どおり | 0円(軽減前は480万円) | 240万円 | 240万円 | 480万円 |
| 遺言で長男に全財産 | 0円 | 960万円 | 0円 | 960万円 |
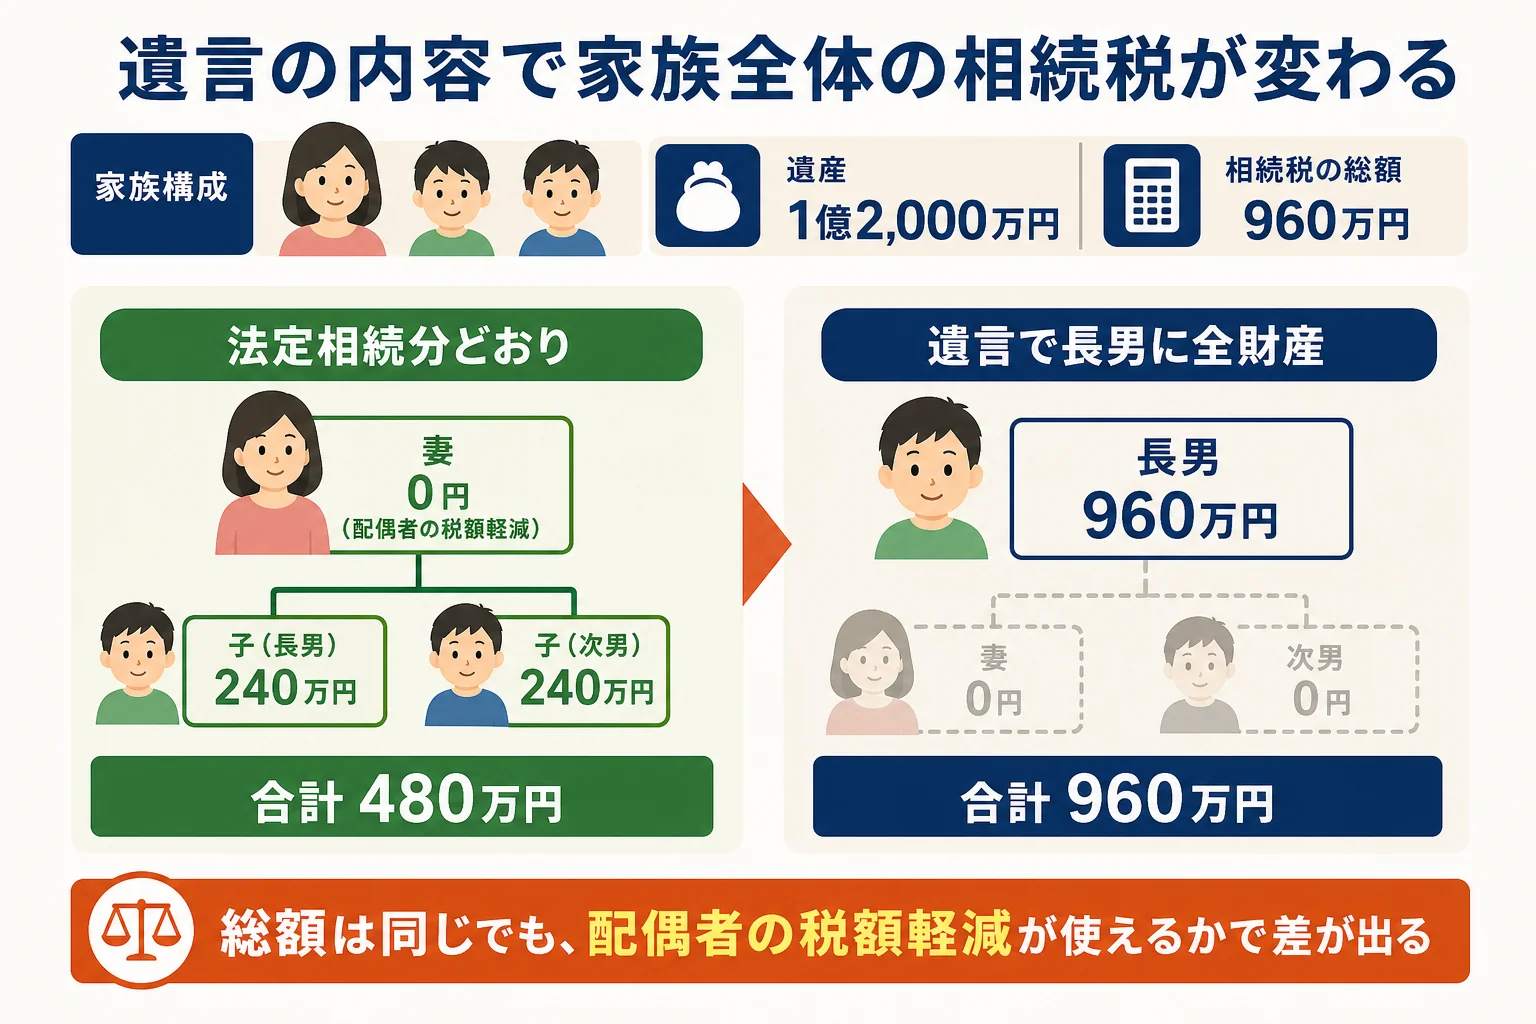
法定相続分どおりだと、妻の取り分480万円は配偶者の税額軽減で0円になります。長男に全財産を相続させる遺言だと軽減が使えず、家族全体の税額は2倍です。
『遺言を書いた親の気持ちを尊重したい』と思うのは自然です。ただ、税額の差は知っておいて損はないですよね。
なお、相続人全員が合意すれば、遺言と違う分け方で遺産分割をすることもできます(遺言で禁じられている場合などを除きます)。遺産分割の考え方は遺言書がある場合の相続で解説しています。
孫や相続人以外への遺贈は2割加算
遺言で孫や兄弟姉妹など、配偶者・一親等の血族以外に財産を渡すと、その人の相続税は2割加算になります。
例えば、上の例で総額960万円のうち、孫が4分の1を遺贈で受け取ったとします。孫の税額は240万円ではなく、2割増しの288万円です。
また、相続人ではない孫は、生命保険金の非課税枠(500万円×法定相続人の数)も使えません。孫に渡したい時は、税額も含めて考えておきましょう。
遺言で全財産を一人に渡す書き方は遺言書で一人に相続させる書き方で解説しています。これから遺言を書く方は、税額の差も頭に入れて文面を決めてみてください。
遺言がある場合の相続税申告の流れ
遺言書の種類によって、申告までの準備が少し違います。
| 遺言書の種類 | 検認 | 申告までにやること |
|---|---|---|
| 自筆証書遺言(自宅保管) | 必要 | 家庭裁判所で検認を受けてから手続き |
| 自筆証書遺言(法務局で保管) | 不要 | 遺言書情報証明書を取得 |
| 公正証書遺言 | 不要 | 公証役場の正本・謄本で手続き |
公正証書遺言がある場合は、検認がいらないので手続きを早く進められます。
申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。配偶者の税額軽減や小規模宅地等の特例を使う時は、遺言書の写しなど、誰が何を取得したかが分かる書類を申告書に添付します。
遺言で取得する人が決まっていれば、遺産分割協議がまとまらずに特例を使えない、という事態を避けやすいのもメリットです。
注意したいのが遺留分です。遺言で取り分が少なかった相続人が遺留分侵害額請求をすると、取得額が変わるので、申告後に修正申告や更正の請求が必要になることがあります。
自宅の土地があって小規模宅地等の特例を使いたい、遺言で孫や相続人以外に渡す財産がある、といった場合は計算が複雑になります。申告まで税理士に任せると、期限内に落ち着いて進められますよ。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
遺言書があれば相続税の申告はいりませんか?
いいえ。遺言の有無に関係なく、財産の合計が基礎控除を超えれば申告と納付が必要です。配偶者の税額軽減などで0円になる場合も申告が必要です。
遺言書で一人に全財産を相続させた場合、相続税は誰が払いますか?
財産を取得した人が、取得した割合に応じて払います。一人がすべて取得すれば、相続税の総額をその人が払うことになります。
遺言書の内容と違う分け方で申告できますか?
相続人全員の合意で遺言と違う遺産分割をした場合は、その分割の内容で申告します。遺言で分割を禁じている場合や遺言執行者がいる場合は、事前に専門家に確認しましょう。
まとめ
- 相続税の総額は遺言があっても法定相続分で計算する
- 遺言で変わるのは「誰がいくら払うか」で、家族全体の税額も変わる
- 配偶者に財産を渡さない遺言だと配偶者の税額軽減が使えない
- 孫や兄弟姉妹への遺贈は2割加算になる
- 申告期限は10か月以内、特例を使う時は遺言書の写しなどを添付する