当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺言書に「自宅は長男に相続させる」と書いてあった。遺言執行者も指定されているけれど、相続登記は誰がどう進めればいいのか迷いますよね。
結論から言うと、遺言の書き方と財産を受け取る人によって、申請できる人と必要書類が変わります。遺言執行者が申請するケース、受け取る人が自分で申請するケースを分けて見ていきます。
遺言書がある場合の相続登記は誰が申請する?
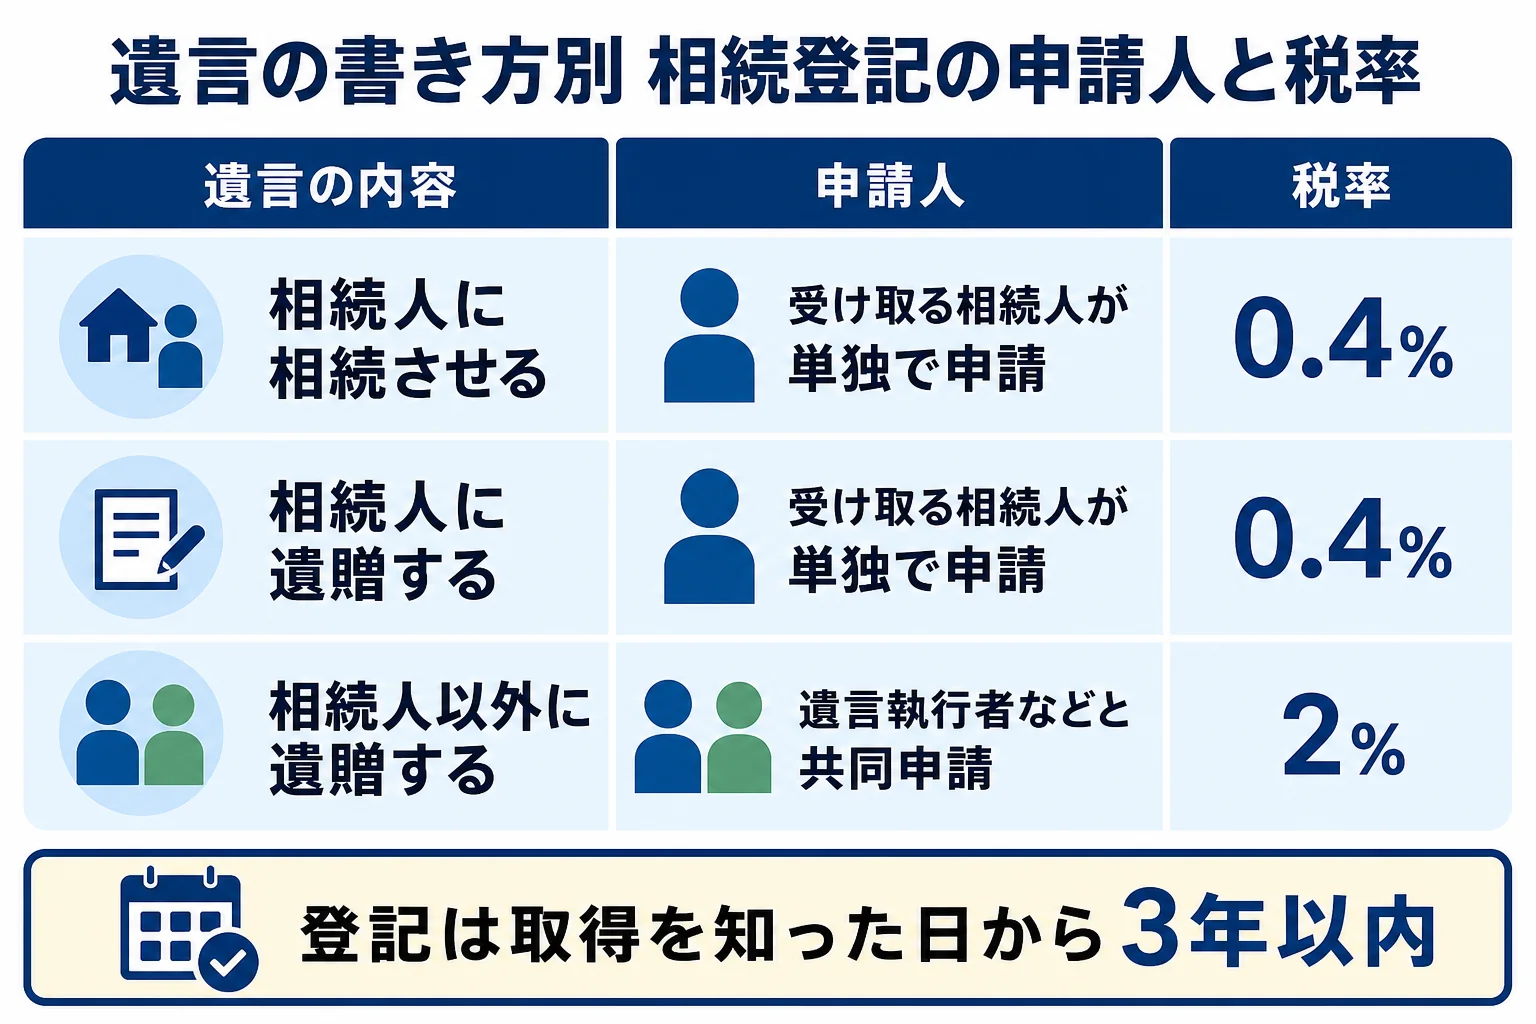
「相続させる」と書かれた遺言で相続人が不動産を受け取る場合、その相続人が単独で相続登記を申請できます。遺言執行者が申請できる場合もあります。相続人以外の人への遺贈は、受け取る人と遺言執行者(いなければ相続人全員)が共同で申請します。
遺言で不動産を渡す書き方には、大きく「相続させる」と「遺贈する」の2つがあります。どちらかで、登記の手続きが変わるんです。
| 遺言の内容 | 登記を申請する人 | 登録免許税 |
|---|---|---|
| 相続人に「相続させる」 | 受け取る相続人(遺言執行者も申請できる場合あり) | 固定資産税評価額×0.4% |
| 相続人に「遺贈する」 | 受け取る相続人が単独で申請できる | 固定資産税評価額×0.4% |
| 相続人以外に「遺贈する」 | 受け取る人と遺言執行者(いなければ相続人全員)の共同申請 | 固定資産税評価額×2% |
『遺言執行者がいるなら、全部任せればいいの?』と思う方も多いはずです。実は、遺言の作られた時期や書き方によって、執行者が申請できるかが変わります。迷ったら法務局か司法書士に確認してみてください。
相続人以外への遺贈では、遺言執行者がいると話が早いです。いない場合は相続人全員の協力が必要になり、手続きが止まりやすいんですね。
遺言執行者の役割は 遺言執行者とは で詳しく解説しています。
遺言書による相続登記の必要書類
遺言がある場合は、遺産分割協議書がいりません。その代わりに遺言書そのものを添付します。
『書類が多くて何から集めれば』と思った時は、次のリストから順にそろえてみてください。
- 遺言書(自筆証書遺言は家庭裁判所の検認を終えたもの)
- 亡くなった人の死亡の記載がある戸籍謄本と住民票の除票
- 不動産を受け取る人の戸籍謄本と住民票
- 固定資産評価証明書(登録免許税の計算に使う)
- 登記申請書
- 遺言執行者が申請する時は、遺言執行者の印鑑証明書(家庭裁判所が選んだ場合は選任の審判書)
- 相続人以外への遺贈では、亡くなった人の登記識別情報(権利証)
公正証書遺言と自筆証書遺言で違うところ
公正証書遺言は、家庭裁判所の検認がいりません。公正証書遺言の相続登記は、遺言書の正本か謄本をそのまま添付できます。
自筆証書遺言は、原則として検認を受けてから登記に使います。ただし、法務局の自筆証書遺言書保管制度で預けていた遺言は、検認が不要です。
ここが大事なところです。遺言がある場合、亡くなった人の出生から死亡までの戸籍一式が求められないことも多いんです。必要な範囲は、申請先の法務局で事前に確かめておくと二度手間を防げます。
遺言に書かれていない不動産があった時
『遺言に載っていない土地が名寄帳から出てきた』ということもありますよね。
遺言に書かれていない財産は、相続人全員で遺産分割協議をして取得する人を決めます。その不動産だけは、遺産分割協議書と相続人全員の印鑑証明書を付けて登記することになるんです。
遺言執行者による相続登記申請書の書き方
申請書は法務局のホームページの様式を使えます。主な記載事項は次のとおりです。
- 登記の目的:所有権移転
- 原因:「年月日相続」か「年月日遺贈」(年月日は亡くなった日)
- 相続人または権利者・義務者:受け取る人、遺贈なら亡くなった人と遺言執行者
- 添付情報:登記原因証明情報(遺言書など)・住所証明情報など
- 課税価格と登録免許税
- 不動産の表示:登記簿の記載どおりに書く
例えば、固定資産税評価額2,000万円の自宅を長男が「相続させる」遺言で受け取る場合、登録免許税は2,000万円×0.4%で8万円です。
同じ自宅を、相続人ではない孫に遺贈すると、2,000万円×2%で40万円になります。遺言の書き方で負担が変わるので、これから遺言を作る方は意識しておきたいところです。
「登記はいつまでにすればいいの?」
「取得を知った日から3年以内です。正当な理由なく怠ると10万円以下の過料の対象になります」
遺言書の書き方は 遺言書の書き方 でまとめています。
遺言で不動産を受け取り、遺産が基礎控除を超えて相続税がかかりそうなら、登記と並行して税理士に相談しておくと、申告期限の10か月に間に合わせやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
遺言執行者がいても、相続人が自分で相続登記できますか?
「相続させる」遺言で不動産を受け取る相続人は、自分で申請できます。遺言執行者と役割を重ねないよう、どちらが申請するか事前に話しておきましょう。
遺言書があれば遺産分割協議書はいりませんか?
遺言で取得する人が決まっている不動産なら不要です。遺言に書かれていない財産は、遺産分割協議で分けます。
遺言書による相続登記の期限はありますか?
相続登記の義務化により、取得を知った日から3年以内に登記が必要です。遺言で取得した場合も同じです。
まとめ
- 「相続させる」遺言なら受け取る相続人が単独で申請できる
- 相続人以外への遺贈は、遺言執行者などとの共同申請で税率2%
- 公正証書遺言と法務局保管の自筆証書遺言は検認不要
- 登記は取得を知った日から3年以内。怠ると過料の対象