当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が証券会社で投資信託を持っていた。でも『相続税の計算では、いくらとして数えるの?』と迷っている方も多いはずです。
結論から言うと、投資信託の相続税評価額は「亡くなった日に解約したら、いくら受け取れるか」で決まります。基準価額に口数をかけて、税金相当額と手数料を差し引いた金額です。
この記事を読めば、自分の家の投資信託がいくらで数えられるのか、相続した後に何の税金がかかるのかが分かります。
投資信託の相続税評価額はどう決まる?
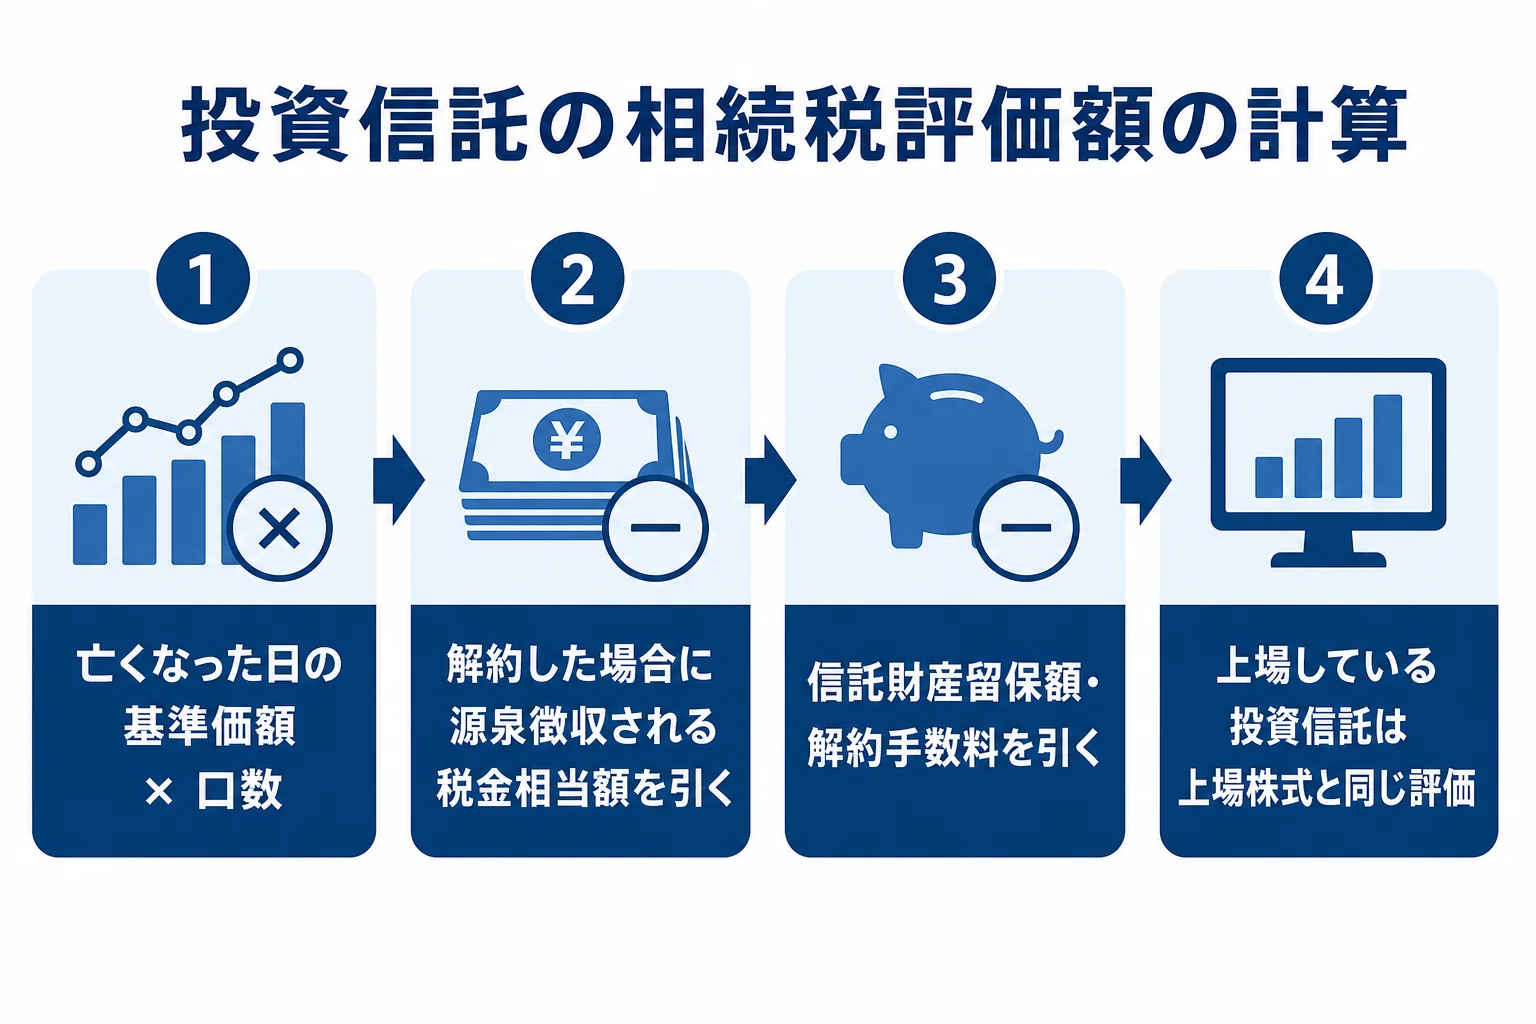
- 一般的な投資信託は「亡くなった日の基準価額 × 口数 − 解約した場合に源泉徴収される税金相当額 − 信託財産留保額・解約手数料」で評価します。
- MMFなど毎日決算するタイプは、まだ再投資されていない分配金も足して同じように計算します。
- 証券取引所に上場している投資信託(ETFなど)は、上場株式と同じルールで評価します。
国税庁の案内では、証券投資信託は「課税時期に解約請求をしたとしたら、証券会社などから受け取れる金額」で評価するとされています。課税時期は、相続なら亡くなった日のことです。
つまり、買った時の値段ではありません。亡くなった日の値段で数えるんです。
基準価額が1万口あたりで公表されている投資信託は、「1万口あたりの基準価額 × 口数 ÷ 1万」で計算します。亡くなった日が土日などで基準価額が出ていない時は、その前でいちばん近い日の基準価額を使います。
上場している投資信託は株と同じ評価
ETFやJ-REITのように証券取引所で売買されているものは、解約を前提にした評価が合わないので、上場株式と同じ方法になります。
具体的には、亡くなった日の終値、その月・前月・前々月の毎日の終値の平均のうち、いちばん低い価格で評価します。
『証券口座に入っているものは全部同じ計算でしょ?』と思いがちですよね。実は、上場しているかどうかで計算が変わるので、まず種類を確認しておきましょう。
証券口座の中身ごとの評価のしかた
証券口座には、投資信託のほかに株や債券が入っていることもあります。種類ごとの評価方法を並べると、次のとおりです。
| 口座の中身 | 相続税での評価のしかた |
|---|---|
| 一般的な投資信託(公募の株式投信など) | 基準価額 × 口数 − 税金相当額 − 信託財産留保額・解約手数料 |
| MMF・中期国債ファンドなど毎日決算するもの | 上の計算に、再投資されていない分配金を足す |
| ETF・J-REITなど上場しているもの | 上場株式と同じ(亡くなった日の終値と3か月分の月平均のうち最も低い価格) |
| 上場株式 | 亡くなった日の終値と3か月分の月平均のうち最も低い価格 |
取引残高報告書を見ると、商品名の横に「投資信託」「上場投資信託」などの区分が書かれています。分からない時は、証券会社の相続窓口に聞いてみてください。
『いくつも証券会社に口座があったらどうしよう』という方もいますよね。その場合は、口座ごとに残高証明書を取り寄せて、それぞれ評価します。
計算例で見てみましょう
ここでは仮の数字で流れだけ確認します。実際の基準価額や税金相当額は、証券会社が出す残高証明書で分かります。
| 項目 | 金額(仮の例) |
|---|---|
| 亡くなった日の基準価額(1万口あたり) | 15,000円 |
| 口数 | 200万口 |
| 基準価額 × 口数 | 300万円 |
| 解約した場合に源泉徴収される税金相当額 | 4万円(仮) |
| 信託財産留保額・解約手数料 | 6,000円(仮) |
| 相続税評価額 | 295万4,000円 |
税金相当額は、買った時より値上がりしている分にかかる税金です。値下がりしていれば、ここは0になります。
例えば、家族でこんなやり取りになることがあります。
「父さんの投資信託、買った時は200万円だったはずだよ」
「相続税で数えるのは、亡くなった日の値段なんだって」
値上がりしていた場合は、買った金額より高く数えられます。逆に下がっていれば、その分だけ評価も下がります。
投資信託を相続した時の税金は?
投資信託そのものに特別な相続税があるわけではありません。ほかの財産と合計して、基礎控除を超えた分に相続税がかかります。
基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。例えば相続人が配偶者と子2人の3人なら、4,800万円までは相続税がかかりません。
自宅や預貯金と合わせていくらになるのか、一度ざっくり足してみてください。相続税の仕組みは相続税とはでも確認できます。
相続した後に売った時の税金
相続した投資信託を後で売ると、利益に所得税がかかります。この時の取得費や取得時期は、亡くなった人のものを引き継ぎます。
ここが大事なところです。相続税を払った人が、申告期限の翌日から3年以内に売った場合は「取得費加算の特例」が使えます。払った相続税の一部を取得費に足せるので、売った時の税金を抑えられることがあります。
『いつ売っても同じでしょ?』と思うかもしれません。ただ、売るタイミングで税金が変わることもあるので、売る前に確認しておくと安心です。
土地や株、投資信託がいくつもあると、評価の計算だけでも手間がかかります。証券口座が複数ある、ほかに不動産もある、申告期限が近い、という方は、相続税に詳しい税理士にまとめて頼むと楽になります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続手続きと相続税対策での注意点
投資信託は、相続人の誰が受け取るか決まるまで、勝手に売ったり移したりできません。手続きはおおまかにこの順番です。
- 証券会社に亡くなったことを連絡し、口座を止めてもらう
- 亡くなった日の残高証明書(評価額が分かるもの)を請求する
- 遺産分割で誰が受け取るかを決める
- 受け取る人の証券口座へ移す(口座が無ければ作る)
- 必要なら相続税の申告と納税をする(亡くなった日の翌日から10か月以内)
投資信託で相続税を減らせる?
よく聞かれるのが『投資信託に替えておけば節税になる?』という質問です。
投資信託は亡くなった日の価格で評価されるので、現金と比べて評価が下がる仕組みはありません。値動きがある分、むしろ増えることも減ることもあります。
また、亡くなる直前に慌てて売ったり、家族の口座へ移したりすると、かえって手続きがややこしくなることも。家族名義でも中身が亡くなった人のお金なら、相続財産として数えられます。
評価を下げる方法としては、不動産の活用や生前贈与などが別にあります。全体の考え方は相続税対策とは、生きているうちに渡す方法は生前相続とはで解説しています。
よくある質問
投資信託の相続税評価額は、買った時の金額ですか?
いいえ。亡くなった日の基準価額に口数をかけ、解約した場合に源泉徴収される税金相当額と信託財産留保額・解約手数料を差し引いた金額です。
ETFやJ-REITも同じ計算ですか?
上場しているものは上場株式と同じ評価です。亡くなった日の終値と、その月・前月・前々月の終値平均のうち、いちばん低い価格を使います。
評価額はどこで確認できますか?
証券会社に、亡くなった日時点の残高証明書を請求すると確認できます。相続税の申告にも使います。
亡くなった後に値下がりしたら、評価額も下がりますか?
下がりません。相続税の評価は亡くなった日の価格で決まるので、その後の値動きは反映されません。手続きに時間がかかる間の値下がりには気をつけておきましょう。
まとめ
- 投資信託の相続税評価は、亡くなった日に解約したら受け取れる金額で決まります。
- 計算は「基準価額 × 口数 − 税金相当額 − 信託財産留保額・解約手数料」です。
- 上場している投資信託は上場株式と同じ方法で評価します。
- 相続した後に売る時は取得費を引き継ぎ、3年以内なら取得費加算の特例が使えることがあります。
- 投資信託に替えても、評価が下がる仕組みはありません。