当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、財産もあるけれど借金もありそうで、『全部放棄するのはもったいないけど、借金を背負うのも怖い』と悩んでいませんか。
そんな時に選択肢になるのが「限定承認」です。結論から言うと、限定承認はプラスの財産の範囲内でだけ借金を引き継ぐ方法で、借金が財産より多くても自分のお金で払う必要はありません。
この記事を読めば、限定承認とは何か、単純承認・相続放棄との違い、手続きの流れとデメリットまでわかります。
相続の限定承認とは?
限定承認とは、相続で受け取ったプラスの財産の範囲内でだけ、亡くなった人の借金などを引き継ぐ相続の方法です。相続人全員が共同して、相続の開始を知った時から3か月以内に、家庭裁判所に申述します。借金が財産より多いかはっきりしない時に向いています。
例えば、亡くなった父に預金1,000万円と、額のはっきりしない借金があったケースを考えてみます。
限定承認をすると、借金が800万円なら、返済後の200万円は相続人が受け取れます。借金が1,500万円だった場合は、預金1,000万円の範囲で返せばよく、残りの500万円を相続人が自分のお金で払う必要はありません。
『そんなに便利なら、みんな限定承認すればいいのでは?』と思いますよね。ただ、手続きが複雑で、使うハードルは高めなんです。理由は後ほどデメリットで説明します。
単純承認・相続放棄・限定承認の違い
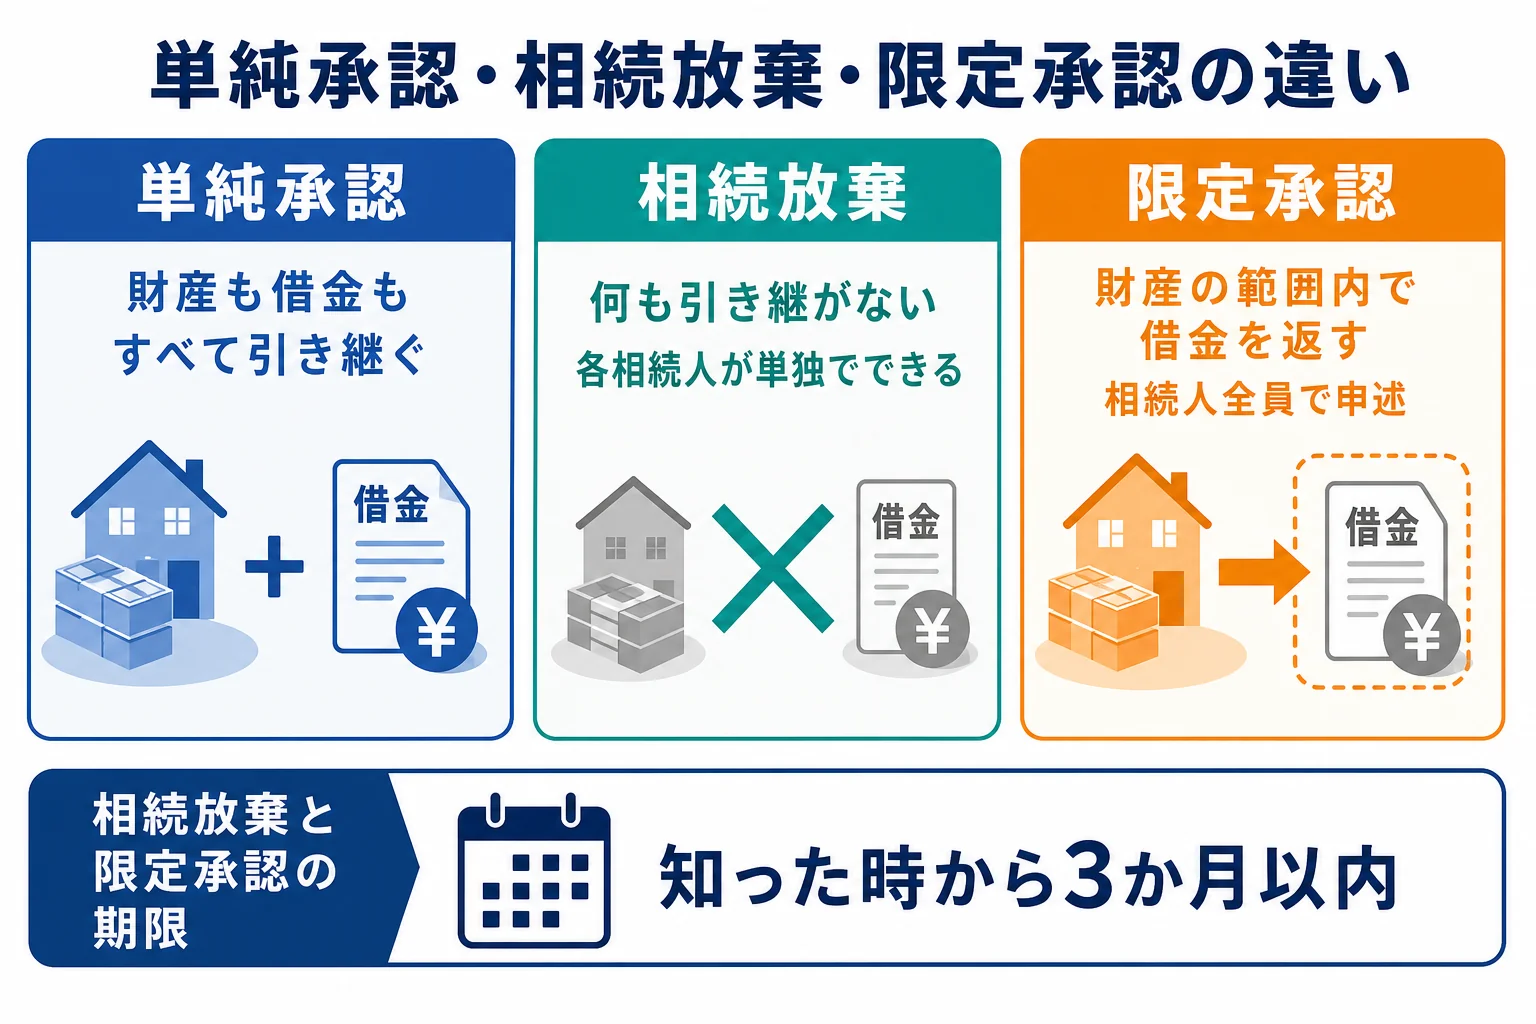
相続の種類は、単純承認・相続放棄・限定承認の3つです。
| 比べる点 | 単純承認 | 相続放棄 | 限定承認 |
|---|---|---|---|
| 引き継ぐもの | 財産も借金もすべて | 何も引き継がない | 財産の範囲内で借金を返す |
| 手続き | 不要 | 家庭裁判所に申述 | 家庭裁判所に申述(財産目録も提出) |
| 誰がするか | 各相続人 | 各相続人が単独で | 相続人全員が共同で |
| 期限 | なし | 知った時から3か月以内 | 知った時から3か月以内 |
| 費用(申述) | なし | 収入印紙800円など | 収入印紙800円など |
3か月以内に何もしないと、単純承認したものとみなされます。財産を処分したり使ったりした場合も同じです。
相続放棄と限定承認、どちらを選ぶ?
- 借金が財産より多いかどうか、はっきりしない
- 実家など、どうしても手元に残したい財産がある
- 相続人全員の足並みがそろっている
- 借金が財産より明らかに多い
- 相続人の中に限定承認に反対する人がいる
- 手続きの手間や費用をかけたくない
限定承認には、家庭裁判所が選ぶ鑑定人の評価額を払えば、実家などの財産を競売にかけずに手元に残せる仕組みもあります。ここが相続放棄にはない強みです。
相続放棄の基本は相続放棄とはで詳しく解説しています。
限定承認の手続きの流れ
限定承認は、亡くなった人の最後の住所地の家庭裁判所に申述します。
- 財産と借金を調べ、財産目録を作る
- 相続人全員で限定承認をすることに合意する
- 知った時から3か月以内に、家庭裁判所に申述書と財産目録を出す
- 受理されたら、5日以内に官報で公告し、知っている債権者に個別に知らせる(相続人が複数の場合は相続財産清算人が選ばれてから10日以内)
- 2か月以上の公告期間が過ぎたら、財産を換金して債権者に返済する
- 残った財産があれば相続人で分ける
必要な書類と費用
裁判所の案内では、申述の費用は収入印紙800円分と連絡用の郵便切手です。必要書類は、亡くなった人の出生から死亡までのすべての戸籍謄本、住民票除票、申述人全員の戸籍謄本などです(裁判所「相続の限定承認の申述」)。
財産と借金の調査に時間がかかって3か月に間に合わない時は、期間を延ばす申立てもできます。期限の考え方は相続放棄の期限と同じです。
相続財産清算人が選ばれる
相続人が2人以上の場合、家庭裁判所が相続人の中から相続財産清算人を選びます。清算人が、公告や財産の換金、債権者への返済をまとめて行います。
清算人の役割は、相続財産清算人とはで解説しています。
申述前・申述後にしてはいけないこと
限定承認を考えているなら、財産の扱いには気をつけておきましょう。
申述する前に、亡くなった人の財産を売ったり使ったりすると、単純承認したものとみなされることがあります。そうなると、限定承認はできません。
限定承認をした後でも、財産を隠したり、自分のために使ったり、わざと財産目録に書かなかったりすると、単純承認とみなされます。
『少しくらいなら大丈夫だろう』と預金を引き出して使うのは避けて、判断に迷う支払いは先に専門家に確認しておくと安心です。
限定承認のデメリット
『借金のリスクがないなら、デメリットなんてあるの?』と感じる方も多いはずです。実は、いくつかの大きなハードルがあります。
- 相続人全員の共同が必要で、1人でも反対すると使えない
- 財産目録の作成、官報公告、換金、返済と手続きが多い
- 清算が終わるまで時間がかかる
- 譲渡所得の税金がかかることがある
- 財産を隠したり目録に書かなかったりすると単純承認とみなされる
1人でも反対すると使えない
相続放棄は1人ずつできますが、限定承認は相続人全員でしなければなりません。
「兄さん、借金の額がわからないから限定承認にしない?」
「自分はもう相続放棄の手続きをしたよ」
相続放棄した人は初めから相続人でなかったことになるので、残りの相続人全員で限定承認ができます。ただ、1人でも単純承認を望む人がいると使えません。
譲渡所得の税金がかかることがある
ここが大事なところです。限定承認をすると、亡くなった人が時価で財産を売ったものとみなされ、値上がり益に所得税がかかることがあります(国税庁タックスアンサーNo.3105)。
この所得税は、亡くなった人の準確定申告で申告します。期限は相続の開始を知った日の翌日から4か月以内です。
昔買った土地や株式がある場合は、思わぬ税金がかかることも。さらに、財産が多ければ相続税の申告も別に必要です。
限定承認を考えるほど財産と借金が入り組んでいる家庭は、税金の計算も複雑になりがちです。土地や株式がある、準確定申告の期限が迫っている。こんな時は、税理士に相談しておくと税金の見落としを防げます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
限定承認は相続人の1人だけでできますか?
できません。相続人が複数いる場合は、全員が共同して申述します。相続放棄をした人は相続人ではなくなるので、残りの相続人全員でできます。
限定承認の期限はいつまでですか?
自分のために相続の開始があったことを知った時から3か月以内です。調査に時間がかかる時は、家庭裁判所に期間の伸長を申し立てられます。
限定承認をしたら相続税はかかりますか?
遺産が基礎控除(3,000万円+600万円×法定相続人の数)を超えればかかります。借入金は債務控除として差し引けるので、借金が多い場合は相続税がかからないことも多いです。
まとめ
- 限定承認は、相続したプラスの財産の範囲内でだけ借金を引き継ぐ方法
- 相続人全員が共同して、知った時から3か月以内に家庭裁判所に申述する
- 受理後は官報公告、財産の換金、債権者への返済と手続きが続く
- 相続人が複数なら家庭裁判所が相続財産清算人を選ぶ
- 譲渡所得の税金がかかることがあり、準確定申告は4か月以内