当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
実家を兄弟の誰も使わない。『売ってお金で分けるのがいちばん公平では?』と考える方は多いですよね。
結論から言うと、その方法が換価分割です。ただし、相続税と譲渡所得税の2つの税金が関わるので、進め方を間違えると余計な税金がかかることもあります。この記事では、換価分割の流れと、申告で気をつけるポイントが分かります。
換価分割とは
換価分割は、相続した不動産などを売却し、売却代金から費用を引いた残りを相続人で分ける遺産分割の方法です。相続税は、売却した金額ではなく、亡くなった日の相続税評価額に各人の取得割合をかけた額で計算します。売却で利益が出れば、売った相続人それぞれに譲渡所得税がかかり、取得費加算の特例などが使えることがあります。
遺産の分け方には、主に次の3つがあります。
| 分け方 | 内容 | 向いているケース |
|---|---|---|
| 現物分割 | 財産をそのまま分ける | 財産の種類が多い |
| 代償分割 | 1人が取得し、ほかの相続人にお金を払う | 自宅に住み続ける人がいる |
| 換価分割 | 売って代金を分ける | 誰も使わない不動産がある |
換価分割は、1円単位まで公平に分けやすいのが強みです。一方で、売れるまで時間がかかったり、思った値段で売れなかったりすることもあります。分け方の全体像は遺産相続の分配方法で解説しています。
換価分割の流れと相続登記
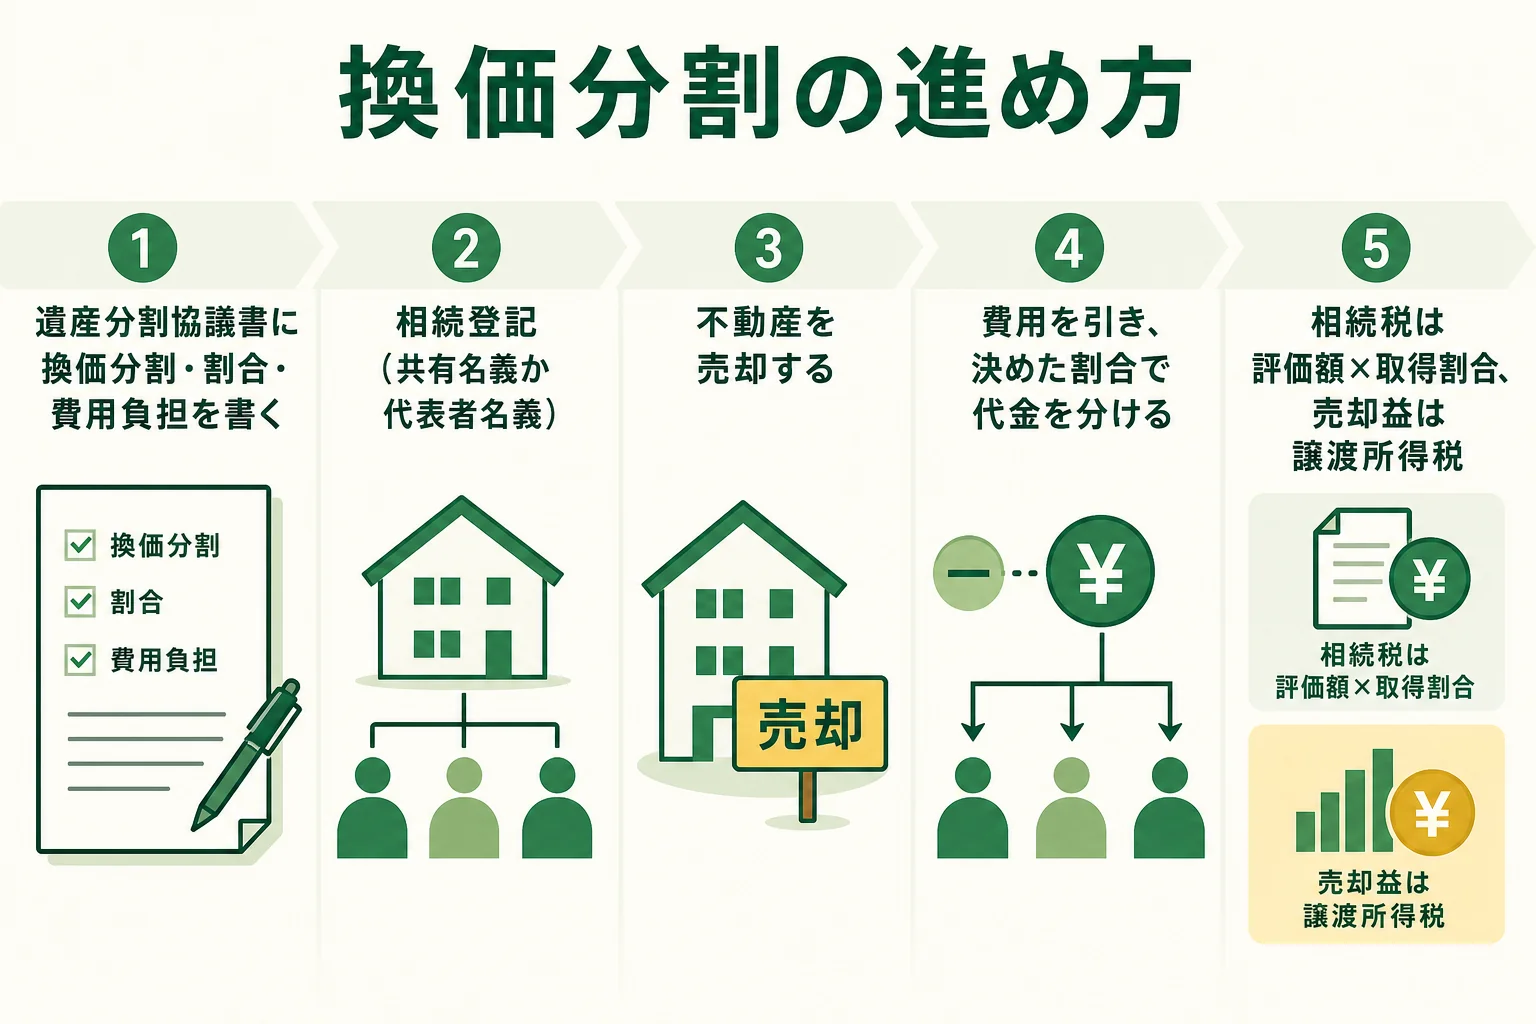
- 相続人全員で、売却して代金を分けることを話し合う
- 遺産分割協議書に、換価分割すること・分ける割合・費用の負担を書く
- 相続登記をする(相続人の共有名義か、代表者の名義)
- 不動産を売却する
- 仲介手数料などの費用を引き、決めた割合で代金を分ける
亡くなった人の名義のままでは売れないので、先に相続登記をします。相続登記は2024年4月1日から義務になっています。
『全員の名義にすると手続きが大変そう』と思いますよね。そこで、代表者1人の名義で登記して売却する方法もあります。
ただ、ここが大事なところです。協議書に「代表者が売却し、代金を各相続人に分ける」と書いておかないと、代表者が受け取った代金をほかの兄弟に渡した時に、贈与とみなされるおそれがあるんです。協議書の書き方は遺産分割協議書の書き方を参考にしてみてください。
相続税申告での書き方
相続税の申告書では、換価分割した不動産を「亡くなった日の評価額×各人の取得割合」で各相続人の取得財産として書きます。売れた金額を書くのではありません。
例えば、相続税評価額3,000万円の実家を4,000万円で売り、兄弟2人で半分ずつ分けたケース。申告書に書く取得額は、それぞれ1,500万円です。
実際に手にする代金は1人2,000万円でも、相続税は評価額で計算します。差の部分は、売却の利益として譲渡所得税の方で扱うんです。
自宅の土地で小規模宅地等の特例を使う場合、取得した人が申告期限まで持ち続けることが要件になっているケースがあります。申告期限前に売ると特例が使えなくなることがあるので、売る時期は事前に確認しておきましょう。
譲渡所得税と使える特例
不動産を売って利益が出たら、売った相続人それぞれに譲渡所得税がかかります。共有名義で売れば、持分に応じて各人が確定申告をします。
相続した不動産の取得費と取得時期は、亡くなった人から引き継ぎます。親が昔安く買った土地は、利益が大きく出やすいんです。
- 取得費加算の特例:相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に足せる
- 空き家の3,000万円特別控除:1981年5月31日以前に建てられた家屋などが対象で、2027年12月31日までの譲渡(2024年以降、相続人が3人以上なら1人2,000万円)
どちらも要件が細かいので、使えるかは税理士に確認しておきましょう。
『売ってから申告すればいいのでは?』と思うかもしれません。ただ、譲渡所得の確定申告は、売った年の翌年に行います。相続税の申告期限と時期がずれるので、両方のスケジュールを並べて考えておくと安心です。
また、売るまでの固定資産税や草刈りなどの管理費を誰が負担するかも、協議書に書いておくと揉めにくくなります。「売れたら精算する」と決めておくのも一つの方法ですね。
実家を売る予定がある、相続人が3人以上いる、申告期限が近いといった場合は、売る前に相続税と譲渡所得税をまとめて試算してもらうと、手取りがいくら残るかが見えます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
換価分割の相続税は、売却代金で計算しますか?
いいえ。相続税は、亡くなった日の相続税評価額に各人の取得割合をかけた額で計算します。売却代金との差は譲渡所得税の対象です。
代表者1人の名義で登記して売っても大丈夫ですか?
できます。ただし遺産分割協議書に、代表者が売却して代金を分ける換価分割であることを書いておかないと、代金を分けた時に贈与とみなされるおそれがあります。
換価分割で譲渡所得税は誰が払いますか?
売却した相続人それぞれが、取得割合に応じて確定申告をして払います。
まとめ
- 換価分割は、不動産などを売って代金を相続人で分ける方法
- 協議書に換価分割すること・割合・費用負担を書いておく
- 相続税は売却代金ではなく評価額×取得割合で計算する
- 売却益には各相続人に譲渡所得税がかかる
- 取得費加算の特例や空き家の3,000万円特別控除を検討する