当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、『銀行の口座ってどうなるの?お金はいつ引き出せるの?』と不安になっている方も多いはずです。
結論から言うと、銀行の相続手続きは「銀行に連絡して口座を止めてもらい、相続人が決まったら書類を出して払い戻してもらう」流れです。必要書類は、遺言書や遺産分割協議書があるかどうかで変わります。
この記事を読めば、自分の家族の場合にどの書類を、どの順番でそろえればいいかが分かります。
銀行の相続手続きは何から始める?全体の流れ
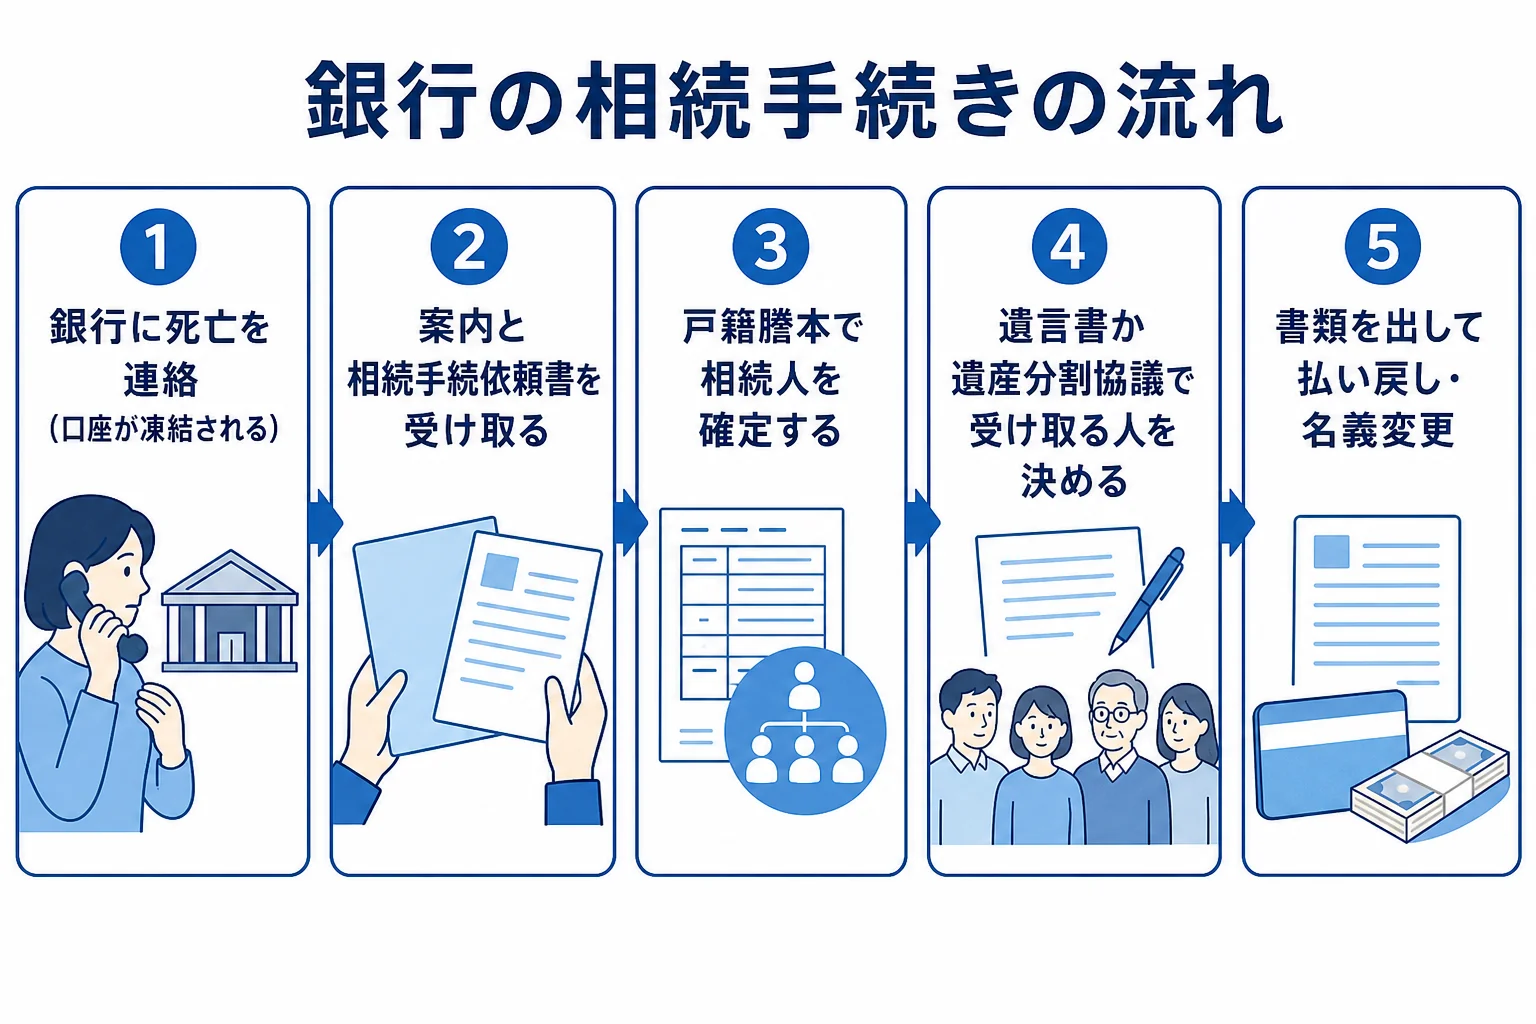
- まず亡くなった人が口座を持っていた銀行に死亡を連絡します。連絡を受けた時点で口座は凍結されます。
- 銀行から手続きの案内と専用の依頼書を受け取り、戸籍謄本などの必要書類を集めます。
- 誰が預金を受け取るかが決まったら、書類を出して払い戻しか名義変更をしてもらいます。
- 銀行の手続きそのものに法律上の期限はありませんが、相続放棄や相続税の期限と関係します。
銀行の相続手続きは、どの銀行でも大きな流れは同じなんです。
- 銀行に死亡を連絡する(口座が凍結される)
- 銀行から手続きの案内と相続手続依頼書を受け取る
- 必要なら残高証明書を発行してもらい、財産を確かめる
- 戸籍謄本などで相続人を確定させる
- 遺言書を確認する。なければ遺産分割協議で誰が受け取るか決める
- 依頼書と必要書類を銀行に出す
- 指定した口座への払い戻し、または名義変更が行われる
『どこの銀行に口座があったか分からない』ということもありますよね。
その場合は、通帳やキャッシュカード、郵便物、スマホの銀行アプリを探してみてください。ネット銀行は通帳がないので、メールやアプリの履歴が手がかりになります。
相続全体でやることは相続手続きの流れで順番にまとめています。
親が亡くなったら銀行口座は凍結される?
『亡くなった瞬間に、自動で口座が止まるの?』と思う方も多いですよね。
実は、役所に死亡届を出しても、その情報が銀行に自動で届くわけではありません。銀行は、家族からの連絡などで死亡を知った時点で口座を凍結します。
凍結されるとできなくなること
口座が凍結されると、入金も出金もできなくなります。
- ATMや窓口での引き出し
- 公共料金やクレジットカードの口座引き落とし
- 家賃や年金などの入金
- 定期預金の解約
引き落としが止まると、電気・ガスや携帯電話の支払いが滞ることがあります。家族が引き続き使う契約は、早めに支払い口座を変えておきましょう。
凍結前に引き出すのは問題ない?
『葬儀代が必要だから、凍結前にカードで引き出しておこうかな』と考える方もいます。
気持ちはよく分かります。ただ、勝手に引き出すと、ほかの相続人から「使い込んだのでは」と疑われる原因になることも。
さらに、亡くなった人の財産を処分したり使ったりすると、単純承認とみなされて相続放棄ができなくなることがあります。借金があるかもしれない時は特に注意が必要です。
どうしても引き出した時は、何に使ったかが分かる領収書を残し、ほかの相続人に伝えておきましょう。
遺産相続で銀行に出す必要書類
銀行の相続手続きの必要書類は、「遺言書があるか」「遺産分割協議書があるか」で変わります。
ケース別の必要書類
| 書類 | 遺言書がある | 遺産分割協議書がある | どちらもない |
|---|---|---|---|
| 銀行所定の相続手続依頼書 | 必要 | 必要 | 必要 |
| 亡くなった人の戸籍謄本(出生から死亡まで) | 銀行による | 必要 | 必要 |
| 相続人全員の戸籍謄本 | 銀行による | 必要 | 必要 |
| 遺言書(自筆証書は検認済み) | 必要 | 不要 | 不要 |
| 遺産分割協議書 | 不要 | 必要 | 不要 |
| 印鑑証明書 | 受け取る人など | 相続人全員 | 相続人全員 |
| 通帳・キャッシュカード | 必要 | 必要 | 必要 |
| 受け取る人の本人確認書類 | 必要 | 必要 | 必要 |
「どちらもない」ケースは、相続人全員が銀行の依頼書に署名・実印を押して手続きする形が一般的です。
細かい書類や印鑑証明書の有効期限は、銀行ごとに決まっています。最初の連絡の時に、案内書で確認しておくと二度手間になりません。
戸籍の束の代わりに使える「法定相続情報一覧図」
亡くなった人の出生から死亡までの戸籍は、何通にもなることがあります。複数の銀行に出すたびに戸籍の束を用意するのは大変ですよね。
そこで便利なのが、法務局で無料で交付される「法定相続情報一覧図の写し」です。銀行や相続登記、相続税申告で戸籍の束の代わりに使えます。
取り方は法定相続情報一覧図の取得方法、戸籍の集め方は相続に必要な戸籍謄本で詳しく解説しています。
2024年3月1日からは、戸籍証明書の広域交付も始まりました。本籍地以外の市区町村の窓口でも、親や配偶者などの戸籍をまとめて請求できます(郵送や代理人による請求はできません)。
書類はコピーでいい?原本は返ってくる?
銀行の相続手続きでは、戸籍謄本や印鑑証明書は原本の提出を求められるのが基本です。
ただ、多くの銀行では原本を確認してコピーを取ったあと、原本を返してくれます。「原本を返してほしい」と最初に伝えておくと、次の銀行にも同じ書類を回せます。
コピーで受け付けるかどうかは銀行によって違うので、提出前に確認しておきましょう。
残高証明書の取り方と使い道
『そもそも、いくら預金があったのか分からない』という時に役立つのが残高証明書です。
残高証明書は、亡くなった日時点の預金残高を銀行が証明する書類です。相続税の申告や、遺産分割の話し合いで財産を確かめる時に使います。
相続の残高証明書の必要書類
残高証明書は、相続人の1人だけでも請求できるのが一般的です。
- 銀行所定の依頼書
- 亡くなったことと、請求する人が相続人であることが分かる戸籍謄本
- 請求する人の実印と印鑑証明書
- 請求する人の本人確認書類
- 発行手数料
定期預金は、亡くなった日までの利息(既経過利息)も相続財産になります。相続税の申告に使う時は、既経過利息も記載してもらうよう頼んでおきましょう。
家族名義の預金も確認しておく
注意したいのが、子や孫の名前で、亡くなった人がお金を積み立てていた口座です。
名義が家族でも、実際には亡くなった人のお金なら「名義預金」として相続財産になります。相続税の税務調査で指摘されやすいところなので、通帳と印鑑を誰が管理していたかも確認しておきましょう。
凍結中でも預金を引き出せる「仮払い制度」
『葬儀代や当面の生活費が必要なのに、話し合いがまとまるまで引き出せないの?』という声はよく聞きます。
そんな時に使えるのが、遺産分割前の預貯金の仮払い制度です。相続人が1人で、銀行の窓口に申し出て払い戻しを受けられます。
引き出せる金額の計算方法
1つの金融機関ごとに、次の計算で出た金額まで払い戻しできます。上限は150万円です。
相続開始時の預金額 × 3分の1 × その相続人の法定相続分
例えば、ある銀行の預金と相続人の組み合わせで計算すると次のとおりです。
| ケース | 計算 | 払い戻せる額 |
|---|---|---|
| 預金600万円・子2人のうち1人 | 600万円 × 3分の1 × 2分の1 | 100万円 |
| 預金900万円・子1人 | 900万円 × 3分の1 × 1 | 150万円(上限) |
| 預金1,200万円・妻と子2人のうち妻 | 1,200万円 × 3分の1 × 2分の1 | 150万円(上限) |
| 預金1,200万円・妻と子2人のうち子1人 | 1,200万円 × 3分の1 × 4分の1 | 100万円 |
3つ目のケースは計算すると200万円ですが、上限の150万円までになります。
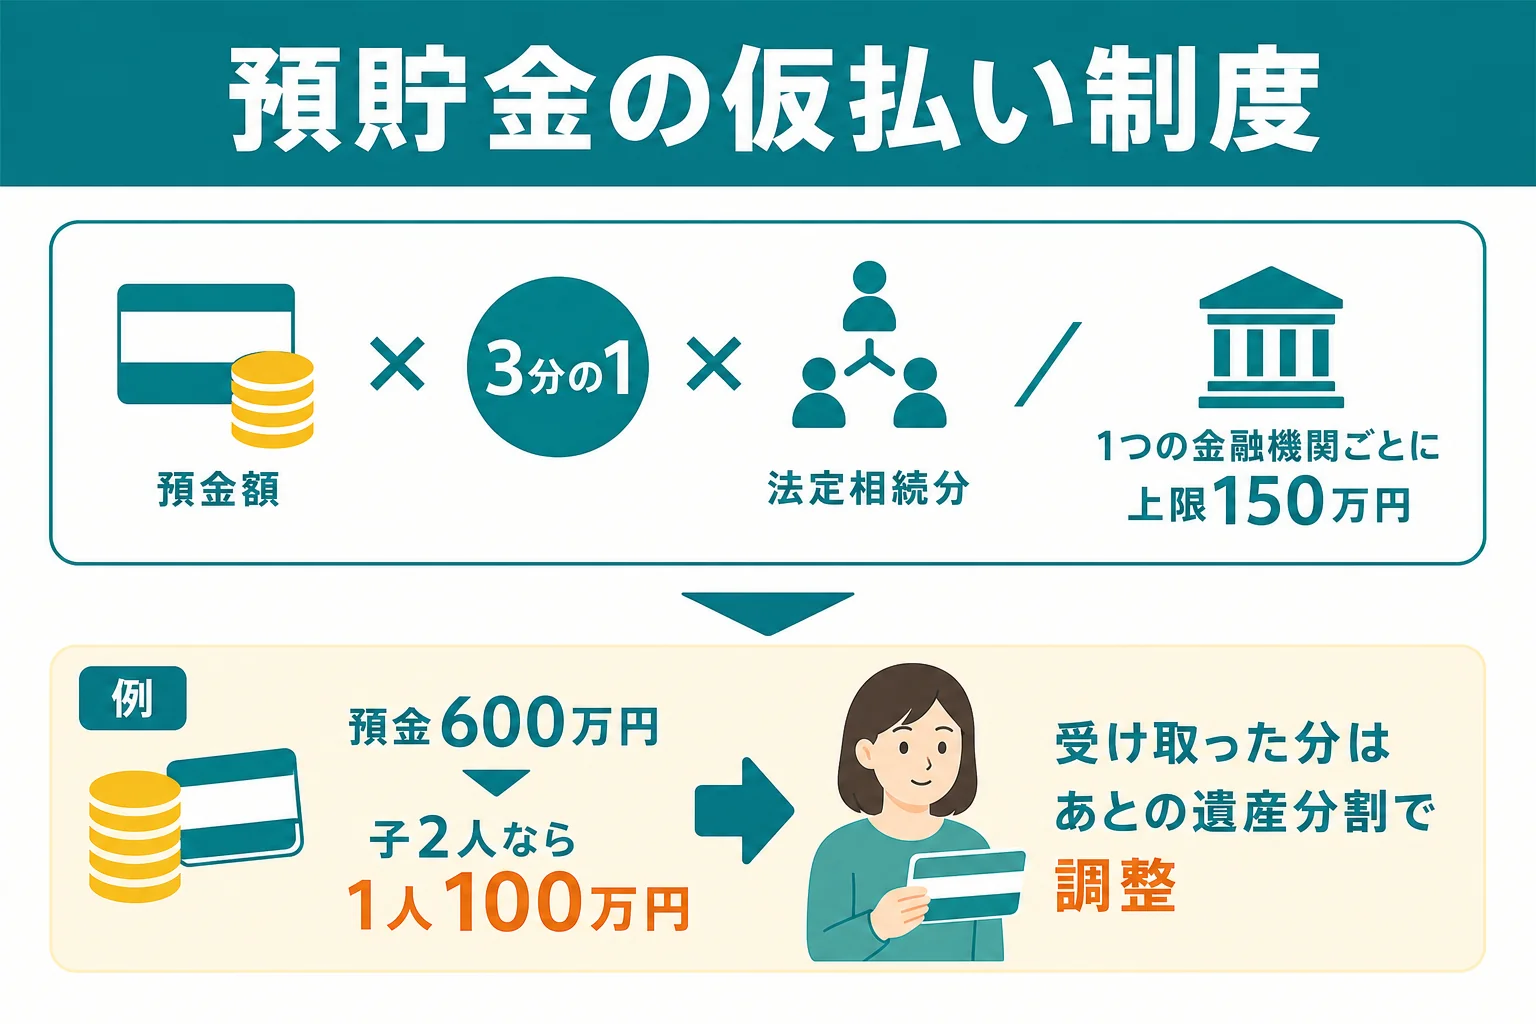
仮払いを受けたお金は、その人が遺産の一部を先に受け取ったものとして扱われます。あとの遺産分割で調整されるので、何に使ったかは記録しておきましょう。
なお、仮払いで預金を受け取ると、相続放棄ができなくなるおそれがあります。借金がありそうな時は、先に専門家に相談してみてください。
ネット銀行・ろうきん・JA・貸金庫の相続手続き
普通の銀行以外にも、相続の手続きが必要な口座はいろいろありますよね。基本の流れは同じですが、少しずつ違います。
ネット銀行の相続手続き
ネット銀行には窓口がないので、ホームページの相続専用フォームや電話で連絡するのが一般的です。
書類は郵送でやり取りします。通帳がない分、口座があること自体に家族が気づきにくいので、スマホのアプリやメールを確認しておきましょう。
ろうきん・JAバンク・ゆうちょ銀行
ろうきんや信用金庫も、相続の流れは銀行とほぼ同じです。取引のあった店舗に連絡して、案内に沿って書類を出します。
JAバンク(農協)は、出資金など預金以外の手続きも一緒に必要になることがあります。詳しくはJAバンクの相続手続きで解説しています。
ゆうちょ銀行は、窓口で「相続確認表」を出すところから始まる独自の流れがあります。
貸金庫の相続
貸金庫を借りていた場合、中身を確認したり持ち出したりするには、原則として相続人全員の同意が求められます。
遺言書や権利証が入っていることもあるので、早めに銀行に相談しておきましょう。
定期預金・投資信託・外貨預金
定期預金は、満期前でも相続手続きで解約や名義変更ができます。
一方、銀行で買った投資信託や国債は、預金とは別の手続きになり、相続人の口座への移し替えが必要になることがあります。株の手続きと同じ考え方です。
銀行の相続手続きはいつまで?しないとどうなる?
『銀行の相続手続きに期限はあるの?』という疑問もありますよね。
結論から言うと、銀行の払い戻し手続きそのものに法律上の期限はありません。ただ、放っておくと困ることがいくつもあります。
- 口座が凍結されたままで、預金を使えない
- 長い間取引がないと、銀行の休眠口座として扱われ、手続きに手間がかかる
- 相続人が亡くなって次の相続が始まり、関係者が増える
- 相続税の申告期限までに預金額が確定せず、申告が間に合わない
特に関係するのが、ほかの相続の期限です。
| 手続き | 期限 |
|---|---|
| 相続放棄・限定承認 | 相続の開始を知った時から3か月以内 |
| 準確定申告 | 相続の開始を知った日の翌日から4か月以内 |
| 相続税の申告・納付 | 相続の開始を知った日の翌日から10か月以内 |
| 遺産分割での特別受益・寄与分の主張 | 相続開始から10年まで |
相続税の申告では、亡くなった日時点の預金残高を書く必要があります。銀行の手続きと並行して残高証明書を取っておくとスムーズです。
期限の一覧は遺産相続の期限一覧でも確認できます。
払い戻しまで何日かかる?
書類を出してから払い戻しまでの日数は、銀行や書類の状況によって違います。
一番時間がかかりやすいのは、実は銀行の審査より「戸籍集め」と「相続人同士の話し合い」なんです。口座がいくつもある時は、法定相続情報一覧図を先に取っておくと、複数の銀行を同時に進められます。
銀行の相続手続きは自分でできる?
銀行の相続手続きは、家族が自分でするのが一般的です。銀行の案内書どおりに書類をそろえれば、専門家に頼まなくても進められます。
例えば、こんなやり取りで役割分担を決めておくと楽ですよ。
「戸籍は私が広域交付でまとめて取ってくるね」
「じゃあ、銀行への連絡と残高証明書は僕がやるよ」
ただ、次のような時は手間が一気に増えます。
- 口座のある銀行がいくつもある
- 相続人が多い、または疎遠な相続人がいる
- 預金のほかに土地や株もあり、相続税がかかりそう
- 相続税の申告期限が近い
預金以外に不動産がある、相続人が多いという時は、相続税がかかるかどうかも含めて税理士に相談しておくと、銀行の手続きと申告をまとめて進めやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
自分で進める流れは相続手続きは自分でできる?で詳しく解説しています。
よくある質問
親が亡くなったら、銀行にはいつ連絡すればいいですか?
法律上の期限はありませんが、葬儀が落ち着いたら早めに連絡しておくと安心です。連絡した時点で口座は凍結されるので、公共料金などの引き落とし口座は先に確認しておきましょう。
銀行の相続手続きに必要な書類は何ですか?
銀行所定の相続手続依頼書、亡くなった人の出生から死亡までの戸籍謄本、相続人全員の戸籍謄本と印鑑証明書、通帳などが基本です。遺言書や遺産分割協議書があれば、それも出します。
相続の残高証明書は相続人1人でも取れますか?
一般的には、相続人であることが分かる戸籍謄本と本人確認書類があれば、相続人の1人からでも請求できます。
凍結された口座から葬儀代を引き出せますか?
遺産分割前の仮払い制度を使えば、1つの金融機関ごとに「預金額 × 3分の1 × 法定相続分」、上限150万円まで払い戻しを受けられます。
銀行の相続手続きをしないとどうなりますか?
預金を使えないままになり、相続人が亡くなると関係者が増えて手続きが複雑になります。相続税の申告期限にも影響するので、早めに進めておきましょう。
まとめ
- 銀行は死亡の連絡を受けた時点で口座を凍結する
- 必要書類は遺言書・遺産分割協議書の有無で変わる
- 戸籍の束の代わりに法定相続情報一覧図を使うと、複数の銀行を同時に進めやすい
- 残高証明書は相続税の申告や遺産の確認に使う
- 仮払い制度なら、1金融機関ごとに上限150万円まで先に払い戻せる
- 銀行の手続きに期限はないが、相続放棄3か月・相続税10か月の期限に注意
まずは口座のある銀行を洗い出し、1行目の銀行に連絡するところから始めてみてください。