当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『借金があると相続税が減るって聞いたけど、住宅ローンを組むのも相続税対策になるの?』。家の買い替えや建て替えを考えている方なら、気になりますよね。
結論から言うと、お金を借りること自体では相続税は減りません。減る仕組みがあるとすれば、現金を「評価の低い建物や土地」に変えたことによるものです。しかも、団体信用生命保険付きの住宅ローンは、相続税の計算で差し引けないんです。この記事では、その仕組みと誤解しやすいところが分かります。
住宅ローンで相続税は減る?
- 借りたお金は現金として増え、同じ額の借金も増えるので、借りただけでは財産の合計は変わりません。
- 相続税が下がるのは、現金を建物や土地に変えると評価額が下がることが多いからです。
- 団体信用生命保険で返済が免除される住宅ローンは、相続税の債務控除ができません。
- ローンを組むかどうかは、相続税より家族の暮らしと返済計画で決めるのが基本です。
相続税の計算では、亡くなった方の借入金を財産から差し引けます。これを債務控除といいます。
ただ、『借金が増えれば、そのぶん相続税が減る』と考えるのは早いです。借りたお金は手元の現金として残るので、プラスとマイナスが同じだけ増えるだけなんです。
相続税が下がる本当の理由は「評価の差」
現金や預金は、残高そのままが相続税の評価額です。一方、建物は固定資産税評価額、土地は路線価などで評価します。
つまり、現金で家を建てたり買ったりすると、払った金額より評価額が低くなることが多いんです。これが「不動産を買うと相続税が下がる」と言われる理由です。
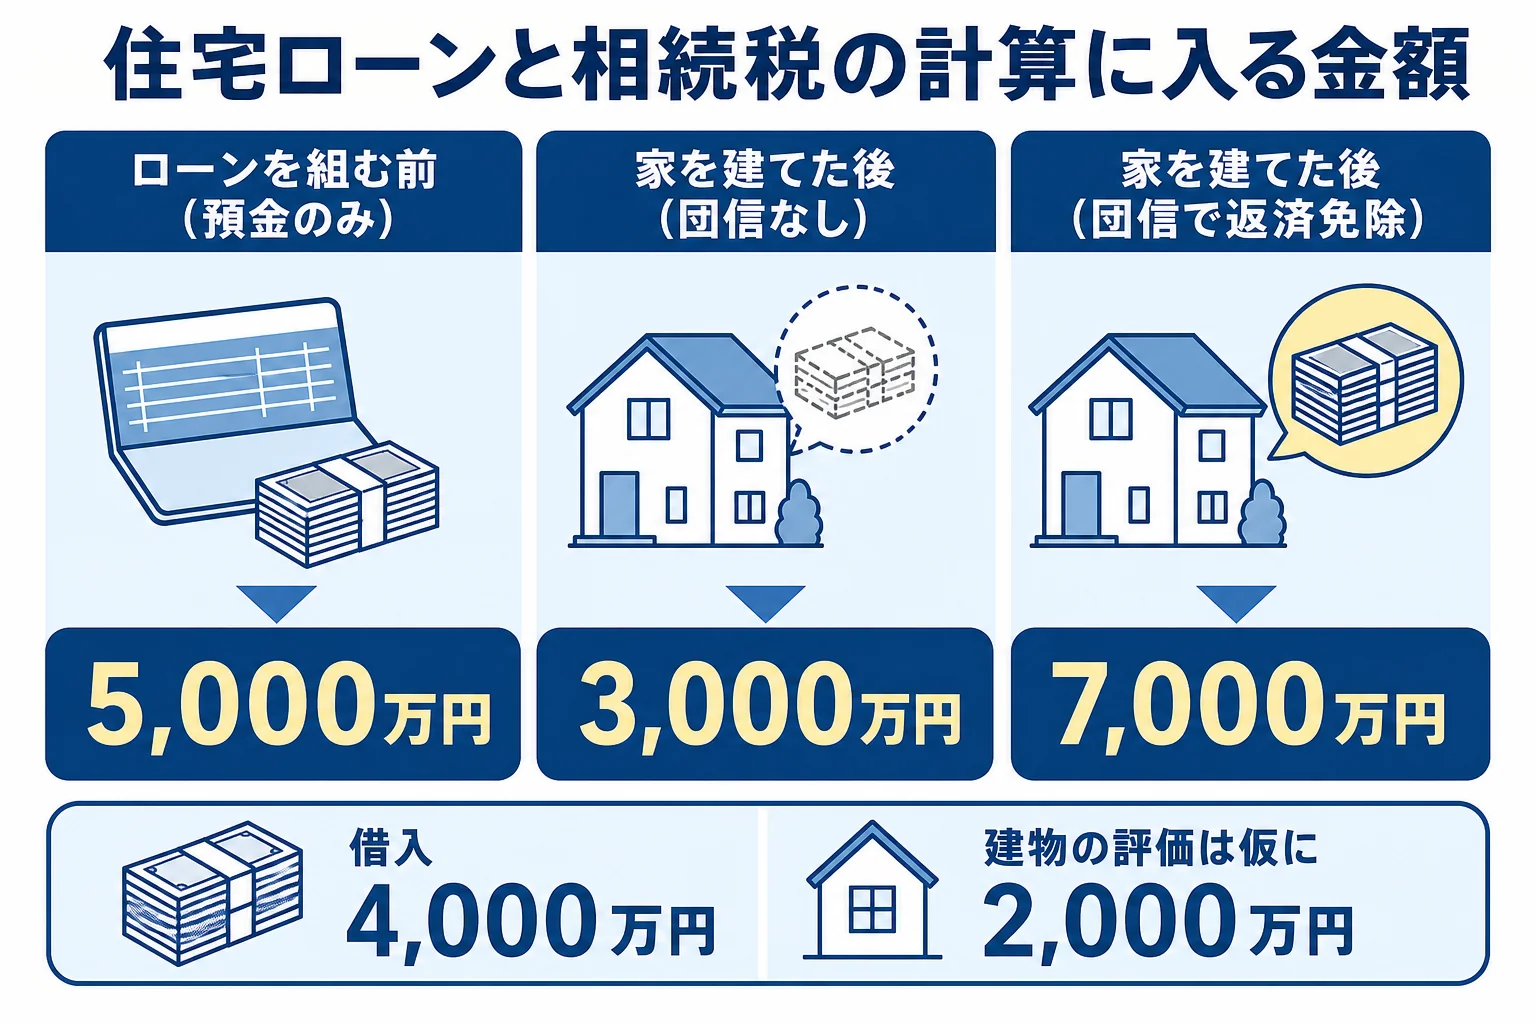
例えば、預金が5,000万円ある人が、4,000万円の住宅ローンを組んで家を建てたケースで考えてみます。建物の固定資産税評価額は仮に2,000万円とします。
| 状態 | 相続税の計算に入る金額 |
|---|---|
| ローンを組む前(預金のみ) | 5,000万円 |
| 家を建てた後(団信なし) | 預金5,000万円+建物2,000万円−借入4,000万円=3,000万円 |
| 家を建てた後(団信で返済が免除) | 預金5,000万円+建物2,000万円=7,000万円 |
団信なしなら、建物の評価が下がった分だけ合計が減ります。ところが、団信で返済が免除されるローンは差し引けないため、合計はかえって増えてしまいます。
団体信用生命保険付きのローンは差し引けない
ここが大事なところです。住宅ローンの多くは、団体信用生命保険(団信)に入るのが条件になっていますよね。
借りた人が亡くなると、保険金でローンが返済されます。相続人は返済しなくていいので、国税庁の「誤りやすい事例」でも、このローンは債務控除できないと示されています。
「ローンが残っているから、その分は引けるよね?」
「団信で完済されるなら、借金として引けないんだって」
申告の段階でこんな勘違いが起こりやすいので、ローンの契約書で団信の有無を確認しておきましょう。
自宅の土地は特例で評価が下がることも
ローンで買った自宅の土地は、亡くなった時に配偶者や同居の家族が相続するなどの要件を満たせば、小規模宅地等の特例で330㎡まで80%減額できます。ローンの有無とは関係なく使える特例なので、自宅がある家ではまずこちらを確認してみてください。
不動産を使った対策の全体像は不動産の相続税対策で解説しています。
家族にとってはメリットもある
団信でローンが無くなるのは、家族の暮らしにとっては大きな安心です。相続税の計算で差し引けないとしても、残された家族が返済に追われずに家に住み続けられます。
相続税対策は「引き締め」の流れ
住宅ローン減税は、家を買った人の所得税を軽くする制度で、相続税とは別の仕組みです。一方、相続税対策の面では、引き締めの方向の見直しが続いています。
- 2024年1月1日以降の相続・贈与から、居住用の区分所有マンションの評価方法が変わった
- 2024年1月1日以降の贈与から、生前贈与を相続財産に足し戻す期間が3年から7年に延びた
借入で不動産を買って評価を下げる方法も、行き過ぎると税務署から否認されることがあります。相続税だけを目的にした借入は慎重に考えたいところです。
子や孫の家づくりを応援したいなら、住宅取得等資金の贈与の非課税(省エネ等住宅1,000万円、それ以外500万円・2024年1月1日〜2026年12月31日の贈与)を使う方法もあります。ほかの方法は相続税対策とはで一覧にしています。
ローンや不動産で相続税がどう変わるかは、家族構成や財産の中身しだいです。自宅以外にも土地がある、ローンが残っている、という方は、税理士に一度試算してもらうと判断しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
団信に入っていない住宅ローンなら債務控除できますか?
亡くなった時点で残っている借入金は、相続人が返済する債務として差し引けます。要件を満たすかは税理士に確認しておきましょう。
自宅の土地は相続税でどう扱われますか?
路線価などで評価し、配偶者や同居の家族が相続するなどの要件を満たせば、小規模宅地等の特例で330㎡まで80%減額できます。
親名義で家を買って子が住むのは相続税対策になりますか?
評価の下がり方や特例が使えるかは、誰が住み、誰が相続するかで変わります。購入前に試算しておくと安心です。
まとめ
- 住宅ローンを組むだけでは、現金と借金が同じだけ増えるので相続税は減りません。
- 相続税が下がるのは、現金を評価の低い建物や土地に変えるためです。
- 団信で返済が免除される住宅ローンは、債務控除できません。
- 相続税対策は引き締めの流れで、借入による対策は慎重に考えます。