当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫や妻が亡くなり、まだ小さい子どもも相続人になった。『子どもにも相続税がかかるの?何か軽くなる仕組みはないの?』と不安になりますよね。
結論から言うと、相続人が18歳未満なら「未成年者控除」で、相続税から一定の額を差し引けます。この記事を読めば、控除額の計算と、引き切れない分を親の税額から差し引く方法が分かります。
相続税の未成年者控除とは?
- 相続人が18歳未満なら、相続税額から未成年者控除を差し引けます。
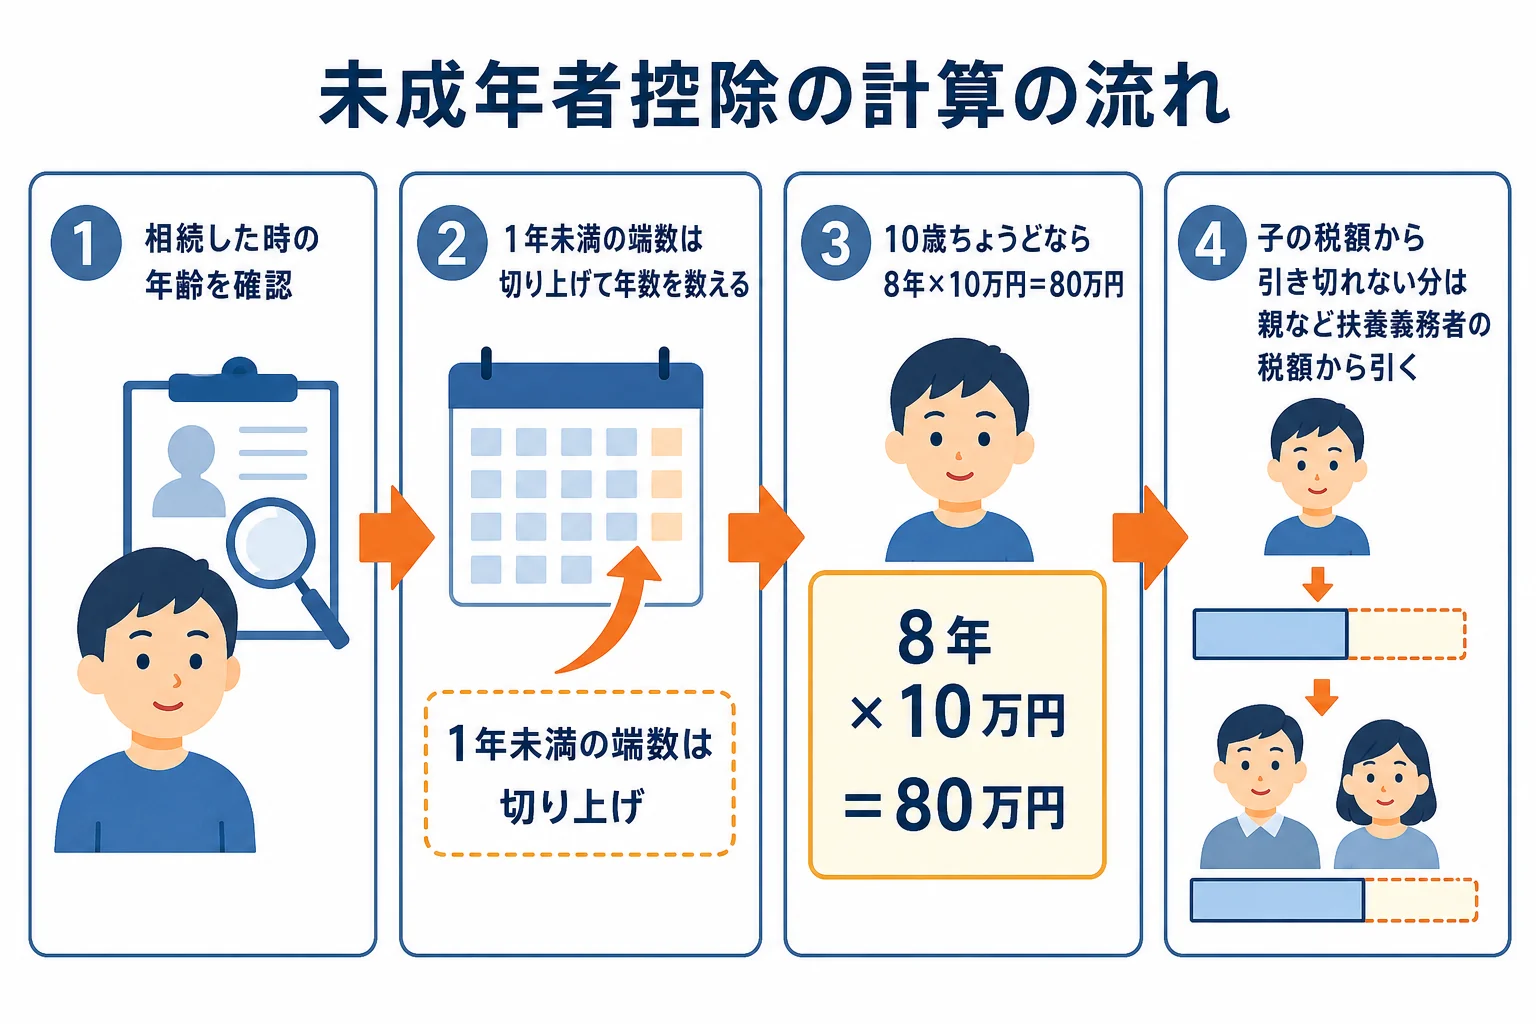
- 控除額は「18歳になるまでの年数×10万円」です。
- 1年未満の端数は切り上げて1年として数えます。
- 子どもの税額から引き切れない分は、親など扶養義務者の相続税から差し引けます。
未成年者控除は、相続税を計算した後に、その人の税額から直接差し引く「税額控除」の1つです。遺産の額から引く基礎控除とは、使うタイミングが違うんです。
基礎控除の計算は相続税の基礎控除の計算方法で解説しています。まず基礎控除を超えるかを確かめて、超える時に未成年者控除の出番が来ると考えてください。
控除を受けられる人の条件
国税庁が示している要件は次の3つです。
- 相続や遺贈で財産を取得した時に18歳未満である
- 法定相続人である
- 日本国内に住所があるなどの要件を満たす(一定の例外あり)
孫や甥・姪などが遺言で財産をもらっても、法定相続人でなければ対象になりません。
控除額の計算方法
控除額は「(18歳 − 相続した時の年齢)×10万円」で計算します。
ここが大事なところです。年齢に1年未満の端数がある時は、18歳になるまでの年数を切り上げます。国税庁の例では、15歳9か月なら15歳として計算し、18歳までの3年×10万円=30万円です。
| 相続した時の年齢 | 18歳までの年数 | 控除額 |
|---|---|---|
| 0歳3か月 | 18年 | 180万円 |
| 10歳ちょうど | 8年 | 80万円 |
| 15歳9か月 | 3年 | 30万円 |
| 17歳6か月 | 1年 | 10万円 |
『0歳3か月なら、18年に端数があるけど?』と思うかもしれません。年齢を0歳として数えるので、18年×10万円で180万円になります。
引き切れない分は親の相続税から差し引ける
子どもが受け取る財産が少ないと、子ども自身の相続税が控除額より小さいことがありますよね。
その時は、引き切れない分を、その子の扶養義務者(親など)の相続税から差し引けます。
例えば、夫が亡くなり、妻と10歳の子が相続するケースで考えてみます。子の控除額は80万円です。子の相続税が50万円なら、子の税額は0円になり、残りの30万円を妻の相続税から差し引けます。
「子どもの分の控除が余ったらもったいないね」
「妻の税額から引けるから、家族全体では無駄にならないよ」
ただし、配偶者の税額軽減で妻の税額がもともと0円なら、差し引く相手がいません。誰がどれだけ相続するかで、控除の使い切り方が変わります。
配偶者の税額軽減については配偶者の税額軽減の計算と要件で詳しく解説しています。
そもそも相続税がかかるかを先に確認しよう
未成年者控除を考える前に、まず相続税がかかるかどうかを確かめておきましょう。
基礎控除は「3,000万円+600万円×法定相続人の数」です。例えば、妻と子2人が相続人なら、法定相続人は3人なので基礎控除は4,800万円になります。
遺産の合計がこの金額以下なら、相続税はかからず申告もいりません。『子どもの控除まで計算しなきゃ』と身構えなくても大丈夫なんです。
一方で、自宅の土地や生命保険金がある場合は、評価や非課税枠の計算で結果が変わります。生命保険金の非課税枠は「500万円×法定相続人の数」で、妻と子2人なら1,500万円です。
相続税がかかる場合の申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。子どもの分の申告書も、同じ期限までに用意しておきましょう。
過去に未成年者控除を受けている場合
以前の相続でも未成年者控除を受けている時は、今回の控除額が制限されることがあります。
例えば、父の相続で控除を使い、数年後に祖父母の相続でも相続人になった、といったケースです。控除額は「18歳までの年数×10万円」がもとになるので、前回使った分と合わせて考える必要があります。
未成年の相続人がいると、遺産分割の話し合いや手続きで親が代わりに動く場面が多く、負担が増えがちです。控除の計算や分け方で税額が変わる時は、税理士に試算してもらうと、家族にとって無理のない分け方を選びやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
未成年者控除を使うには申告が必要ですか?
控除を差し引いても相続税がかかる場合は申告が必要です。基礎控除以下で相続税がかからなければ、申告は不要です。
子どもが相続放棄をしても未成年者控除は使えますか?
相続放棄をすると相続で財産を取得しないため、通常は控除を使う場面がありません。生命保険金を受け取る場合など個別の扱いは税理士に確認しておきましょう。
障害者控除と一緒に使えますか?
要件を満たせば、障害者控除もあわせて使えます。障害者控除は(85歳 − 年齢)×10万円(特別障害者は20万円)です。
まとめ
- 18歳未満の法定相続人は、相続税から未成年者控除を差し引けます。
- 控除額は18歳までの年数×10万円で、1年未満の端数は切り上げます。
- 引き切れない分は、親など扶養義務者の相続税から差し引けます。
- 過去に控除を受けていると、今回の控除額が制限されることがあります。