当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が生きているうちに、家の頭金や土地をもらっていた。でも、親が亡くなってみたら借金もあって、相続放棄を考えている。『贈与を受けたのに放棄なんてできるの?』と心配になりますよね。
結論から言うと、生前贈与を受けていても相続放棄はできます。この記事では、放棄した時に贈与された財産がどうなるかと、相続税で気をつけたい点が分かります。
生前贈与を受けていても相続放棄できる?
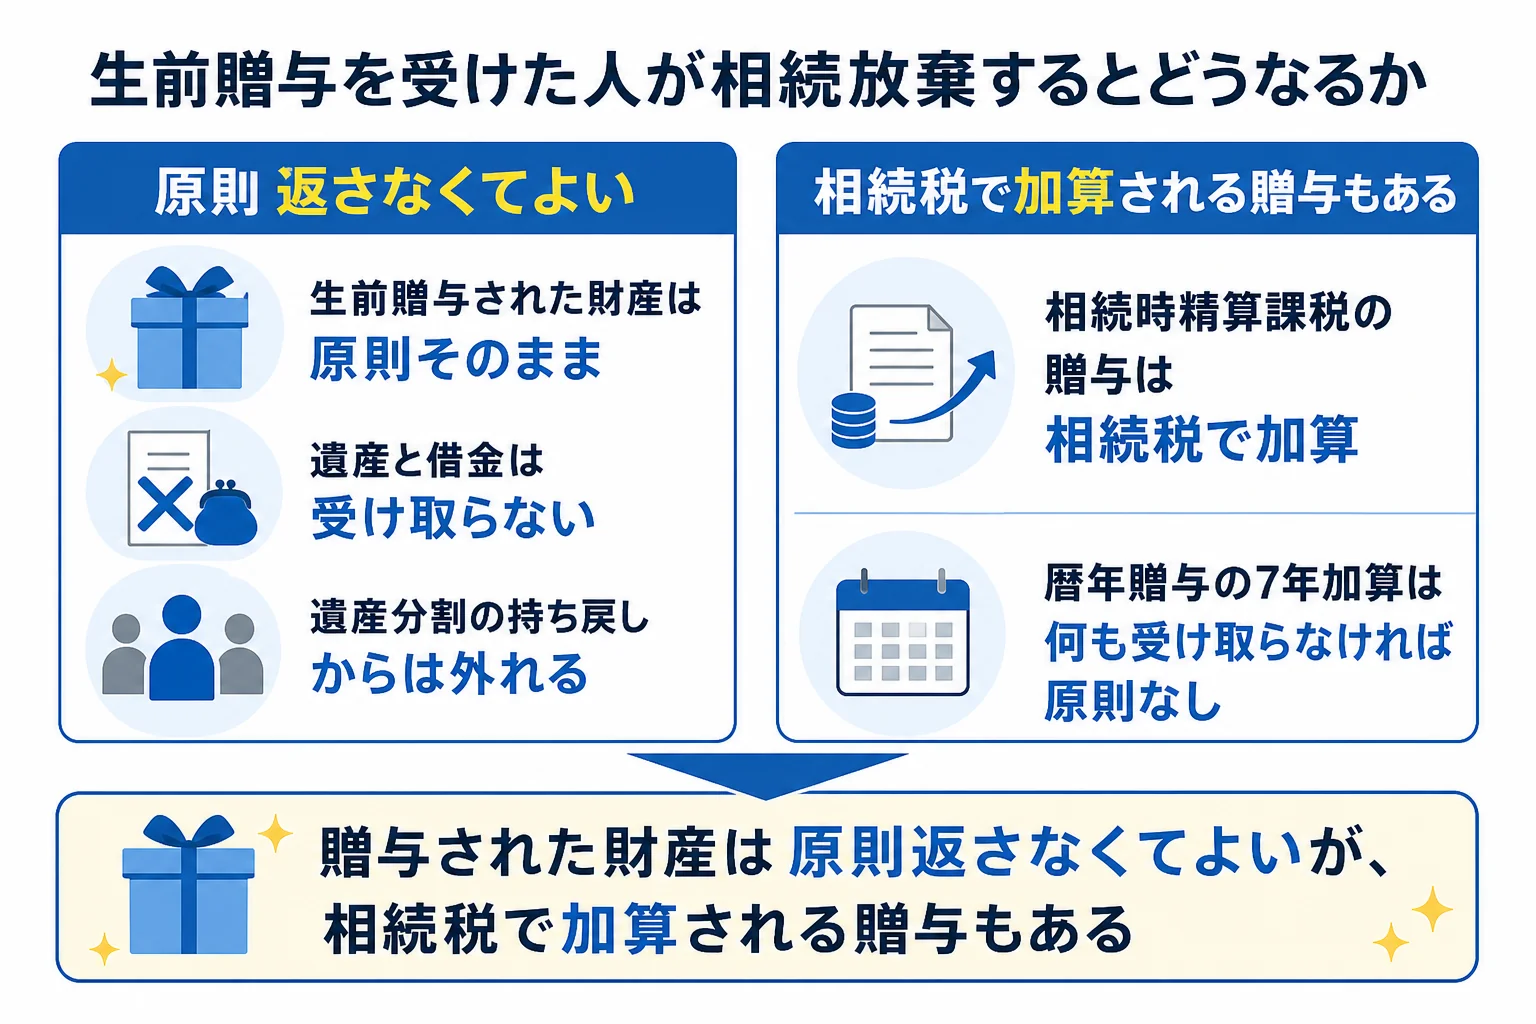
生前贈与を受けた人でも、相続放棄はできます。生前贈与は贈与した時点で受け取った人の財産になっているので、放棄しても原則として返す必要はありません。ただし、相続時精算課税で受けた贈与は、放棄しても相続税の計算に加算されます。また、親が借金で返せない状態なのに財産を贈与していた場合は、債権者から贈与を取り消されることがあります。
生前贈与は、親と子の間の契約です。親が生きているうちに成立しているので、相続とは別の話なんです。
相続放棄をすると、初めから相続人でなかったことになります。でも、それで過去の贈与まで無効になるわけではありません。放棄の基本は 相続放棄とは で確認できます。
放棄した時に何がどうなる?
| 項目 | 相続放棄した場合 |
|---|---|
| 生前贈与された財産 | 原則そのまま持っていてよい |
| 遺産(亡くなった時の財産) | 受け取れない |
| 亡くなった人の借金 | 引き継がない |
| 持ち戻し(特別受益) | 相続人でなくなるので、原則として関係しなくなる |
| 相続時精算課税の贈与 | 相続税の計算に加算される |
| 暦年贈与(7年以内) | 遺産を受け取らなければ、原則加算されない |
相続放棄すると持ち戻しはどうなる?
『生前贈与の持ち戻し』という言葉を聞いたことがある方もいるはずです。
持ち戻しとは、一部の相続人が生前に多くもらっていた場合に、その分を遺産に足して分け方を計算することです。もらった分を「特別受益」と呼びます。
相続放棄をすると、相続人ではなくなります。遺産を受け取らないので、遺産分割での持ち戻しの計算からは原則として外れるんです。
遺留分の計算には入ることがある
ただ、ここが大事なところです。遺留分(一定の相続人に保障された最低限の取り分)の計算では、放棄した人への贈与でも、時期や事情によっては計算に入ることがあります。
例えば、こんな場面です。
「長男が多額の生前贈与を受けて放棄した。残った次男の取り分が少なすぎる」
このような場合、次男が長男に遺留分侵害額請求をする余地があります。遺留分侵害額請求は、相続開始と侵害を知った時から1年、相続開始から10年で消滅します。
相続放棄しても相続税はかかる?
『放棄したら相続税も関係ないよね』と思うかもしれません。でも、贈与の種類によっては相続税がかかるんです。
相続時精算課税を選んでいた場合
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で、累計2,500万円まで贈与税がかからない制度です。その代わり、亡くなった時に、贈与された財産を相続財産に足して相続税を計算します。
この加算は、相続放棄をしても行われます。精算課税の贈与は、もともと「相続の前渡し」として後で精算する仕組みだからです。
2024年1月1日以降の贈与なら、年110万円の基礎控除以下の部分は加算されません。
例えば、2025年に精算課税で1,000万円の贈与を受けた場合、加算されるのは1,000万円 − 110万円 = 890万円です。
暦年贈与(毎年110万円まで)の場合
暦年課税の贈与は、2024年1月1日以降の贈与から、相続開始前7年以内のものが相続財産に加算されます。
ただし、この加算の対象は「相続や遺贈で財産を取得した人」です。相続放棄をして何も受け取らなければ、原則として加算されません。
生命保険金を受け取ると話が変わる
注意したいのが、死亡保険金を受け取るケースです。生命保険金は受取人固有の財産なので、相続放棄しても受け取れます。
ただ、相続税の計算では、放棄した人が受け取った死亡保険金は遺贈で取得したものとみなされます。そのため、7年以内の暦年贈与が加算される可能性があります。また、放棄した人は生命保険金の非課税枠(500万円 × 法定相続人の数)を使えません。
- 相続時精算課税を選んで贈与を受けていないか
- 7年以内に暦年贈与を受けていないか
- 死亡保険金の受取人になっていないか
- 遺産と贈与の合計が基礎控除を超えそうか
精算課税の贈与や死亡保険金があると、放棄していても相続税の申告が必要になることがあります。贈与の記録が多い、保険金も受け取る予定がある。そんな時は、放棄の前に税理士へ相続税の見込みを確認しておくと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
生前贈与された土地と詐害行為の注意点
『生前贈与で土地をもらっていた。放棄したら返さないといけない?』という質問もよくあります。
土地でも預金でも、贈与が成立していれば、放棄しても原則として返す必要はありません。贈与された土地の登記を済ませていれば、自分の財産です。
借金がある親からの贈与は取り消されることも
ただし、親が借金を返せない状態だと分かっていながら財産を贈与した場合は、話が別です。債権者は、その贈与を「詐害行為」として裁判で取り消すよう求めることがあります。
例えば、親が多額の借金を抱えた状態で、唯一の財産だった土地を子に贈与していたケースです。この場合、子が相続放棄をしても、贈与そのものを取り消されて土地を失うおそれがあります。
相続放棄そのものは、詐害行為として取り消されることはないと考えられています。問題になるのは、あくまで生前の贈与の方なんです。
相続放棄の手続きは通常どおり
生前贈与を受けていても、相続放棄の手続き自体は変わりません。
自分のために相続の開始があったことを知った時から3か月以内に、亡くなった人の最後の住所地の家庭裁判所へ申述します。費用は申述人1人につき収入印紙800円と連絡用の郵便切手などです。流れは 相続放棄の手続きの流れ で紹介しています。
放棄の前後に、亡くなった人の預金を使ったり財産を処分したりすると、放棄できなくなることがあります。贈与でもらった財産は自分の物なので使ってかまいませんが、遺産とは分けて管理しておきましょう。
よくある質問
生前贈与を受けた人が相続放棄すると、ほかの相続人から文句を言われませんか?
放棄そのものは本人の自由です。ただし、贈与の額が大きいと、ほかの相続人から遺留分侵害額請求を受ける可能性はあります。
相続時精算課税を選んでいた人が放棄した場合、相続税の申告は必要ですか?
精算課税の贈与財産も合わせて計算し、遺産全体が基礎控除を超えるなら申告が必要です。基礎控除以下なら申告は不要です。
3年以内の贈与は相続放棄しても加算されますか?
暦年贈与の加算は、相続や遺贈で財産を取得した人が対象です。放棄して何も受け取らなければ原則として加算されませんが、死亡保険金を受け取る場合は加算されることがあります。なお、2024年以降の贈与から加算期間は7年に延びています。
まとめ
- 生前贈与を受けていても相続放棄はでき、贈与された財産は原則として返さなくてよい
- 放棄すると遺産分割での持ち戻しからは外れるが、遺留分の計算に入ることはある
- 相続時精算課税の贈与は、放棄しても相続税の計算に加算される
- 暦年贈与の7年以内加算は、何も受け取らなければ原則なし(死亡保険金は注意)
- 借金がある親からの贈与は、詐害行為として取り消されることがある